

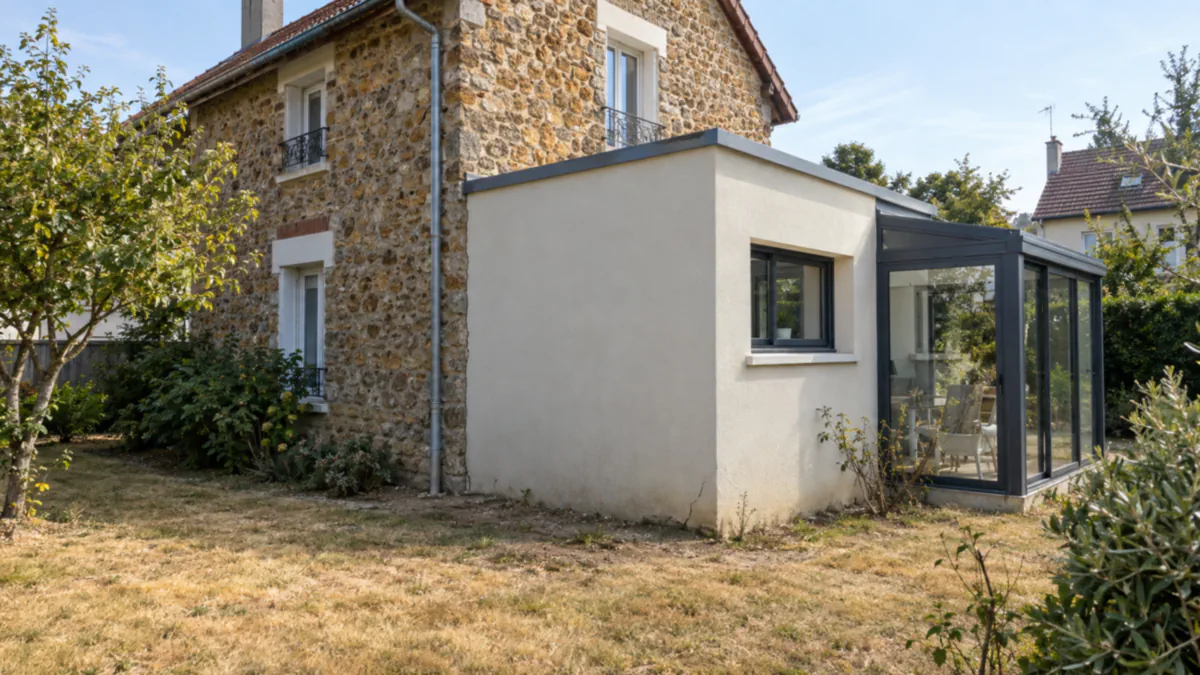
Deux articles de loi, deux logiques très différentes
Le Code des assurances connaissait déjà une exception pour les constructions irrégulières. L'article L. 125-6 permet à l'assureur de refuser la garantie catastrophe naturelle pour un bâtiment construit en violation des règles administratives destinées à prévenir les dommages d'une catastrophe naturelle, typiquement les prescriptions d'un plan de prévention des risques. Mais il pose une limite nette : l'assureur ne peut s'y soustraire qu'à la conclusion initiale ou au renouvellement du contrat. S'il vous a assuré en connaissance de cause, ou sans rien vérifier, il doit sa garantie.
L'ordonnance du 8 février 2023 a ajouté un article L. 125-7, applicable depuis le 1er janvier 2024, qui fonctionne tout autrement. Il ne laisse aucun choix à l'assureur et ne dépend d'aucune démarche au moment de la souscription. Il écarte purement et simplement, pour les dommages dont la cause prédominante est le retrait-gonflement des argiles, les bâtiments construits sans permis de construire lorsque ce permis était requis par l'article L. 421-1 du Code de l'urbanisme.
Ce que l'article L. 125-7 retient, et ce qui passe au travers
Exclu automatiquement
Extension de 45 m² construite sans permis
Au-delà de 40 m², le permis est toujours requis. Sans lui, les dommages de sécheresse sont exclus, quelle que soit l'ancienneté des travaux.
L. 125-7, 1°
Maison neuve, permis déposé en 2025, sans attestation argile
Pendant dix ans après la réception, l'absence de l'attestation de prise en compte du risque exclut aussi la garantie.
L. 125-7, 2°
Reste dans la garantie
Véranda de 15 m² posée sans déclaration préalable
L'infraction d'urbanisme existe, mais le texte ne vise que l'absence de permis de construire. La déclaration préalable n'en est pas un.
Hors L. 125-7
Extension de 2012 avec permis, fondée sans étude de sol
Aucune exclusion automatique. Le débat portera sur la cause des fissures et sur la conception des fondations.
Hors L. 125-7
Le filtre ne dit rien de l'issue du dossier pour les cas qui passent : il indique seulement qu'aucune exclusion légale ne les écarte d'office. L'assureur garde ses autres arguments, présentés plus bas.
Code des assurances, articles L. 125-6 et L. 125-7 (ordonnance n° 2023-78 du 8 février 2023) ; Code de l'urbanisme, articles L. 421-1, R. 421-14 et R. 421-17
Le second cas de l'article, celui des maisons neuves privées d'attestation sur le risque argile, s'inscrit dans une autre logique, celle des obligations de construction renforcées en zone argileuse. Il est traité avec les autres conditions de prise en charge dans l'analyse des mesures habituelles de prévention que l'assureur peut exiger. La suite de cet article porte sur le premier cas, qui touche le parc existant.
Permis ou déclaration préalable : tout dépend de la surface
L'exclusion ne frappe que les travaux qui exigeaient un permis. Pour une extension de maison individuelle, la frontière se lit dans les articles R. 421-14 et R. 421-17 du Code de l'urbanisme, en surface de plancher ou en emprise au sol créée. Jusqu'à 5 m², aucune formalité. De 5 à 20 m², une déclaration préalable. Au-delà de 40 m², un permis dans tous les cas.
Entre 20 et 40 m², la réponse dépend de l'endroit. Dans une zone urbaine couverte par un plan local d'urbanisme, ce qui correspond à la plupart des quartiers pavillonnaires franciliens, une déclaration préalable suffit, sauf si l'agrandissement porte la surface totale de la maison au-delà de 150 m². Hors zone urbaine, ou dans une commune sans PLU, le permis est requis dès 20 m². Une véranda suit exactement les mêmes seuils qu'une extension maçonnée.
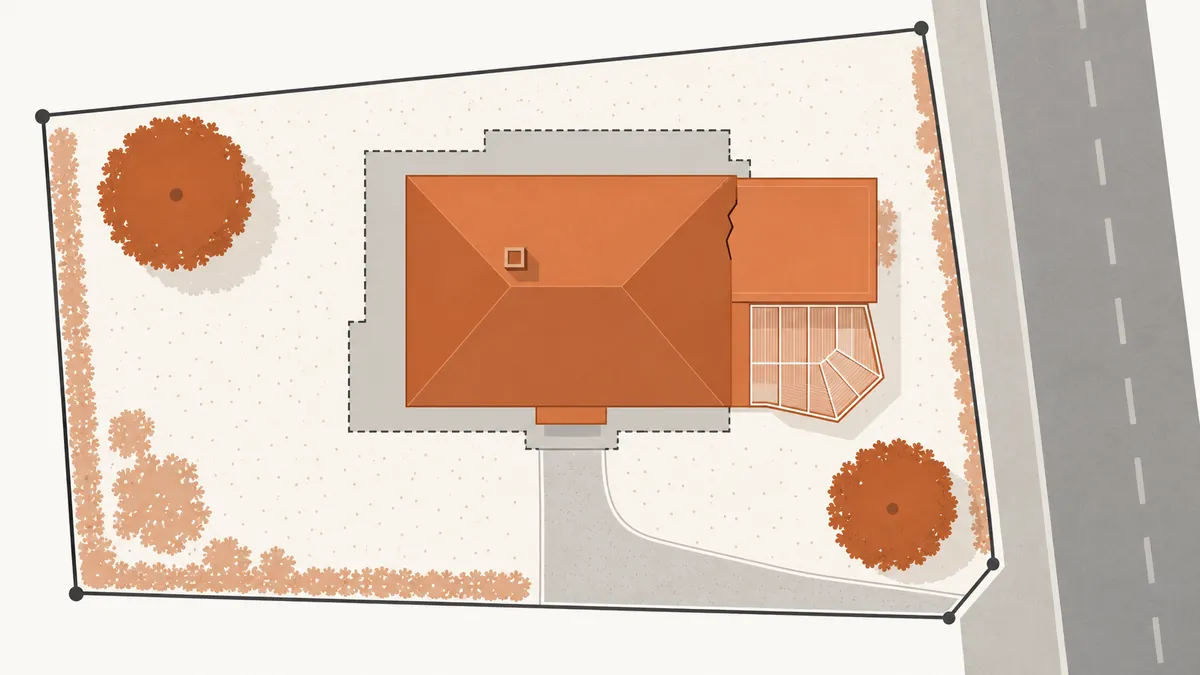
Trois agrandissements d'une maison de 90 m² au sol, dessinés à l'échelle
Véranda de 3 × 5 m
Entre 5 et 20 m², partout. Même posée sans déclaration, elle échappe à l'article L. 125-7.
Extension de 5 × 6 m
Déclaration préalable en zone urbaine d'un PLU tant que le total reste sous 150 m². Permis ailleurs, donc exclusion possible.
Extension de 6 × 8 m
Au-delà de 40 m², le permis est exigé partout. Construite sans lui, elle tombe sous l'exclusion.
Chaque carreau de la trame mesure 1 mètre de côté ; le trait représente 5 mètres.
Un garage fermé transformé en pièce de vie ne crée pas d'emprise nouvelle, mais il crée de la surface de plancher : la même grille de seuils s'applique à cette surface.
Code de l'urbanisme, articles R. 421-14 b) et R. 421-17 f), dans leur rédaction en vigueur en 2026
L'extension seule, ou toute la maison ?
C'est la question qui décide du montant en jeu, et le texte n'y répond pas clairement. L'article L. 125-7 parle des « bâtiments construits sans permis de construire ». Une extension accolée n'a pas d'existence séparée : elle forme avec la maison un seul bâtiment au sens courant. Un assureur peut donc soutenir que le bâtiment, pris comme un tout, comporte une partie construite sans permis et tombe entier sous l'exclusion.
L'argument inverse est solide. La maison d'origine a été construite avec un permis, et les clauses et textes qui excluent une garantie s'interprètent strictement. Les fissures qui affectent le corps principal, loin du raccord, n'ont rien à voir avec l'irrégularité de l'agrandissement. À notre connaissance, aucune décision de la Cour de cassation n'a encore tranché ce point depuis l'entrée en vigueur du texte.
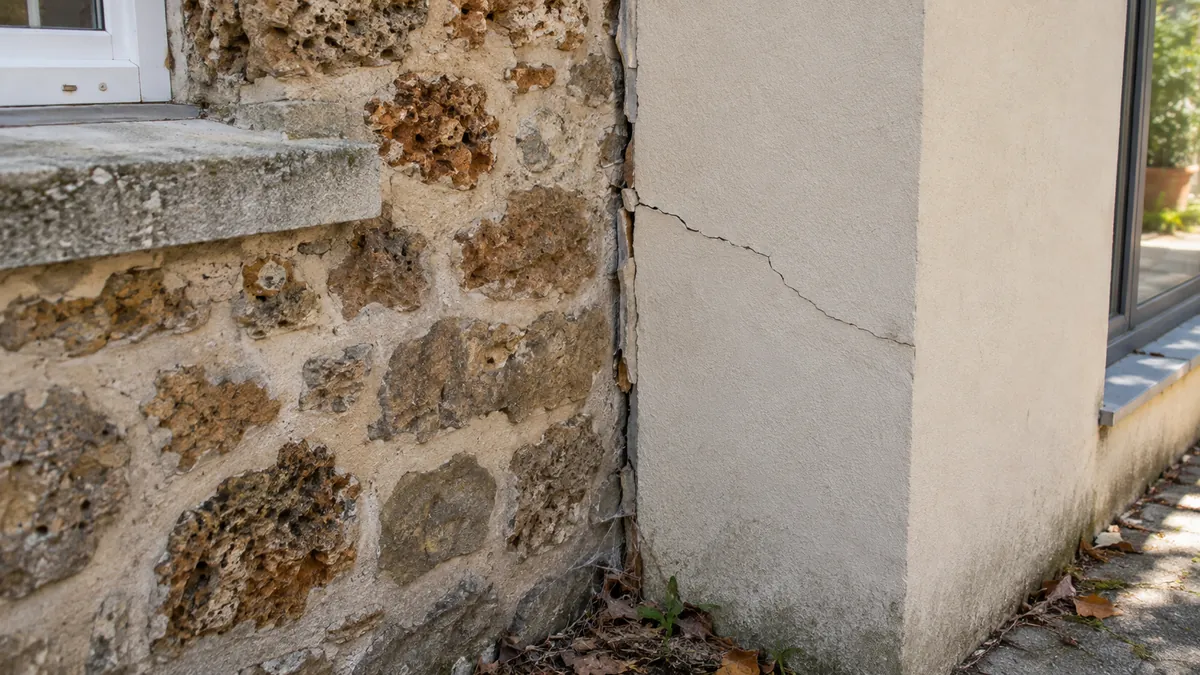
Comment l'irrégularité est découverte
L'expert missionné par l'assureur compare souvent le bâti visité aux documents disponibles : plan cadastral, vue aérienne, acte de vente, déclaration de surface au contrat. Une extension absente du cadastre ou de l'acte se voit vite. Mieux vaut connaître la situation exacte de sa maison avant la visite que la découvrir dans le rapport.
En pratique, la localisation des désordres pèse lourd. Des fissures concentrées sur l'extension et sa jonction exposent davantage au refus. Des fissures qui traversent la maison d'origine, sur des façades éloignées de l'agrandissement, laissent un argument sérieux pour une prise en charge au moins partielle. Un relevé précis de chaque fissure, situé sur un plan, devient la pièce centrale du dossier.
Le temps ne régularise rien
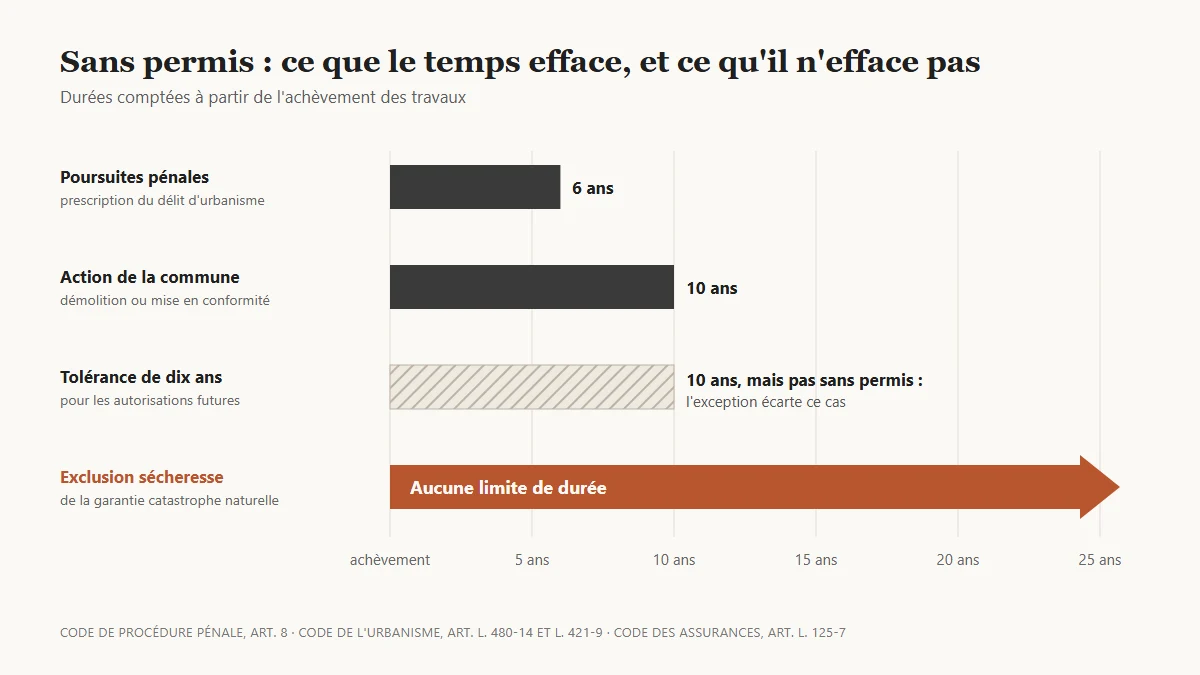
Beaucoup de propriétaires se croient à l'abri parce que les travaux sont anciens. Pour les poursuites, c'est en partie vrai : l'infraction pénale se prescrit par six ans après l'achèvement des travaux, et l'action civile de la commune en démolition ou mise en conformité par dix ans. Mais ces délais protègent contre la sanction, ils ne transforment pas une construction sans permis en construction autorisée.
Le Code de l'urbanisme le dit lui-même. Son article L. 421-9 empêche en principe de refuser un permis ou une déclaration en invoquant l'irrégularité d'une construction achevée depuis plus de dix ans, mais cette tolérance ne joue pas pour une construction réalisée sans permis alors qu'il en fallait un. Quant à l'article L. 125-7, il ne prévoit aucune durée : l'exclusion accompagne le bâtiment tant qu'il n'a pas été régularisé.
Ces irrégularités voyagent aussi avec la maison. Un acheteur qui a acquis un pavillon agrandi sans permis par le vendeur hérite de l'exclusion, sans avoir rien construit lui-même. C'est une raison de plus pour faire examiner l'historique administratif d'un bien avant de signer, ce qu'une expertise avant achat doit intégrer lorsque la maison a visiblement grandi.
Avec un permis en règle, ce que l'assureur peut encore opposer
Une extension parfaitement autorisée n'est pas pour autant certaine d'être indemnisée. L'article L. 125-7 écarte une catégorie de bâtiments ; il ne dit rien des autres motifs de refus, qui restent entiers. Quatre reviennent régulièrement dans les dossiers d'agrandissements fissurés.
Les prescriptions d'un plan de prévention des risques
Une surface jamais déclarée au contrat
Une cause qui n'est pas la sécheresse
Des fissures apparues avant l'épisode reconnu
Avant le prochain été : régulariser et documenter
Si votre maison comporte un agrandissement dont vous ne connaissez pas la situation administrative, la première démarche est de la vérifier. Le service urbanisme de la mairie peut indiquer si un permis ou une déclaration a été délivré à l'adresse, et les archives communales conservent souvent les dossiers anciens.
- Demander en mairie la liste des autorisations délivrées pour la parcelle, et comparer avec les surfaces réelles de la maison.
- Si un permis manquait, déposer un permis de régularisation portant sur l'extension existante, conforme aux règles d'urbanisme actuelles de la commune.
- Déclarer à l'assureur habitation la surface réelle, véranda et pièces transformées comprises.
- Photographier et dater l'état du raccord et des façades aujourd'hui, avant tout nouvel épisode de sécheresse.
- Conserver dans un même dossier l'autorisation, les factures de construction et, si possible, les plans de fondation de l'extension.
Personne ne peut garantir aujourd'hui qu'un permis obtenu après coup efface l'exclusion pour un sinistre futur, faute de décision publiée sur ce point. Mais une extension régularisée ne répond plus, à la date du sinistre, à la définition d'un bâtiment dépourvu de permis, et l'argument de l'assureur en sort fortement affaibli. Si des fissures sont déjà là, un diagnostic de fissures qui distingue ce qui relève de l'extension et ce qui relève de la maison d'origine prépare utilement les deux dossiers, celui de la mairie et celui de l'assureur.


