

Ce que la loi permet à l'assureur, et ce qu'elle ne lui permet pas
L'article L. 125-2 du Code des assurances, dans sa version en vigueur, prévoit que l'assureur fait « une proposition d'indemnisation ou de réparation en nature » dans le mois qui suit la réception du rapport d'expertise définitif. Le mot important est proposition : la réparation en nature n'est pas imposée. Le même article fait d'ailleurs courir les délais suivants « à compter de la réception de l'accord de l'assuré ».
Ces délais diffèrent selon la voie choisie. En argent, l'assureur dispose de vingt et un jours pour verser l'indemnité après votre accord. En nature, il dispose d'un mois pour missionner l'entreprise de réparation. Dans les deux cas, un retard non justifié par un cas fortuit ou de force majeure fait courir des intérêts au taux légal sur l'indemnité due. Les recours en cas de lenteur sont détaillés dans l'article sur les délais de l'assureur après une sécheresse.
Silence ne vaut pas accord
Une lettre qui annonce la visite d'une entreprise partenaire n'est pas un accord de votre part. Tant que vous n'avez pas accepté la proposition par écrit, vous pouvez demander des précisions, la discuter ou demander une indemnité en argent.
Qui tient la main, étape par étape
Les deux formules aboutissent au même résultat sur le papier : une maison réparée aux frais de l'assurance. La différence tient à la personne qui décide à chaque étape. En argent, l'assureur fixe le montant, puis vous reprenez la main. En nature, il la garde presque jusqu'au bout.
Deux voies, six étapes : qui décide ?
-
1
Chiffrer les dommages
En argent : l'expert de l'assureur chiffre ; vous pouvez opposer vos devis et une contre-expertise.
En nature : l'expert de l'assureur définit la solution que son entreprise exécutera.
-
2
Choisir l'entreprise
En argent : vous consultez, comparez et signez avec qui vous voulez.
En nature : l'assureur désigne une entreprise de son réseau.
-
3
Choisir la technique
En argent : avec l'entreprise ou un maître d'œuvre, dans l'enveloppe versée.
En nature : la technique découle du rapport de l'expert et du devis de l'entreprise partenaire.
-
4
Suivre le chantier
En argent : vous êtes le client, l'entreprise vous rend des comptes.
En nature : l'entreprise rend compte à l'assureur qui la paie.
-
5
Réceptionner les travaux
En argent : vous signez le procès-verbal, avec ou sans réserves.
En nature : c'est souvent votre seule prise : ne signez pas sans avoir tout vérifié.
-
6
Si les fissures reviennent
En argent : vous agissez contre l'entreprise que vous avez choisie, au titre de sa décennale.
En nature : l'entreprise répond sur sa décennale, et l'assureur peut aussi répondre de la réparation qu'il a définie.
La dernière borne est la seule où la réparation en nature vous donne davantage de prises que l'indemnité en argent.
Code des assurances, article L. 125-2 ; Code civil, articles 1240 et 1792
Le périmètre des travaux, là où tout se joue
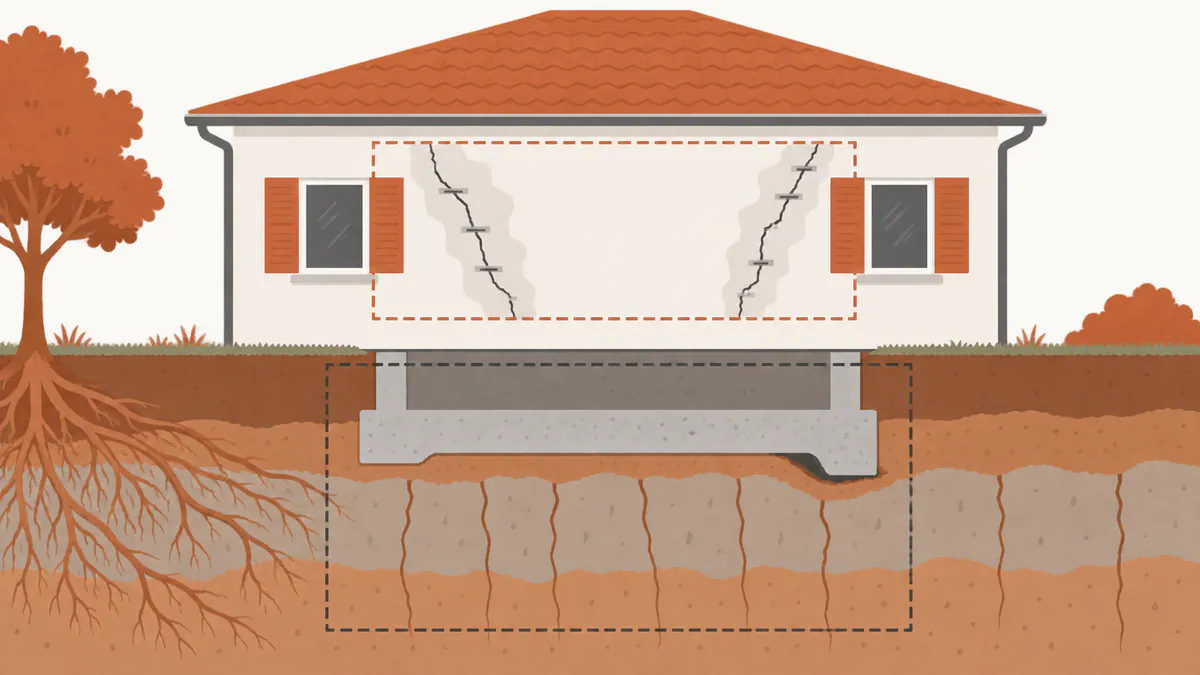
Dans une réparation en nature, le devis n'est pas une négociation entre vous et l'entreprise. Il découle de ce que l'expert de l'assureur a retenu dans son rapport. Si ce rapport ne traite que les fissures visibles, sans stabiliser les fondations, l'entreprise rebouchera, agrafera et repeindra, et le sol continuera de bouger au prochain été.
La loi donne pourtant de quoi exiger une réparation durable. Le même article L. 125-2 précise que l'indemnisation couvre, dans la limite de la valeur du bien, les travaux permettant un arrêt des désordres existants. Et l'article L. 125-4 inclut dans la garantie le coût des études géotechniques nécessaires à la remise en état, ainsi que les frais d'architecte et de maîtrise d'œuvre quand ils sont nécessaires. Une proposition qui ne s'appuie sur aucune étude de sol mérite donc une question écrite.
| À demander avant d'accepter | Pourquoi |
|---|---|
| Le rapport d'expertise définitif complet | C'est lui qui fixe ce que l'entreprise fera, et ce qu'elle ne fera pas. |
| Le devis détaillé de l'entreprise partenaire | Pour vérifier que les fondations sont traitées, pas seulement les murs. |
| L'étude géotechnique, ou la raison de son absence | Sans connaître le sol, choisir entre injection, micropieux ou longrines relève du pari. |
| L'attestation d'assurance décennale de l'entreprise | Elle doit couvrir l'activité réalisée, par exemple la reprise en sous-œuvre. |
| Le nom de celui qui signera la réception | Pour savoir qui pourra émettre des réserves et à qui s'adresser ensuite. |
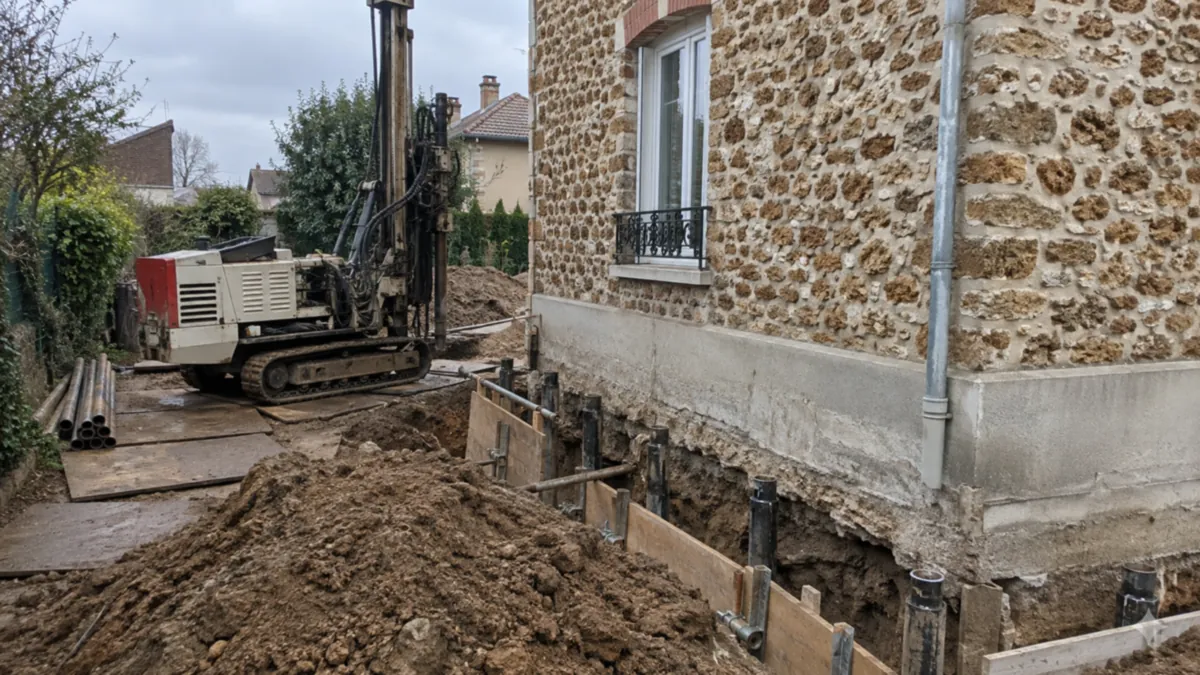
Les techniques de stabilisation les plus proposées ont chacune leurs limites, présentées pour l'injection de résine expansive et pour la reprise en sous-œuvre par micropieux. Savoir laquelle convient à votre sol est précisément ce que l'étude géotechnique doit établir.
Si la réparation échoue, qui répond ?
C'est le point que les propriétaires connaissent le moins, et il joue plutôt en leur faveur. Quand l'assureur choisit l'entreprise et définit les travaux, il ne se contente plus de payer : il intervient dans la réparation. La Cour de cassation en a tiré les conséquences. Un assureur qui avait imposé des travaux contre l'avis de l'entreprise spécialisée a été jugé responsable de la réapparition des désordres (Cass. 3e civ., 17 septembre 2014, n° 13-19.977). Cette responsabilité est de nature quasi délictuelle : elle ne découle pas du contrat d'assurance, mais de la faute commise dans la définition de la réparation.
L'inverse a aussi été jugé : un assureur qui n'avait pas la charge des travaux et s'était borné à verser l'indemnité n'en répond pas (Cass. 3e civ., 16 septembre 2021, n° 19-24.382). Autrement dit, plus l'assureur prend la main sur la réparation, plus il s'expose si elle ne tient pas.
Les garanties qui partent de la réception, à l'échelle du temps
-
1 an
Parfait achèvement
L'entreprise doit reprendre tous les désordres signalés à la réception ou dans l'année qui suit, quelle que soit leur gravité.
-
2 ans
Bon fonctionnement
Les équipements dissociables du bâti posés par l'entreprise, rarement en cause dans une reprise de fondations.
-
10 ans
Décennale
Les désordres qui compromettent la solidité de la maison ou la rendent impropre à sa destination, cas typique d'une reprise de fondations qui ne tient pas.
Hors des cercles : la responsabilité de l'assureur
Elle ne part pas de la réception. Comme toute action en responsabilité extracontractuelle, elle se prescrit en principe par cinq ans à compter du jour où vous avez connu le dommage.
Le rayon de chaque cercle est proportionnel à sa durée : la première année, décisive pour les réserves, n'occupe qu'un point au centre de dix ans de décennale.
Code civil, articles 1792, 1792-3, 1792-6 et 2224 ; Cass. 3e civ., 17 septembre 2014, n° 13-19.977 ; Cass. 3e civ., 16 septembre 2021, n° 19-24.382
Pour la comparaison, l'assureur dommages-ouvrage d'une maison neuve est tenu, lui, de financer une réparation efficace et pérenne, et répond de son insuffisance (Cass. 3e civ., 29 juin 2017, n° 16-19.634). L'assureur catastrophe naturelle n'est pas soumis à la même obligation de résultat, d'où l'importance de la faute à démontrer. Le fonctionnement des garanties des constructeurs est détaillé à propos de la garantie décennale et des recours pour malfaçon.
La réception, votre seul vrai moment de contrôle
Dans une réparation en nature, la réception des travaux est l'étape où vous reprenez la parole. Elle marque le point de départ des garanties de l'entreprise, et tout ce qui n'y est pas noté devient plus difficile à faire reprendre. Il est courant qu'on vous présente le procès-verbal à signer le jour même de la fin du chantier, parfois sur une tablette, pendant que l'équipe range le matériel.
Rien n'oblige à signer sur-le-champ. Vous pouvez prendre le temps d'examiner la maison, et mentionner sur le procès-verbal chaque défaut constaté : fissure non reprise, enduit mal raccordé, porte qui frotte encore, terrain non remis en état. Une fissure refermée en surface ne dit rien de la stabilité des fondations ; la vraie réponse viendra des saisons suivantes.
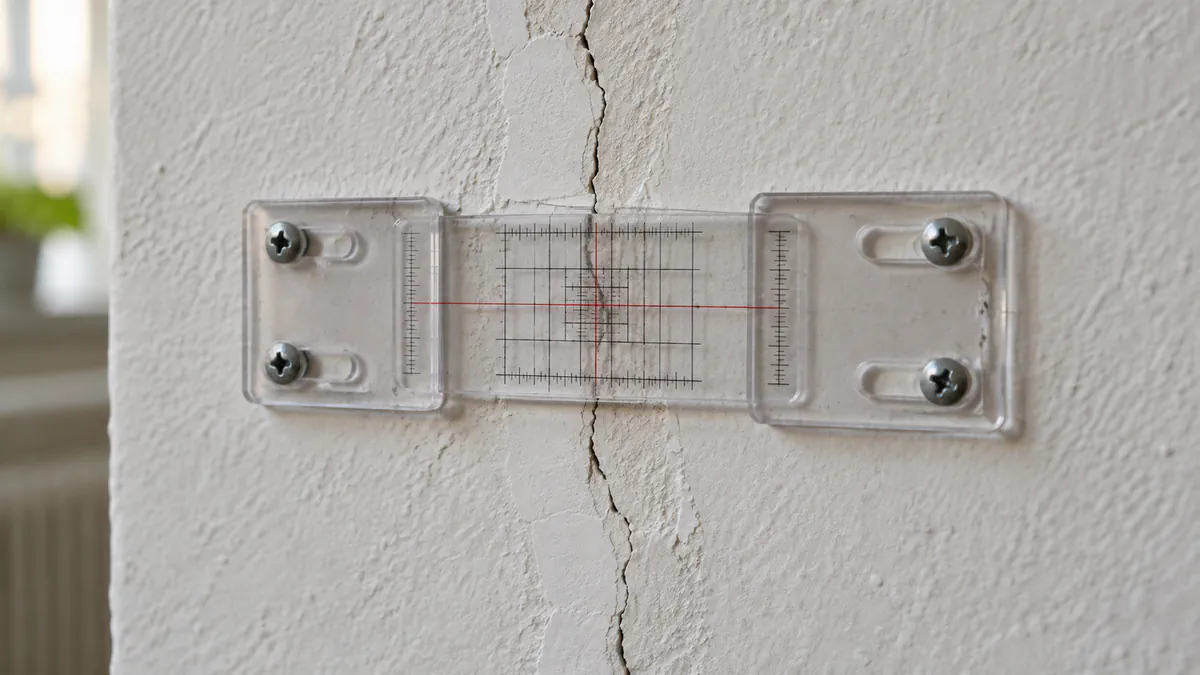
Poser une ou deux jauges après les travaux et noter leurs relevés à la fin de chaque été constitue la meilleure preuve si les désordres reviennent. Si la réparation cède malgré tout, les démarches pour distinguer une réparation ratée d'un nouvel épisode sont développées dans l'article sur la maison déjà indemnisée qui se refissure.
Accepter, refuser ou négocier
La réparation en nature convient bien lorsque le rapport d'expertise traite réellement la cause, fondations comprises, et que l'entreprise proposée est qualifiée et assurée pour ce type d'ouvrage. Elle mérite d'être discutée, voire refusée, lorsque les travaux se limitent à l'aspect des murs, lorsque vous avez déjà une entreprise de confiance, ou lorsque vous envisagez des travaux plus larges que la seule réparation.
Entre les deux, la réponse la plus utile est souvent un accord sous conditions, adressé par écrit. Si le chiffrage ou la solution vous paraissent insuffisants, une contre-expertise d'assurance permet de les discuter sur pièces avant que le chantier ne commence.
Modèle de réponse
Réponse à une proposition de réparation en nature
Cette lettre ne vaut ni accord ni refus : elle suspend votre réponse le temps d'obtenir les pièces, sans laisser croire que vous avez accepté.


