

Le compte à rebours ne démarre pas le jour où la fissure apparaît
La confusion la plus fréquente consiste à faire partir les délais de l'apparition du désordre. Ce n'est pas ce que dit le texte. Pour un sinistre sécheresse, deux dates entrent en concurrence, et c'est la plus tardive des deux qui fait foi : la réception de votre déclaration de sinistre par l'assureur, ou la publication au Journal officiel de l'arrêté interministériel reconnaissant l'état de catastrophe naturelle pour votre commune.
La conséquence est contre-intuitive. Déclarer très tôt, avant même que la commune soit reconnue, ne fait pas gagner un seul jour sur le calendrier d'indemnisation, puisque l'horloge attendra de toute façon l'arrêté. Cela vous protège en revanche sur un autre terrain : votre propre délai de trente jours après la publication est alors déjà purgé, et la chronologie de vos constatations est datée par un courrier antérieur, ce qui pèse lourd quand l'expert cherchera à rattacher les désordres à un épisode précis.
Les deux dates qui se disputent le point de départ
Article L125-2 du code des assurances, dans sa rédaction issue de l'ordonnance n° 2023-78 du 8 février 2023.
Le détail qui change tout tient dans le mot publication. Un arrêté est d'abord signé, puis publié quelques jours plus tard. Sur l'ensemble des reconnaissances sécheresse enregistrées pour les communes franciliennes, l'écart médian entre la signature de l'arrêté et sa parution au Journal officiel est de dix-sept jours, et il dépasse cinq semaines dans un cas sur dix. C'est la date de parution qui ouvre le délai, et c'est elle qu'il faudra citer si vous devez un jour dater précisément une mise en demeure.
La façon de vérifier si votre commune figure dans un arrêté, et à quelle date exacte il a été publié, est détaillée dans le suivi des arrêtés sécheresse en Île-de-France.
Les quatre délais que la loi impose à votre assureur
Une fois le point de départ fixé, l'article L125-2 enchaîne des échéances courtes, chacune avec son propre déclencheur. Elles ne s'additionnent pas mécaniquement : chaque délai repart d'un événement précis, et c'est exactement ce qui rend le calendrier réel bien plus long que la somme apparente des durées affichées.
Le calendrier légal d'un sinistre sécheresse, cadran par cadran
Lorsque l'assureur choisit de missionner lui-même l'entreprise de réparation plutôt que de vous verser l'indemnité, il dispose d'un mois à compter de votre accord, et non de vingt et un jours.
Article L125-2 du code des assurances.
Un cinquième délai passe presque toujours inaperçu, parce qu'il ne porte pas sur l'indemnité définitive : une provision doit être versée dans les deux mois qui suivent la remise de l'état estimatif des biens endommagés. Sur un dossier sécheresse où l'expertise s'étale, cette provision est le seul flux de trésorerie mobilisable avant la proposition finale, et elle se demande expressément, car elle n'est presque jamais proposée d'initiative.
Le parcours qui commence une fois la proposition reçue obéit ensuite à une autre logique, contractuelle celle-là : le document que l'assureur vous demande de signer verrouille une partie de vos recours, et se lit ligne à ligne avant d'être renvoyé, comme le détaille le décryptage d'une quittance d'indemnité.
Le décalage dont personne ne vous prévient : l'arrêté arrive presque un an après la sécheresse
Les délais imposés à l'assureur sont courts. Celui qui les précède ne l'est pas du tout. Pour mesurer cet écart sur des données réelles plutôt que sur des impressions, les 2 734 reconnaissances de catastrophe naturelle sécheresse enregistrées pour des communes d'Île-de-France dans la base GASPAR, soit 156 arrêtés distincts couvrant 679 communes, ont été rapprochées de la date de fin de l'épisode de sécheresse qu'elles couvrent.
Le résultat est sans ambiguïté : pour près de neuf reconnaissances sur dix, l'arrêté paraît plus de six mois après la fin de l'épisode, et pour près d'un tiers d'entre elles, plus d'un an après. Le graphique ci-dessous donne le délai médian, épisode par épisode, depuis la sécheresse de 2003.
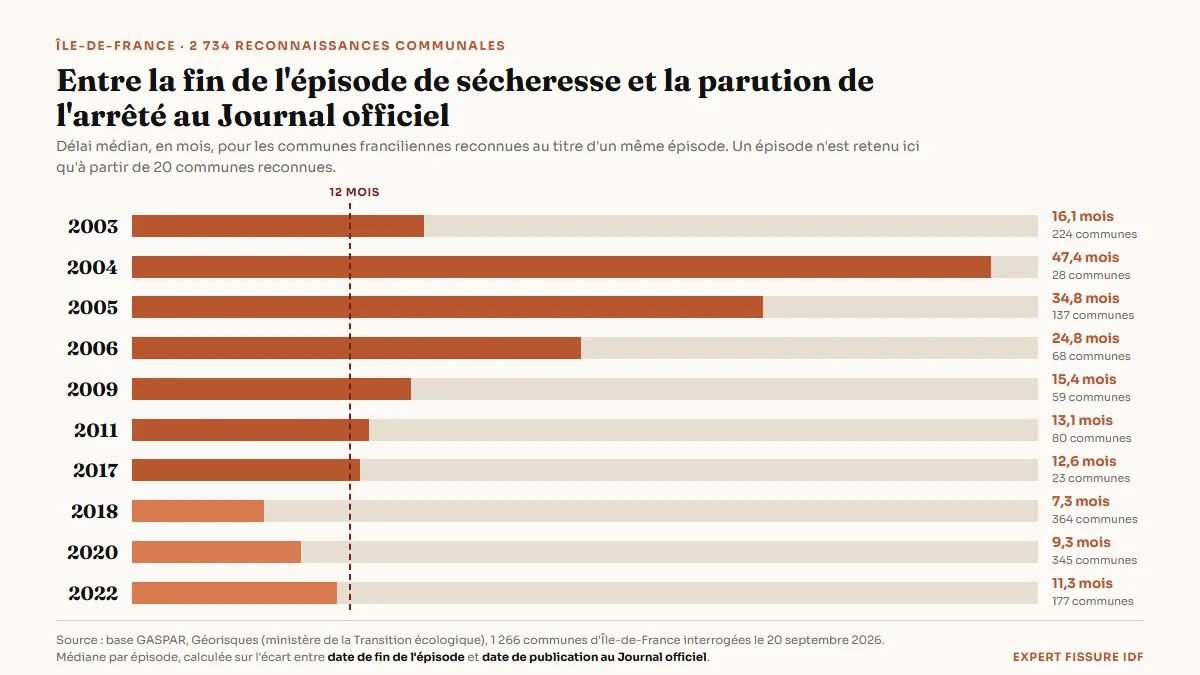
Ce décalage n'est pas une négligence administrative. La reconnaissance repose sur des critères météorologiques annuels qui ne peuvent être instruits qu'une fois l'année hydrologique close, puis validés commune par commune. La courbe s'est d'ailleurs nettement redressée : on est passé de plus de trente mois pour l'épisode de 2005 à sept mois pour celui de 2018, avant une remontée à onze mois pour 2022.
La conséquence pratique, elle, n'a pas changé. Entre l'apparition des premières fissures et le jour où l'horloge légale démarre, il s'écoule en général une année complète, pendant laquelle le désordre continue d'évoluer et pendant laquelle rien n'oblige l'assureur à agir. C'est précisément cette année-là qu'il faut employer à constituer la preuve : relevés datés, photographies prises depuis les mêmes points de vue, pose de témoins si le désordre bouge. Quand la commune n'est finalement pas reconnue, d'autres voies restent ouvertes, et ce travail de documentation n'est jamais perdu.
Ce que vous pouvez exiger quand un délai est dépassé
Une échéance manquée n'annule pas votre droit à indemnisation et ne déclenche aucune sanction automatique. Elle ouvre en revanche une série de leviers, qui se déclenchent dans un ordre précis et dont toute l'efficacité tient à un point unique : dater le retard par écrit. Un appel téléphonique ne produit aucun de ces effets.
Chaque échéance manquée ouvre un levier différent
Aucun de ces leviers ne suppose d'avocat ni de procédure. Tous supposent un écrit daté et un accusé de réception conservé.
Articles L125-2 et R125-10 du code des assurances, décret n° 2024-1101 du 3 décembre 2024.
Ces démarches restent gratuites tant qu'elles se limitent à des courriers. Elles cessent de l'être dès qu'un avocat ou un expert d'assuré entre dans le dossier, et c'est souvent à ce moment que le propriétaire renonce faute de budget. Beaucoup disposent pourtant déjà, sans le savoir, d'une garantie qui finance ces frais : il vaut la peine de vérifier ce que couvre une protection juridique avant d'avancer le moindre honoraire.
Quand c'est l'expertise qui bloque tout le calendrier
Dans la majorité des dossiers franciliens, le blocage ne se situe pas au versement mais à l'étape intermédiaire. Tant que le rapport d'expertise définitif n'est pas remis, le délai d'un mois pour proposer une indemnisation ne démarre jamais. Le calendrier légal se retrouve suspendu à une pièce dont l'assuré n'a pas la maîtrise, et c'est le point faible de tout le dispositif.
Depuis le 1er janvier 2025, cette phase n'est plus entièrement laissée à l'appréciation de l'assureur. Le décret n° 2024-1101 du 3 décembre 2024 encadre la conduite des expertises sécheresse : critères d'indépendance et de compétence de l'expert d'une part, contenu minimal obligatoire du rapport d'autre part. Celui-ci doit exposer les modalités de réalisation de l'expertise et les caractéristiques de l'étude géotechnique éventuelle, décrire le bâtiment, son environnement, les désordres observés et les reprises antérieures avec la liste exhaustive des documents fournis par l'assuré, puis conclure sur l'origine des dommages, sur leur éligibilité à la garantie et sur le coût des travaux préconisés.
Deux réflexes accélèrent réellement cette phase. Le premier consiste à transmettre en une seule fois, contre accusé de réception, l'intégralité des pièces attendues par l'expert, de sorte qu'aucune relance ne puisse servir d'explication au retard. Le second consiste à faire constater le désordre en parallèle, sans attendre : une contre-expertise d'assurance menée pendant que le rapport se fait attendre produit un état estimatif chiffré et opposable, et c'est précisément ce document qui fait courir le délai de deux mois pour la provision.
Un rapport remis ne veut pas dire un rapport reçu
Le délai d'un mois pour formuler une proposition court à compter de la réception du rapport définitif par l'assureur, et non de sa transmission à l'assuré. Demander par écrit la date exacte à laquelle l'assureur a reçu le rapport est le seul moyen de savoir quand l'échéance tombe, et c'est une information qu'il doit être en mesure de fournir.


