

Deux sécheresses reconnues en quelques années, un cas fréquent en Île-de-France
Les arrêtés de catastrophe naturelle publiés depuis 1989 montrent que la reconnaissance d'une commune n'est presque jamais un événement isolé. En Île-de-France, 680 communes ont été reconnues au moins une fois pour la sécheresse, et 499 d'entre elles, soit 73 %, l'ont été pour plusieurs épisodes distincts. Les trois derniers étés reconnus, 2018, 2020 et 2022, se sont succédé à deux ans d'intervalle : 254 communes ont été reconnues pour au moins deux de ces trois étés, et 66 pour les trois.
Pour une maison réparée après 2018, cela signifie qu'un deuxième épisode reconnu a pu survenir avant même la fin de la garantie décennale des travaux. C'est exactement la situation où les responsabilités se croisent.
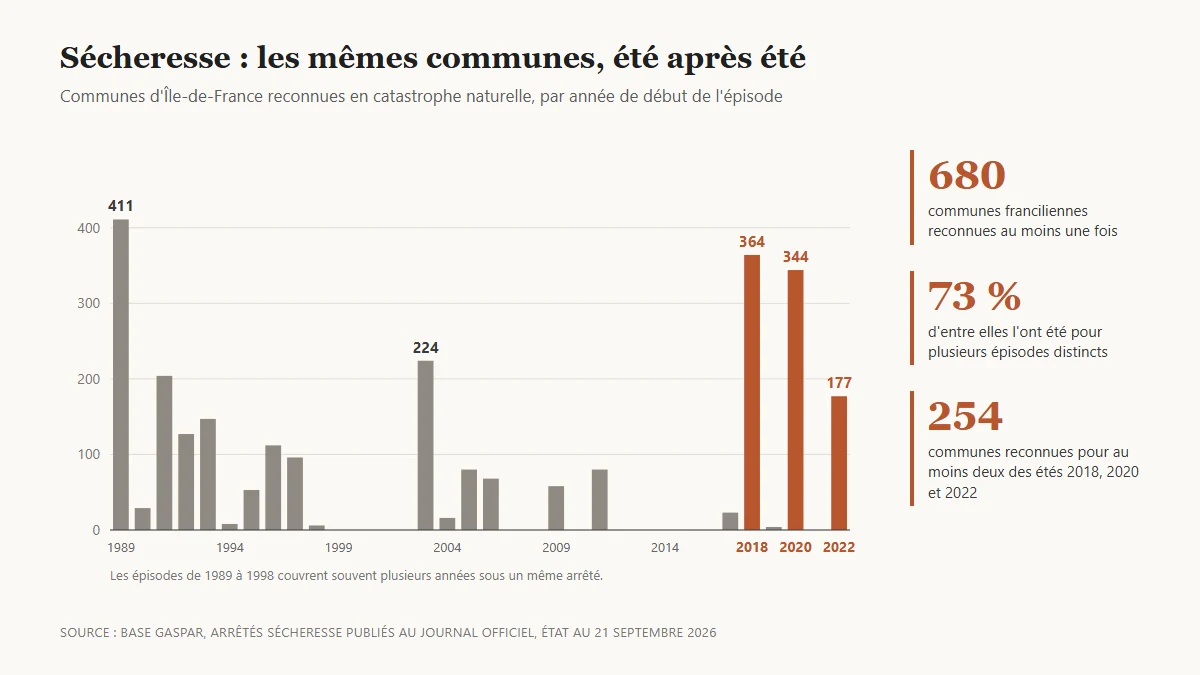
Ces chiffres comptent des communes reconnues, pas des maisons sinistrées. Ils indiquent seulement que, dans une commune donnée, la probabilité de voir un nouvel arrêté pendant la vie d'une réparation n'a rien de théorique. Les arrêtés propres à votre commune se consultent sur la carte du risque fissure en Île-de-France.
Lire la façade avant de lire le contrat
Avant toute démarche, il faut regarder où se situent les nouvelles fissures par rapport aux anciennes réparations. Trois situations se présentent, et chacune oriente vers un interlocuteur différent. Cette lecture ne remplace pas une expertise, mais elle évite de partir dans la mauvaise direction.
Les photos prises à la fin des travaux et le rapport de la première expertise, qui situe chaque fissure traitée, sont indispensables pour cette comparaison. Sans eux, il devient difficile de prouver qu'une fissure est nouvelle.
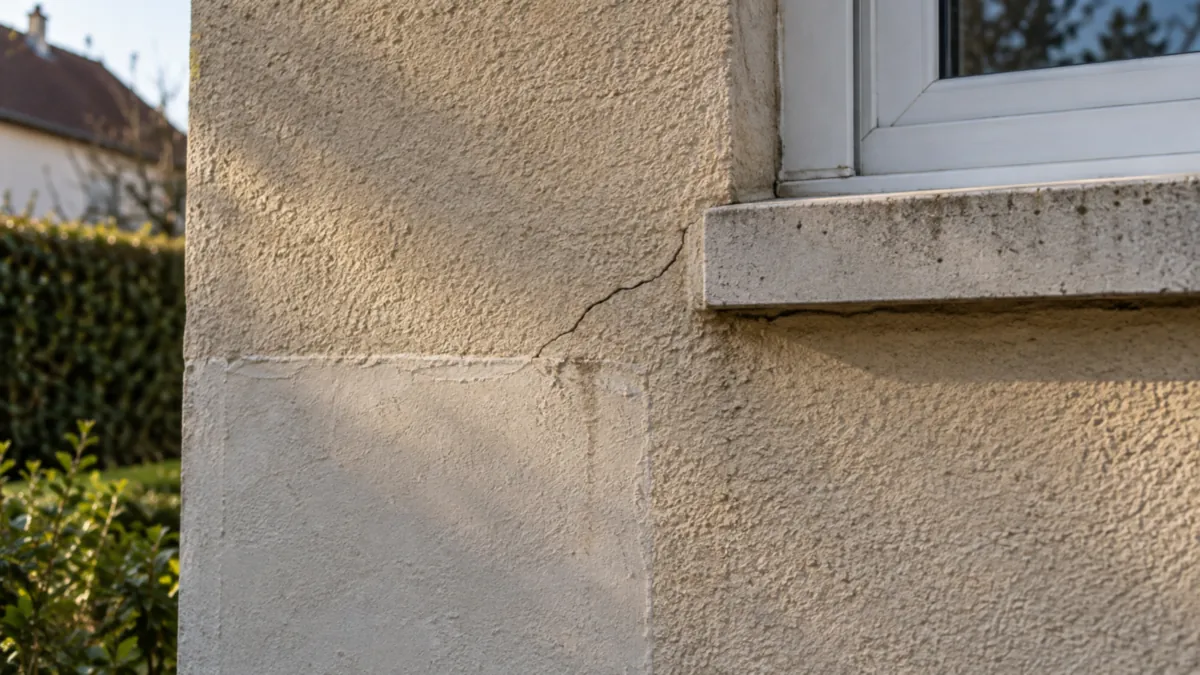
Même façade, trois façons de se refissurer
Réouverture sur place
La fissure suit exactement le tracé réparé, à travers l'enduit neuf et entre les agrafes.
Piste : réparation insuffisante, décennale de l'entreprise
Prolongement
La zone réparée tient, mais la fissure repart au-delà, vers le haut ou vers le sol.
Piste mixte : mouvement nouveau autour d'une réparation qui a tenu
Fissure nouvelle
Des désordres apparaissent loin des réparations, sur d'autres murs ou d'autres ouvertures.
Piste : nouveau sinistre au titre du nouvel arrêté
Une réouverture sur place ne prouve pas à elle seule que la réparation était mauvaise : un épisode très sévère peut rouvrir une zone correctement traitée en surface si les fondations n'ont pas été reprises. C'est justement ce que l'expertise doit établir.
Lecture de terrain d'Expert Fissure IDF ; indicative, à confirmer par un relevé et une expertise
Nouveau sinistre : le dossier recommence de zéro
Si les désordres relèvent du nouvel épisode, la procédure est la même que la première fois, avec ses propres délais. Le dossier précédent ne se rouvre pas : un nouveau sinistre est ouvert, rattaché au nouvel arrêté. Les étapes de la déclaration sont détaillées dans le guide pour déclarer une fissure à son assurance.
Deux différences pèsent pourtant. D'abord, l'expert saura que la maison a déjà été indemnisée, et il comparera avec le rapport précédent. Ensuite, une nouvelle franchise légale de 1 520 € s'applique au nouveau sinistre. L'article L. 125-2 prévoit désormais que les franchises ne s'appliquent qu'une seule fois en cas de succession d'aléas naturels sur une période courte, selon des modalités renvoyées à un décret ; deux étés de sécheresse séparés de plusieurs années ne répondent pas, a priori, à cette définition. Le détail des montants figure dans l'article sur la franchise catastrophe naturelle.
Première et seconde déclaration, ligne à ligne
Premier sinistre
Épisode de 2018
- Arrêté
- Arrêté reconnaissant l'épisode 2018 pour la commune
- Déclaration
- Dans les 30 jours suivant la publication
- Franchise
- 1 520 €
- Prescription
- 5 ans
- État déclaré
- Maison sans réparation antérieure
- Assureur
- Assureur en place pendant l'épisode 2018
- Indemnité
- Affectée aux travaux de réparation
Second sinistre
Épisode de 2022
- Arrêté
- Nouvel arrêté, propre à l'épisode 2022
- Déclaration
- Dans les 30 jours suivant la publication du nouvel arrêté
- Franchise
- 1 520 € à nouveau, sinistre distinct
- Prescription
- 5 ans, qui courent de nouveau
- État déclaré
- Maison réparée : joindre factures, procès-verbal de réception et photos de fin de travaux
- Assureur
- Assureur en place pendant l'épisode 2022, parfois un autre
- Indemnité
- Affectée aux travaux de réparation
Surligné : ce qui change d'un dossier à l'autre
Les exemples d'années sont illustratifs : c'est l'arrêté applicable à votre commune qui fixe les dates réelles.
Code des assurances, articles L. 114-1, L. 125-1 et L. 125-2 ; arrêté fixant la franchise légale des catastrophes naturelles
L'objection la plus prévisible est celle du désordre ancien : l'assureur soutiendra que les fissures existaient déjà et ont été indemnisées. Les règles qui départagent un désordre préexistant et un désordre aggravé par l'épisode ont été fixées par la jurisprudence, présentée dans l'analyse des litiges de fissures tranchés par les tribunaux. La preuve se joue sur les photos datées et sur les relevés faits après les travaux.
Réparation ratée : un autre débiteur que l'assureur du nouvel épisode
Quand la fissure se rouvre exactement là où l'on avait réparé, il faut se demander si le problème vient du nouvel été ou de la réparation elle-même. Les juristes parlent alors de dommages de seconde génération : des désordres qui naissent de l'insuffisance des travaux financés au titre d'un premier sinistre.
Deux responsables peuvent être recherchés. L'entreprise qui a réalisé les travaux répond pendant dix ans, à compter de la réception, des désordres qui compromettent la solidité de la maison. Et l'assureur qui avait préconisé les travaux peut voir sa propre responsabilité engagée : la Cour de cassation juge qu'il est tenu d'une obligation de moyens quant à l'efficacité des travaux qu'il préconise (Cass. 3e civ., 14 septembre 2017, n° 16-19.899). Quand c'est lui qui a désigné l'entreprise et piloté le chantier, cette question se pose avec plus de force encore, comme l'explique l'article sur la réparation en nature par l'entreprise de l'assureur.
Réception des travaux
Point de départ de la garantie décennale de l'entreprise, et de la garantie de parfait achèvement d'un an.
Nouvel été sec
Les fissures réapparaissent. Photographier, dater, mesurer l'ouverture avant tout rebouchage.
Publication du nouvel arrêté
Trente jours pour déclarer le nouveau sinistre, même si l'on soupçonne une réparation ratée : les deux voies se préparent en parallèle.
Expertise du nouveau sinistre
L'expert de l'assureur dira si les désordres relèvent de l'épisode ou des travaux antérieurs. Son avis se discute, rapport de la première expertise en main.
Dix ans après la réception
Fin de la garantie décennale de l'entreprise : au-delà, seule la voie du nouveau sinistre reste ouverte.
Déclarer le nouveau sinistre n'empêche pas d'agir contre l'entreprise, et inversement. Les deux démarches se mènent souvent ensemble, parce que l'on ne sait pas encore laquelle aboutira. Les causes techniques les plus fréquentes d'une réparation qui ne tient pas sont décrites dans l'article sur la fissure qui réapparaît après réparation.
Ce que la première indemnité change pour la seconde
La première indemnité devait être affectée aux travaux de réparation. Si elle l'a été, les factures et le procès-verbal de réception deviennent vos meilleures pièces : ils prouvent que la maison avait été remise en état avant le nouvel épisode. Si elle ne l'a pas été, en tout ou en partie, l'assureur pourra soutenir que les fissures constatées sont celles du premier sinistre, déjà indemnisées et jamais réparées.
Ce point se joue souvent au moment de signer la quittance du premier dossier. Les conséquences de cette signature sont traitées dans l'article consacré à la quittance d'indemnité et à l'indemnité différée.
Entre deux sécheresses, l'assureur a changé
Après un premier sinistre sécheresse, il arrive que l'assureur résilie le contrat à l'échéance, ou que le propriétaire en change de lui-même. Pour la garantie catastrophe naturelle, c'est en principe le contrat en vigueur pendant l'épisode reconnu qui joue. Le nouvel assureur répond donc du nouvel épisode, pas de l'ancien, et il sera d'autant plus attentif à la frontière entre les deux.
Ceux qui peinent à retrouver un assureur après un sinistre disposent d'un recours particulier, présenté dans l'article sur la résiliation après un sinistre sécheresse. Dans tous les cas, un dossier bien tenu entre deux épisodes, avec photos, relevés et factures, est ce qui permet de faire trancher la frontière en votre faveur. Une contre-expertise d'assurance s'appuie précisément sur ces pièces.


