

Votre expert est votre mandataire, et un mandat se révoque
L'expert d'assuré agit en votre nom auprès de l'assureur. Juridiquement, c'est un mandat. L'article 2004 du Code civil permet au mandant de révoquer son mandataire quand il le veut, sans avoir à justifier sa décision. Une clause de la convention qui vous interdirait de le faire jusqu'à l'indemnisation ne vous empêche pas de partir. Elle peut seulement fonder une demande d'indemnité, que le juge peut réduire si elle est excessive.
La différence entre votre expert et celui de la compagnie est rappelée dans l'article sur l'expert d'assuré face à l'expert d'assurance. Ce dernier, vous ne pouvez pas le révoquer, puisque c'est l'assureur qui le mandate. Si c'est lui qui pose problème, la réponse passe par une contre-expertise et, en cas de blocage, par la tierce expertise entre les deux experts.
Avant de révoquer, vérifiez que le problème vient bien de l'expert. Un dossier qui n'avance pas peut aussi être bloqué par l'assureur, qui n'a pas missionné son propre expert ou qui ne répond pas. Dans ce cas, changer d'expert ne fera rien gagner. Demandez d'abord par écrit à votre expert où en est le dossier, avec un délai de réponse de quinze jours. Sa réponse, ou son silence, vous donnera la base de votre décision.
Les pièces du dossier doivent changer de mains avant l'expert
Le vrai risque d'un changement n'est pas juridique, il est matériel. Un nouvel expert qui reprend sans les relevés, sans les photos datées et sans les échanges avec l'assureur doit tout reconstituer. Certaines pièces ne se reconstituent pas : l'état d'une fissure il y a huit mois, un témoin posé puis rompu, une réunion contradictoire déjà tenue.
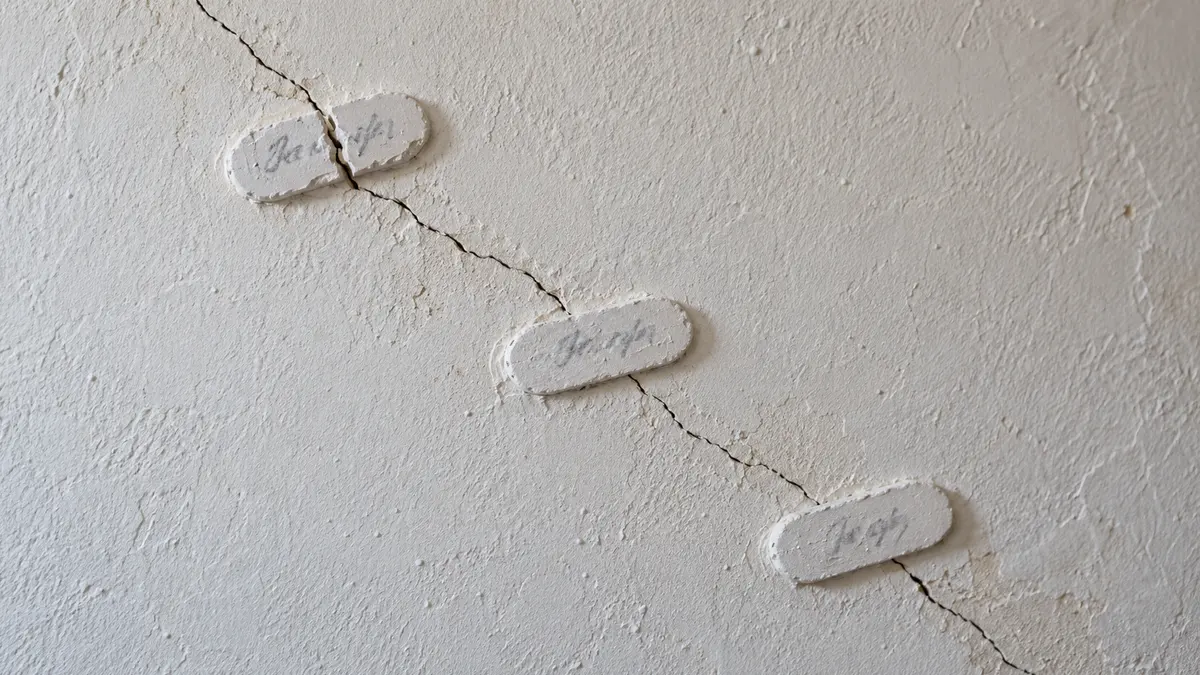
Le contenu d'un rapport sérieux, et la valeur de chaque pièce devant un juge, sont présentés dans l'article sur le contenu d'un rapport d'expertise. Servez-vous-en comme d'une liste de contrôle : ce qui manque dans ce que l'expert sortant vous remet est souvent ce qui n'a jamais été fait.
Qui détient quoi au moment du changement
Faites la demande de restitution dans la lettre de révocation elle-même, avec une liste et un délai. Une liste écrite rend le refus difficile à justifier.
Les honoraires restent dus pour le travail accompli
Révoquer un mandat ne vous dispense pas de payer ce qui a été fait. Tout dépend de la convention signée. Un forfait par étape se calcule simplement. Un honoraire au pourcentage de l'indemnité, très courant chez les experts d'assuré, est plus délicat : l'indemnité n'est pas encore fixée, et l'expert sortant réclame parfois tout ou partie de son pourcentage comme si le dossier était terminé.
Les juges contrôlent ces demandes. Ils peuvent réduire des honoraires disproportionnés au regard du travail réellement fourni, et une indemnité de rupture fixée d'avance dans la convention est une clause pénale, réductible elle aussi si elle est manifestement excessive. Ce qui compte, ce sont les diligences prouvées : visites, mesures, notes, réunions.
Pour savoir si un pourcentage ou un forfait était raisonnable au départ, les fourchettes du marché sont détaillées dans l'article sur le prix d'un expert en bâtiment. Si votre contrat d'assurance comporte une protection juridique, vérifiez aussi ce qu'elle prend en charge : certains contrats remboursent les honoraires d'expert dans un plafond, ce qui est expliqué dans l'article sur la protection juridique pour financer un expert. Obtenez son accord écrit avant de mandater le nouvel expert, faute de quoi elle peut refuser de payer.
Ce que coûte le départ selon la convention signée
Exemple fictifDossier sécheresse ouvert il y a huit mois. L'expert a visité la maison, posé des témoins et assisté à la première réunion avec l'expert de l'assureur. Aucune note de contestation n'a été rédigée.
Si vous avez signé chez vous, sans vous être déplacé au cabinet, vous disposiez de quatorze jours pour vous rétracter. Si ce droit ne vous a pas été indiqué par écrit, le délai est prolongé de douze mois.
Le bon moment pour changer dépend de l'avancement de la contre-expertise
Changer d'expert avant la première réunion avec l'expert de l'assureur ne coûte presque rien en efficacité. Changer après le rapport définitif de la compagnie, au moment où il faut le contester, est plus risqué : le nouvel expert doit s'approprier un dossier en quelques semaines et défendre des constats qu'il n'a pas faits lui-même.
Les délais propres au contrat d'assurance continuent de courir pendant le changement. Si votre expert sortant n'a rien envoyé à l'assureur depuis longtemps, faites-le vous-même avant de révoquer : une lettre recommandée qui rappelle votre désaccord sur l'évaluation des dommages et votre demande d'indemnisation garde une trace de votre position.
Plus le dossier avance, plus le changement est lourd
- 1 Mandat signé, pas encore de visite Le délai de rétractation court peut-être encore. Les honoraires dus sont faibles ou nuls. Ce qui est déjà figé : Rien.
- 2 Visite faite, témoins posés Une étape à payer. Le nouvel expert reprend le suivi des témoins. Ce qui est déjà figé : Les premières mesures, à récupérer intactes.
- 3 Réunion avec l'expert de l'assureur tenue Le nouvel expert doit lire le compte rendu et peut demander une seconde réunion. Ce qui est déjà figé : Ce qui a été admis ou laissé sans réponse pendant la réunion.
- 4 Rapport de l'assureur reçu, contestation à écrire Le délai est court et le nouvel expert travaille sur des constats faits par d'autres. Ce qui est déjà figé : Les conclusions de la compagnie, qu'il faut désormais combattre point par point.
- 5 Proposition d'indemnité ou tierce expertise en cours Changer devient très coûteux. Mieux vaut souvent finir avec l'expert en place et changer ensuite si un recours s'ouvre. Ce qui est déjà figé : La procédure engagée et le choix du tiers expert.
La prescription de deux ans court pendant ce temps. La désignation d'un expert après le sinistre l'interrompt, mais un dossier qui dort ne la suspend pas.
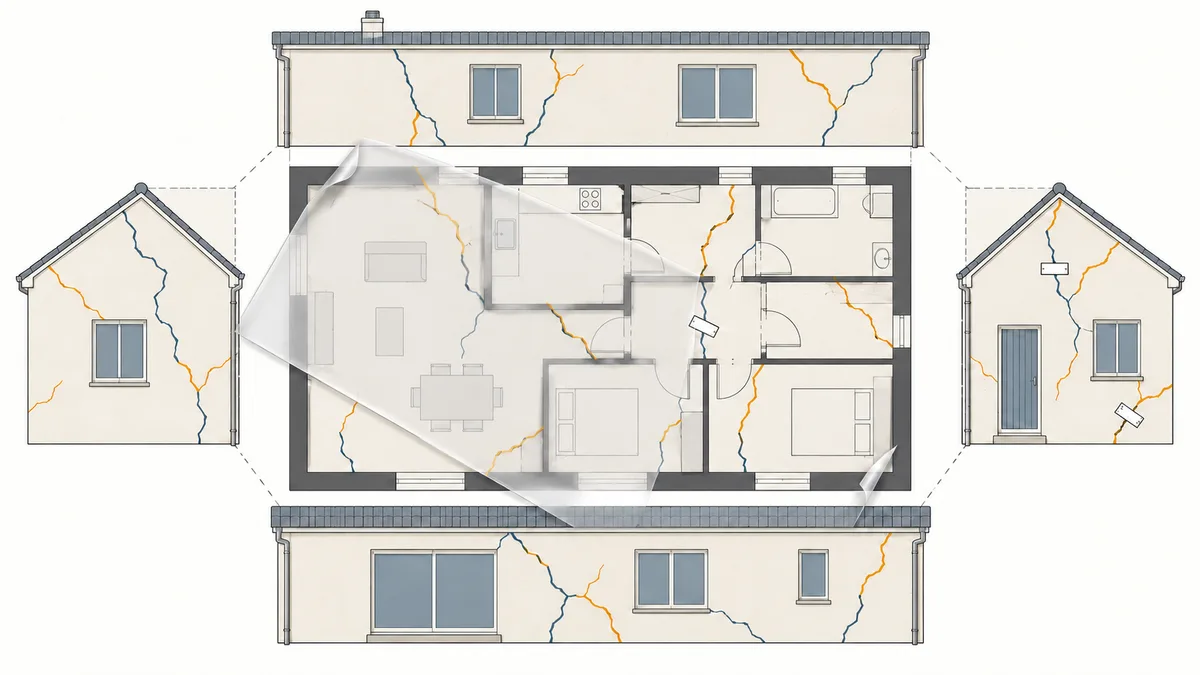
Le nouvel expert reprend le dossier à partir d'un plan des fissures
Un expert qui reprend un dossier commence par refaire un relevé complet de la maison. Il compare ensuite son plan à celui de son prédécesseur et à celui de l'expert de l'assureur. Les fissures nouvelles, celles qui se sont ouvertes et celles qui sont restées stables racontent l'évolution du sinistre depuis la première visite, et cette comparaison vaut souvent plus que chaque relevé pris isolément.
Choisissez le nouvel expert sur des critères vérifiables : son indépendance vis-à-vis des compagnies, son assurance responsabilité civile professionnelle, une convention écrite qui découpe les étapes. La liste des points à contrôler avant de signer est détaillée dans l'article sur la checklist avant de signer avec un expert, et la différence entre un grand cabinet et un expert indépendant dans l'article cabinet d'expertise ou expert indépendant. Nous proposons une contre-expertise d'assurance qui reprend aussi les dossiers déjà engagés par un autre expert.
La révocation se fait par écrit, et l'assureur doit en être informé
Envoyez à l'expert sortant une lettre recommandée avec accusé de réception. Elle indique que vous mettez fin à son mandat à compter de sa réception, lui demande de cesser toute démarche en votre nom, liste les pièces à vous restituer avec un délai de quinze jours et lui demande sa note d'honoraires détaillée. Restez factuel : vous n'avez pas à motiver la révocation, et des reproches écrits pourraient alimenter une discussion sur les honoraires.
Écrivez le même jour à l'assureur, avec le numéro de sinistre. Indiquez que l'expert sortant ne vous représente plus, que toute correspondance doit vous être adressée directement jusqu'à la désignation du nouvel expert, et que vous lui communiquerez son nom. Sans ce courrier, l'assureur peut continuer d'écrire à l'ancien expert, et des courriers importants peuvent se perdre.
Une fois le nouvel expert désigné, transmettez-lui l'ensemble avant sa première visite : les pièces restituées, votre propre copie du dossier, dont le questionnaire sécheresse renvoyé à l'assureur, les échanges avec l'assureur et la liste de ce que l'expert sortant n'a pas rendu. Il pourra réclamer lui-même les éléments manquants, cette fois au nom de son mandat.


