

Le questionnaire arrive en même temps que l'accusé de réception
Aucun texte n'impose de modèle. Chaque compagnie a le sien, parfois intitulé « questionnaire sécheresse », « fiche de renseignements » ou « déclaration complémentaire ». Les rubriques se ressemblent pourtant d'un assureur à l'autre : la date d'apparition des dommages, leur localisation, la description du bâtiment, son histoire, les sinistres antérieurs et des photographies. Le formulaire se termine presque toujours par une attestation sur l'honneur à signer.
Ce document ne remplace pas la déclaration de sinistre. Il la complète. Si vous n'avez pas encore déclaré, la marche à suivre est détaillée dans le guide pour déclarer une fissure à l'assurance. Nous partons ici du moment où le formulaire est déjà arrivé chez vous.
Aucun délai légal n'encadre le renvoi du questionnaire, mais l'assureur attend souvent vos réponses avant de missionner son expert. Un formulaire qui traîne retarde donc le reste du dossier, et les délais que l'assureur doit ensuite tenir ne commencent pas à courir. Ces délais sont expliqués dans l'article sur les retards d'indemnisation après une sécheresse. En pratique, mieux vaut répondre sous deux à trois semaines, une fois les pièces réunies, plutôt que le soir même et de mémoire.
Chaque question sert à tester une autre cause que la sécheresse
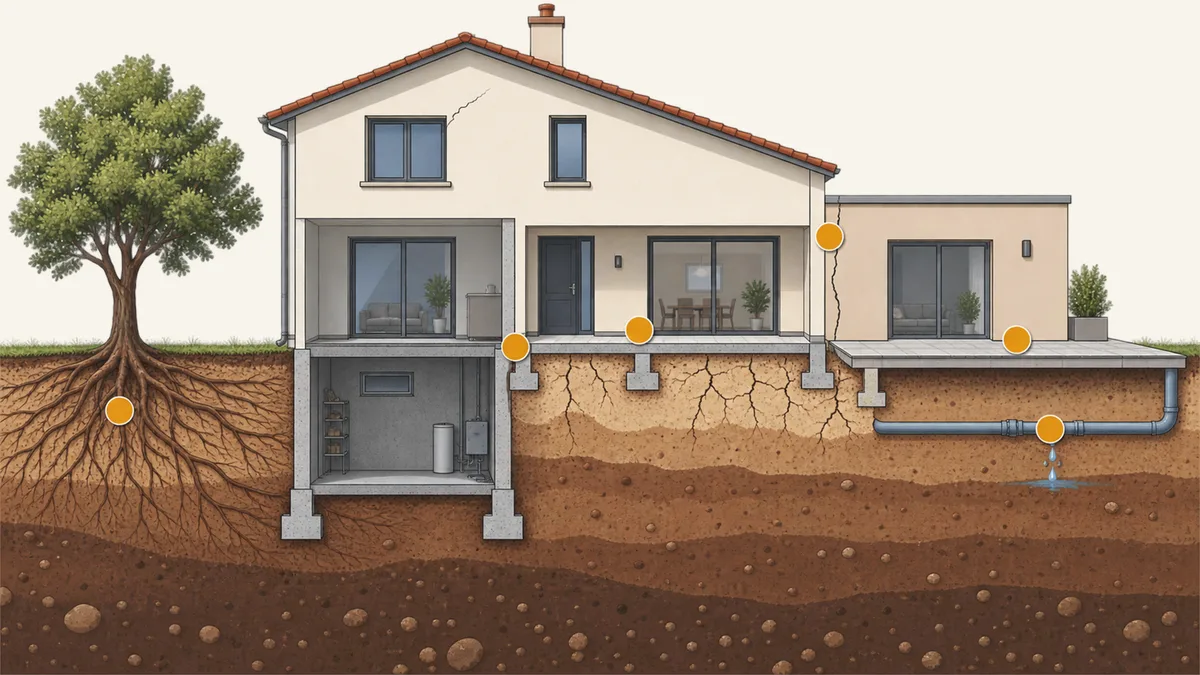
La garantie catastrophe naturelle ne joue que si la sécheresse est la cause déterminante des dommages. L'assureur cherche donc d'abord ce qui pourrait l'expliquer autrement, et le questionnaire est l'outil qui lui permet de le faire avant même de se déplacer. Lire les questions sous cet angle change la façon d'y répondre.
La question des arbres mérite une précision. Leur présence ne suffit pas à écarter la sécheresse, puisque les racines aggravent justement l'assèchement de l'argile. Mieux vaut donc les mentionner avec leur distance que les taire, pour qu'un arbre découvert pendant la visite ne paraisse pas avoir été caché. Le rôle des racines est expliqué dans l'article sur les arbres et la distance aux fondations.
Les rubriques habituelles, et ce que l'assureur y cherche
Rubriques relevées sur des formulaires en usageUne rubrique laissée vide n'est pas neutre. L'expert de l'assureur la complète lui-même, avec l'hypothèse la moins favorable pour vous.
La date d'apparition se donne telle que vous l'avez constatée
C'est la question la plus délicate. L'arrêté de catastrophe naturelle reconnaît une période précise, souvent un trimestre ou une année. La tentation est forte de faire coïncider la date d'apparition avec cette période. C'est une erreur : l'expert peut confronter votre date aux photos, aux messages de l'époque et à l'état des fissures, et une date arrangée qui se révèle fausse compromet tout le dossier.
Les fissures de retrait apparaissent souvent après l'épisode reconnu. Le sol continue de se rétracter, puis la maison réagit avec un décalage, et beaucoup de propriétaires ne remarquent les fissures qu'au retour des vacances ou à l'automne. Une date d'observation postérieure à la période n'a rien d'anormal, à condition d'être expliquée.
Pour retrouver une date, regardez les métadonnées de vos photos de famille prises devant la maison, les messages échangés avec un proche ou un artisan, une demande de devis, ou un courrier adressé à la mairie pour qu'elle demande la reconnaissance. Si la fissure a été rebouchée avant l'arrêté, la reconstitution suit d'autres règles, présentées dans l'article sur les fissures réparées avant l'arrêté.
La même question, trois façons d'y répondre
Q1. À quelle date avez-vous constaté les premières fissures ?
Rien ne rattache le dommage à l'épisode reconnu. Le mot « années » suggère un désordre ancien et évolutif, sans lien avec la période de l'arrêté.
La date colle à l'arrêté, mais aucune pièce ne la prouve. Si une photo plus ancienne montre déjà la fissure, la réponse se retourne contre vous.
Une fenêtre courte, bornée par deux preuves et compatible avec la période reconnue. Il n'y a rien à interpréter.
Donner une date approximative ne pose pas de problème si vous l'expliquez : « au plus tard en octobre 2025, première photo datée du 12 ». Ce qui affaiblit le dossier, c'est une date qu'aucune pièce ne vient soutenir.
Les travaux et les agrandissements se déclarent avec leurs pièces
Les questions sur la date de construction et sur les travaux des dix dernières années ont deux objectifs. Une maison de moins de dix ans relève d'abord de la garantie décennale du constructeur, pas de la catastrophe naturelle. Quant aux travaux récents, ils peuvent avoir créé une fissure sans aucun lien avec le sol.
Si vous ignorez l'année de construction, l'acte de vente l'indique souvent, et le service urbanisme de la mairie conserve les permis. Les photographies aériennes anciennes de l'IGN, consultables sur le service « Remonter le temps », permettent aussi de dater une extension à quelques années près. Écrivez la source à côté de la date : « vers 1968, d'après l'acte de 2004 ».
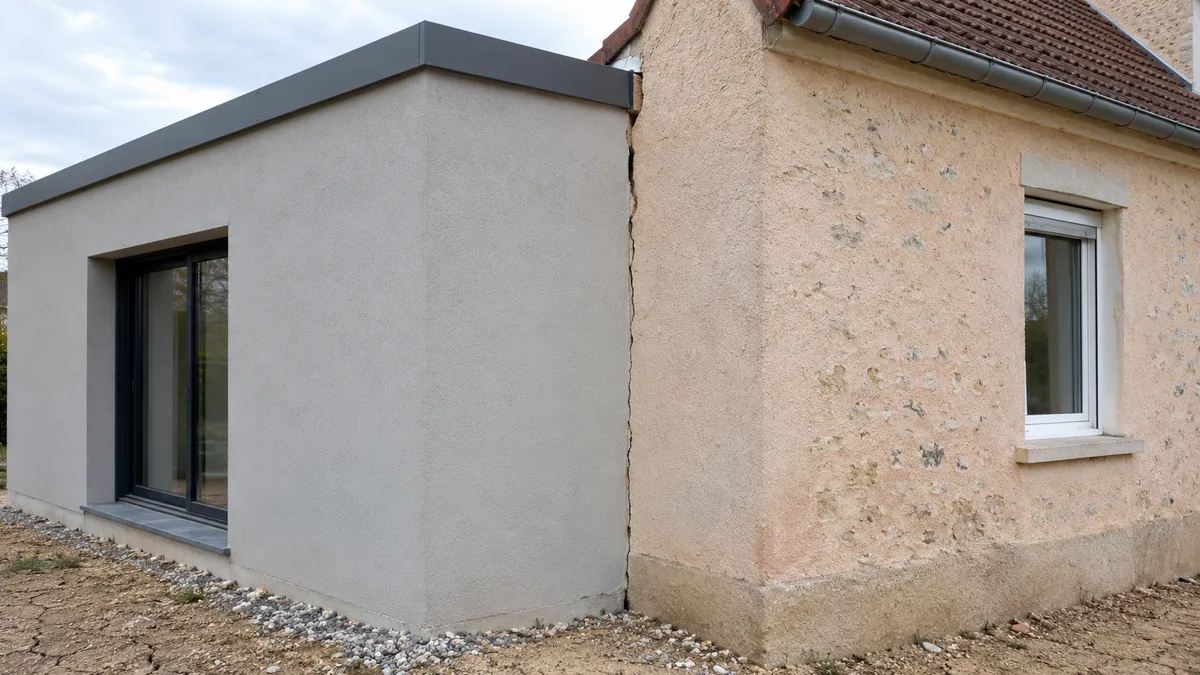
Une extension déclarée avec sa date et son permis ne fait pas perdre la garantie. C'est une extension découverte pendant la visite, absente du questionnaire, qui fait douter. La question du joint entre l'existant et l'agrandissement est traitée dans l'article sur les fissures à la jonction d'une extension. Pour des travaux sans autorisation, la situation particulière est détaillée dans l'article consacré aux extensions sans permis face à la sécheresse.
Les sinistres passés se déclarent, même quand la réponse coûte
La rubrique sur les sinistres antérieurs inquiète souvent. Si la maison a déjà été indemnisée pour une sécheresse, l'assureur va vérifier que l'argent a servi à réparer et que les fissures actuelles sont nouvelles. Cette vérification est normale, et les règles d'un second sinistre sont détaillées dans l'article sur la maison déjà indemnisée qui se refissure.
Certains propriétaires craignent que leur réponse révèle une omission faite à la souscription du contrat. Sur ce point, la Cour de cassation, réunie en chambre mixte le 7 février 2014, a jugé que l'assureur ne peut reprocher une fausse déclaration qu'à partir des réponses aux questions précises qu'il a posées lors de la souscription. Cacher aujourd'hui un ancien sinistre serait en revanche une fausse déclaration nouvelle, faite en pleine connaissance de cause.
Si vous avez acheté la maison il y a peu, le formulaire demande aussi le nom de l'ancien propriétaire et de son assureur. Ce n'est pas une formalité : selon la date de l'épisode, c'est peut-être lui qui doit indemniser, comme l'explique l'article sur la maison achetée après une sécheresse. Et si votre contrat a changé entre-temps, l'obligation d'informer le nouvel assureur de vos sinistres passés est présentée dans l'article sur la résiliation après une sécheresse.
L'attestation sur l'honneur n'engage que ce que vous savez
La dernière ligne du formulaire impressionne. Vous certifiez l'exactitude de vos réponses, et le contrat prévoit souvent qu'une fausse déclaration sur le sinistre fait perdre la garantie. Cette sanction a des conditions : elle doit figurer dans le contrat en caractères très apparents, et l'assureur doit prouver votre mauvaise foi, c'est-à-dire une inexactitude volontaire. Une erreur de bonne foi ne suffit pas.
Rien ne vous oblige à rester dans les cases. Une feuille annexe, numérotée et signée, permet de nuancer une réponse, d'expliquer une incertitude ou d'ajouter un élément qu'aucune question ne prévoit, comme des fissures apparues chez les voisins au même moment. L'expert la lira avec le reste.
Une formule courante, lue mot par mot
Je soussigné atteste sur l'honneur l'exactitude des renseignements1 portés au présent questionnaire et reconnais avoir été informé que toute fausse déclaration intentionnelle2 entraîne la perte du droit à indemnité3.
Vous certifiez ce que vous savez. « Non connu » ou « d'après l'acte de vente » sont des réponses exactes, alors qu'une estimation présentée comme une certitude ne l'est pas.
Il faut une volonté de tromper, que l'assureur doit prouver. Une date approximative et expliquée, ou un oubli réparé spontanément, n'entrent pas dans ce cadre.
La sanction ne joue que si le contrat la prévoit en caractères très apparents. Relisez vos conditions générales avant de vous inquiéter d'une formule de formulaire.
Le questionnaire se renvoie complet, daté et doublé d'une copie
Gardez une copie intégrale de ce que vous envoyez, questionnaire, annexe et photos. Envoyez l'ensemble par lettre recommandée avec accusé de réception ou par l'espace client, en conservant une capture d'écran de l'envoi. Listez les pièces jointes sur la dernière page pour que l'assureur ne puisse pas dire qu'il ne les a pas reçues.
Certaines questions dépassent ce qu'un propriétaire peut savoir, comme la profondeur des fondations ou le type de sol. Dans ce cas, un diagnostic de fissure réalisé par un expert indépendant avant de répondre permet de compléter ces rubriques avec un constat technique plutôt qu'une supposition, et prépare déjà la discussion avec l'expert de l'assureur.
Ce dernier arrivera avec votre questionnaire dans son dossier et vérifiera chaque réponse sur place. La façon de préparer ce rendez-vous, pièce par pièce, est décrite dans l'article sur la visite de l'expert de l'assurance.


