

Ce qu'est juridiquement une quittance, et ce qu'elle n'est pas
Le mot quittance désigne en principe un simple reçu : la reconnaissance qu'une somme a été encaissée. Dans la pratique assurantielle, le document qui vous est envoyé mélange presque toujours deux choses, et c'est ce mélange qui pose problème. Une partie constate le paiement, l'autre organise vos renoncements.
Dès lors que le texte comporte une formule de règlement définitif, de solde de tout compte ou de renonciation à tout recours, le document bascule dans le régime de la transaction défini par l'article 2044 du code civil : des concessions réciproques mettent fin à une contestation née ou à naître. Une transaction régulièrement conclue a, entre les parties, l'autorité de la chose jugée. La remettre en cause suppose alors de démontrer un vice du consentement ou un désordre réellement nouveau, ce qui est un tout autre exercice que discuter un chiffrage.
Les cinq zones à lire avant de dater le document
Un document qui ne comporte ni décomposition ni mention de la part différée mérite une demande écrite de précision avant toute signature.
Qualification de la transaction : articles 2044 et 2052 du code civil.
Le calendrier joue ici contre l'assuré. La quittance arrive au terme d'un parcours qui a déjà consommé, en Île-de-France, près d'une année entre l'épisode de sécheresse et la parution de l'arrêté, puis les délais d'instruction imposés à l'assureur. Le sentiment d'avoir assez attendu est exactement ce qui fait signer sans relire.
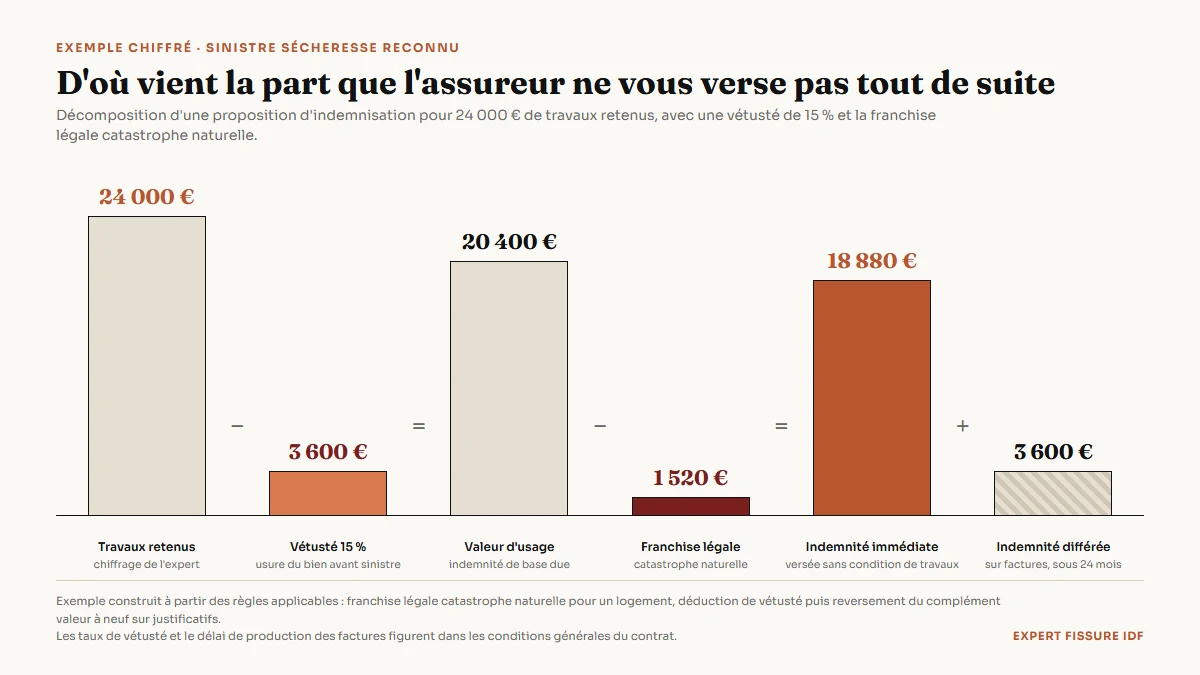
Indemnité immédiate et indemnité différée : d'où vient la part retenue
La plupart des propositions se présentent en deux blocs. Le premier, l'indemnité immédiate, correspond à la valeur d'usage du bien endommagé, c'est-à-dire au montant des travaux diminué de la vétusté et de la franchise. Le second, l'indemnité différée, correspond au complément de vétusté : il est prévu par la garantie valeur à neuf et n'est versé que sur présentation des factures de travaux, dans un délai fixé au contrat, le plus souvent vingt-quatre mois. Le montant de ces factures dépend aussi du taux de TVA retenu par l'entreprise, un point que le chiffrage établi sur devis ne suit pas toujours.
La mécanique de calcul de la vétusté est un sujet en soi, traité dans le détail du calcul d'une indemnisation RGA. Ce qui nous intéresse ici est différent : ce n'est pas le pourcentage retenu, c'est le fait qu'une partie de la somme annoncée dans le courrier n'est pas acquise au moment où vous signez.
| Ce qui les distingue | Indemnité immédiate | Indemnité différée |
|---|---|---|
| Ce qu'elle couvre | La valeur d'usage : travaux retenus moins vétusté et franchise | Le complément de vétusté, au titre de la garantie valeur à neuf |
| Quand elle est versée | Dès l'accord sur la proposition, sous vingt et un jours | Après présentation des factures de travaux |
| Condition | Sinistre sécheresse survenu depuis 2024 : affectée aux travaux préconisés par l'expert, engagés sous 24 mois | Travaux réalisés et justifiés dans le délai prévu au contrat |
| Si rien n'est entrepris | Sinistre sécheresse depuis 2024 : restitution exigible après mise en demeure ; autres sinistres : preuve du non-emploi à la charge de l'assureur | Définitivement perdue à l'expiration du délai |
| Ce que la signature engage | Le montant devient difficile à rediscuter | Le droit au complément subsiste, la signature n'y renonce pas |
Cette distinction explique un malentendu très courant. Un propriétaire qui renonce finalement aux travaux, ou qui les fait réaliser au noir sans facture, perd le complément différé sans que l'assureur ait rien fait d'irrégulier. Pour un sinistre sécheresse survenu depuis le 1er janvier 2024, il s'expose en plus à devoir rendre l'avance déjà perçue. À l'inverse, un propriétaire qui signe la quittance conserve intégralement son droit au différé : la signature porte sur le montant global retenu, pas sur la renonciation à une somme qui n'est pas encore exigible. Pour un logement loué, le moment où chaque part est encaissée compte aussi pour l'impôt, parce que l'indemnité et les travaux qu'elle paie se déclarent l'année où ils sont versés : c'est l'objet de l'article qui explique s'il faut déclarer l'indemnité sécheresse aux impôts.
Ce que votre assureur ne peut pas conditionner aux travaux
Il existe une frontière nette, et elle est souvent franchie dans les courriers. L'article L121-17 du code des assurances impose que les indemnités versées en réparation d'un dommage causé à un immeuble bâti soient effectivement affectées à sa remise en état. Cette obligation d'affectation est réelle, et une clause contraire du contrat serait réputée non écrite.
Mais obligation d'affectation ne veut pas dire preuve préalable. La Cour de cassation l'a tranché sans détour : le texte ne subordonne pas le versement des indemnités dues à la justification par l'assuré de la réalisation préalable des travaux de remise en état. Autrement dit, l'assureur doit payer d'abord, et c'est à lui, s'il estime ensuite que la somme n'a pas été affectée, d'agir en restitution et d'en apporter la preuve.
Pour les fissures de sécheresse, cette règle générale a été resserrée. Depuis le décret n° 2024-82 du 5 février 2024, l'article R. 125-6-1 du code des assurances impose, pour les sinistres de retrait-gonflement des argiles survenus à partir du 1er janvier 2024, que l'indemnité serve à la remise en état effective du bien, conformément aux travaux préconisés par l'expert. Les travaux doivent être engagés dans les vingt-quatre mois qui suivent l'accord sur la proposition d'indemnisation, avec une prolongation de douze mois possible lorsque des autorisations administratives ou des études préalables l'imposent.
L'assureur peut alors verser l'indemnité en plusieurs fois et régler le solde dans les vingt et un jours suivant la réception des factures. Si ces factures ne viennent pas, il peut réclamer la restitution de l'avance déjà versée, après une mise en demeure qui laisse un délai raisonnable au regard des travaux restant à faire. Pour un sinistre sécheresse récent, la réponse à la question « puis-je garder l'indemnité sans faire les travaux ? » est donc non. Une exception existe pourtant dans le même texte : lorsque les travaux de remise en état dépassent la valeur vénale du bien, l'obligation de réparer tombe, et le propriétaire d'une maison jugée irréparable retrouve le libre usage de l'indemnité.
- Exiger les factures avant tout versement n'est pas fondé : même dans le régime sécheresse de 2024, une avance est versée avant les travaux, et seul le solde attend les factures.
- Hors sinistre sécheresse relevant du décret de 2024, l'action en restitution fondée sur l'article L121-17 suppose au préalable qu'un arrêté du maire ait prescrit les mesures de remise en état, faute de quoi elle est irrecevable.
- Subordonner la signature de la quittance au versement lui-même inverse l'ordre légal : le versement est dû dans les vingt et un jours suivant l'accord sur la proposition.
- Le complément différé, lui, peut légitimement être conditionné aux factures, parce qu'il relève d'une garantie distincte, la valeur à neuf, et non de l'indemnité de base.
Cette dernière ligne est la nuance que les deux camps ont tendance à oublier. Contester une retenue sur l'indemnité immédiate a du sens ; contester une retenue sur le complément valeur à neuf tant que les travaux ne sont pas faits n'en a aucun. Savoir de quelle part on parle, et sous quel régime tombe le sinistre, sont les deux premières questions à poser au gestionnaire, avant même de discuter les montants.
Les mentions qui changent la portée de votre signature
Les formulations employées se ressemblent toutes au premier coup d'oeil, et leurs effets n'ont rien de comparable. Quatre familles de mentions reviennent dans les quittances envoyées après un sinistre fissure, de la plus neutre à la plus fermante.
Quatre formulations, quatre portées très différentes
La réserve se porte de façon manuscrite au-dessus de la signature, sur l'exemplaire renvoyé, et une copie datée du document signé se conserve systématiquement.
Qualification et effets de la transaction : articles 2044 et 2052 du code civil.
Ce qui reste possible après la signature, et ce qui ne l'est plus
Signer ne fait pas tout disparaître, mais déplace la discussion sur un terrain nettement plus étroit. Avant la signature, le débat porte sur l'évaluation : nature des désordres, périmètre des travaux, chiffrage. Après, il porte sur la validité de l'acte lui-même, ce qui suppose de démontrer une erreur, un dol, ou la survenance d'un désordre distinct de celui qui a été réglé.
Le passage se fait dans un seul sens
Une réserve manuscrite portée avant la signature maintient ouvert, sur les seuls points qu'elle vise, ce qui se referme sur tout le reste.
Effets de la transaction entre les parties : article 2052 du code civil.
Concrètement, la fenêtre utile est courte et se situe entre la réception de la proposition et le renvoi du document. C'est le moment où un chiffrage contradictoire pèse le plus, parce qu'il s'oppose à une offre encore ouverte plutôt qu'à un accord conclu. Une contre-expertise d'assurance commandée à ce stade produit un état estimatif comparable, poste par poste, à celui de l'expert mandaté par l'assureur.
Si la proposition a déjà été refusée et que la discussion s'enlise, les voies de recours formelles prennent le relais et suivent une autre logique, détaillée dans la marche à suivre pour contester une décision de l'assurance. Et si vous hésitez sur la personne à mandater, la différence de mandat entre les deux profils d'experts est expliquée dans la comparaison entre expert d'assuré et expert de l'assurance.


