

Le mot « esthétique » n'est pas dans la loi
L'ordonnance n° 2023-78 du 8 février 2023 a ajouté une phrase à l'article L. 125-2 du Code des assurances. Pour les dommages dont la cause déterminante est le retrait et le gonflement des argiles, la garantie est désormais « limitée aux dommages susceptibles d'affecter la solidité du bâti ou d'entraver l'usage normal du bâtiment ».
Le décret n° 2024-82 du 5 février 2024 reprend ces deux critères dans l'article R. 125-7 : la garantie couvre l'ensemble des dommages qui affectent la solidité du bâti ou entravent l'usage normal des bâtiments. Les deux conditions sont alternatives. Il suffit que l'une soit remplie.
Où se placent vos désordres
Solidité du bâti seulement
- 1Fissure traversante d'un mur porteur
- 2Décollement d'un pignon
Les deux critères
- 7Linteau fissuré au-dessus d'une porte bloquée
Usage normal seulement
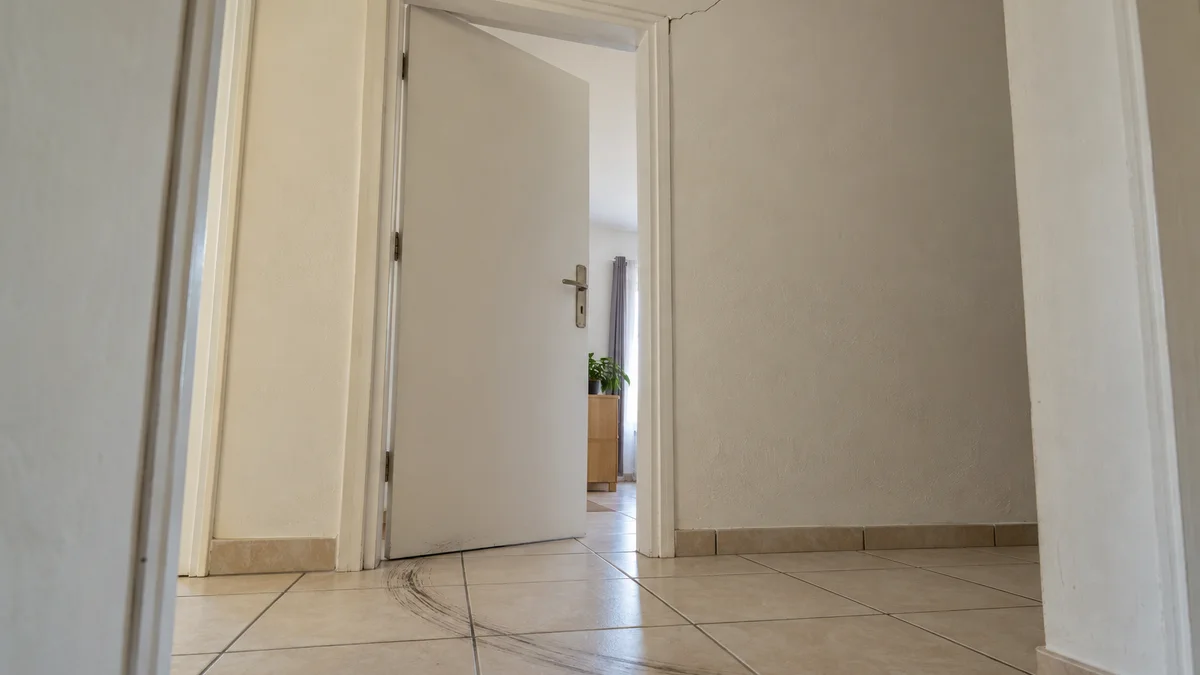
- 3Porte qui frotte ou ne ferme plus
- 4Fenêtre qui n'est plus étanche
- 5Infiltration par une fissure
- 6Carrelage soulevé qui fait trébucher
Aucun des deux
- 8Microfissure isolée d'un enduit, sans autre désordre
- 9Faïençage d'une peinture
Un même mur peut changer de zone : une fissure fine qui fait jouer une huisserie quitte l'extérieur des cercles pour entrer dans celui de l'usage normal.
Code des assurances, art. L. 125-2 et R. 125-7 ; classement indicatif, chaque dossier s'apprécie sur place.
Un refus qui se contente du mot « esthétique » ne dit donc pas lequel des deux critères manque, ni pourquoi. C'est la première faiblesse à relever. La distinction technique entre une fissure structurelle et une fissure de surface est détaillée dans l'article sur les critères d'expert qui séparent fissure structurelle et esthétique, mais le critère juridique va plus loin : une fissure superficielle peut entraver l'usage normal.
Ce que le décret exclut aussi : les annexes
Le décret de 2024 a ajouté une seconde limite, souvent confondue avec la première. Les constructions annexes aux parties d'habitation ou professionnelles sortent de la garantie sécheresse : remises, garages et parkings, terrasses, murs de clôture, serres, aires de jeux et piscines sont cités parmi les exemples.
L'exclusion tombe quand l'annexe fait corps avec le bâtiment principal, c'est-à-dire quand elle participe à ses fondations, à son ossature, ou à son clos et son couvert. Un garage accolé qui partage la fondation de la maison n'est pas traité comme une remise au fond du jardin. Le cas de chaque dépendance est passé en revue dans l'article sur les garages, vérandas et clôtures fissurés, et celui du bassin dans l'article sur la piscine fissurée par la sécheresse.
Deux motifs, deux réponses
Un refus pour « annexe » se conteste en prouvant le lien structurel avec la maison. Un refus pour « esthétique » se conteste en prouvant une atteinte à la solidité ou à l'usage. Lisez bien lequel des deux motifs est invoqué avant de répondre.
La règle s'applique-t-elle seulement à votre sinistre ?
C'est la question qu'on pose le moins, et parfois celle qui clôt le débat. Le décret de 2024 prévoit que ses dispositions s'appliquent aux sinistres survenus à compter du 1er janvier 2024. Pour une sécheresse antérieure, l'article L. 125-2 ne contenait pas cette limitation : l'assureur doit alors fonder son refus sur autre chose, comme l'absence de lien entre le sol et les fissures.
Or en Île-de-France, la plupart des dossiers encore ouverts portent sur des épisodes plus anciens. Le graphique ci-dessous compte, année par année, les communes franciliennes reconnues en état de catastrophe naturelle pour la sécheresse, d'après la base publique des arrêtés.
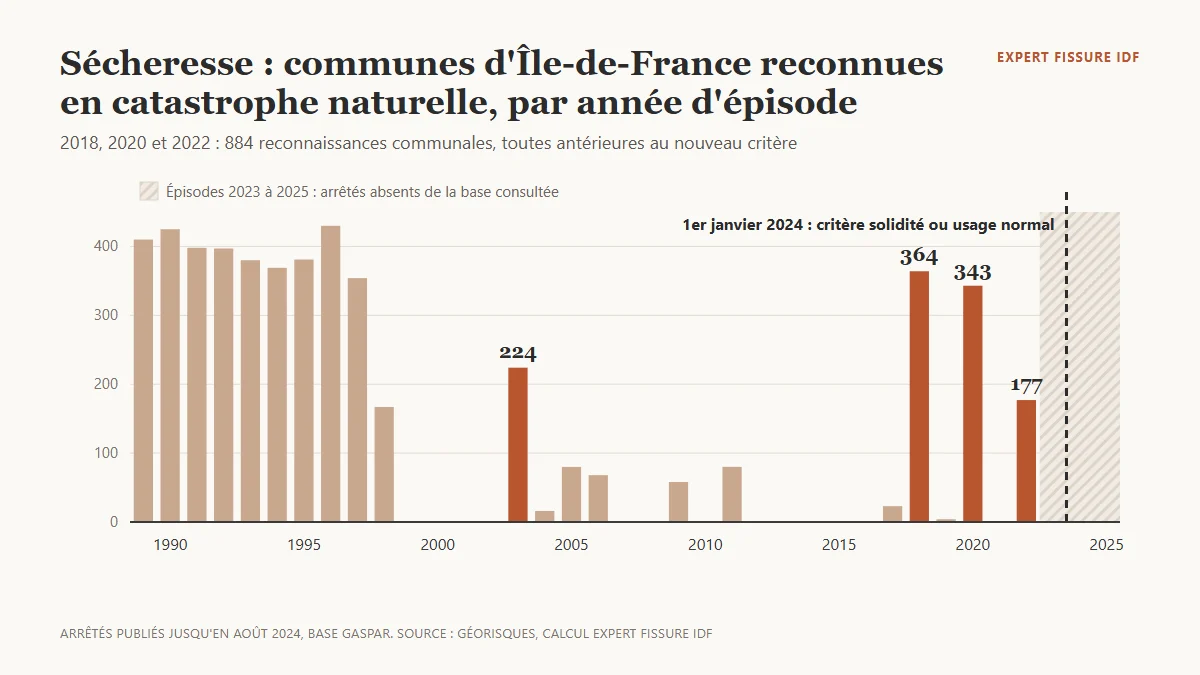
Les trois grands épisodes récents, 2018, 2020 et 2022, ont touché à eux seuls 884 reconnaissances communales en Île-de-France, toutes antérieures au nouveau critère. Si votre commune a été reconnue pour l'un d'eux et que votre déclaration s'y rattache, demandez à l'assureur sur quel texte il fonde le refus. Pour savoir si le sol de votre commune est en ce moment en déficit, la carte de vigilance argile est mise à jour chaque semaine.
Même fissure, deux lectures
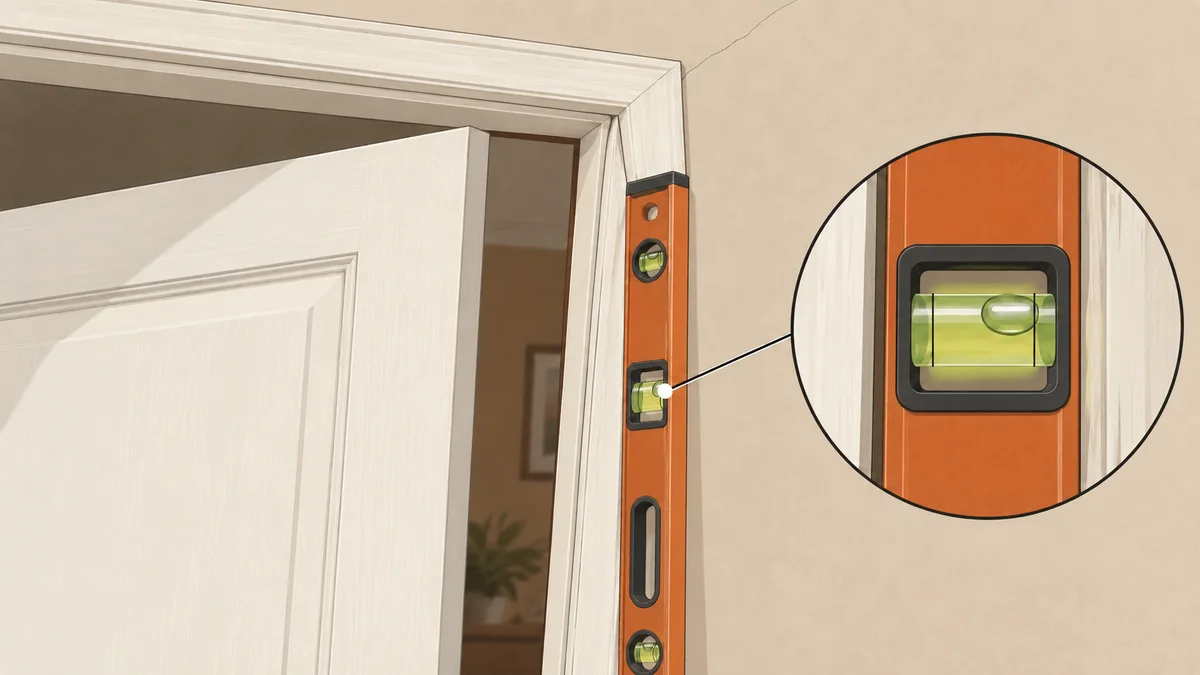
Sur une photo prise de loin, une fissure de 0,3 mm au-dessus d'une porte ressemble à un défaut de peinture. L'expert qui ne regarde que le mur la classera en esthétique. Celui qui ouvre et ferme la porte, pose un niveau sur l'huisserie et observe la feuillure constatera autre chose.
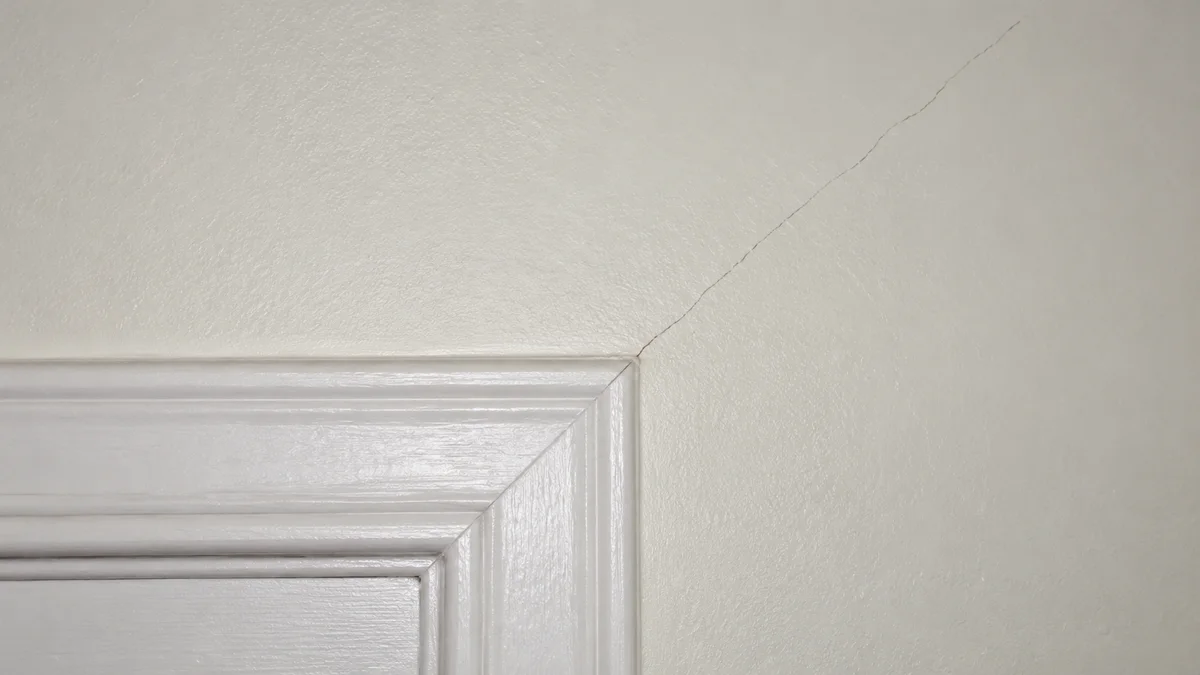
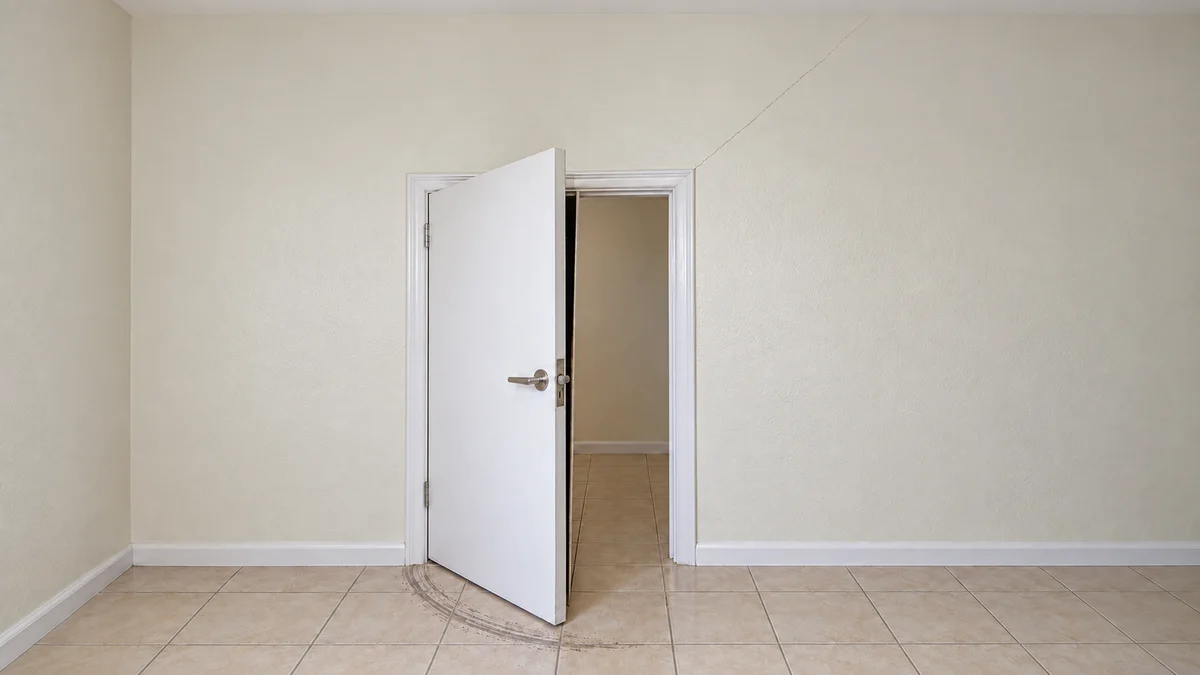
La fissure n'a pas changé. Ce qui change, c'est de montrer l'effet du mouvement sur l'usage de la pièce.
C'est tout l'enjeu des fissures en biais aux angles des ouvertures, décrites dans le guide sur la fissure en moustache autour des portes et fenêtres : elles sont fines, mais elles signalent souvent un cadre qui s'est déformé.
Prouver l'entrave à l'usage normal
Les textes ne définissent pas l'usage normal, et la jurisprudence sur ce critère récent reste mince. En pratique, il se prouve par des constats simples, datés et répétables, que l'on peut opposer à un expert qui ne les a pas faits. Chaque pièce ci-dessous répond à une question précise.
Les pièces qui démontent le motif « esthétique »
-
Pièce n° 1
Vidéo d'une porte ou d'une fenêtre qu'on ouvre et ferme
Prouve L'usage est entravé, pas seulement l'aspect.
-
Pièce n° 2
Mesure au niveau et au mètre sur l'huisserie
Prouve Le cadre s'est déformé, avec un chiffre à l'appui.
-
Pièce n° 3
Photos datées des traces de frottement au sol
Prouve Le blocage est apparu après l'épisode de sécheresse.
-
Pièce n° 4
Facture d'un menuisier qui a raboté ou recalé un ouvrant
Prouve Un professionnel a dû intervenir pour rétablir l'usage.
-
Pièce n° 5
Photos d'une infiltration ou d'une tache d'humidité
Prouve La fissure laisse passer l'eau : le clos n'est plus assuré.
-
Pièce n° 6
Relevés de largeur sur plusieurs saisons
Prouve La fissure bouge : le désordre n'est pas figé.
Une pièce ne vaut que datée. Notez la date sur chaque photo et conservez les fichiers d'origine.
Les relevés sur plusieurs saisons ont un intérêt double : ils prouvent que la fissure est active, et ils répondent d'avance à l'expert qui voudrait attendre avant de conclure. Quand l'assureur propose de lui-même un suivi, les conditions à poser sont détaillées dans l'article sur le suivi de fissures imposé par l'assureur.
Contester, dans le bon ordre
Un refus pour motif esthétique se renverse rarement par une simple lettre de protestation. Il se renverse par un rapport qui établit, pièce par pièce, l'atteinte à la solidité ou à l'usage. La contestation suit donc un ordre précis.
- Demander le rapport définitif et les comptes rendus de visite, que l'assureur doit communiquer pour un sinistre sécheresse.
- Vérifier la date du sinistre : s'il est antérieur au 1er janvier 2024, demander par écrit sur quel texte repose le refus.
- Réunir les pièces sur l'usage normal, en commençant par les ouvertures et les infiltrations.
- Faire établir une contre-expertise qui répond point par point au rapport de l'assureur.
- Adresser une réclamation écrite au service réclamations, puis saisir le médiateur de l'assurance si le désaccord persiste.
- Envisager la tierce expertise si les deux experts restent en désaccord sur la nature des dommages.
La contre-expertise d'assurance est l'étape qui pèse le plus : c'est elle qui transforme vos constats en conclusions techniques opposables à l'expert de l'assureur. Les étapes suivantes, de la réclamation au médiateur, sont décrites dans l'article sur la contestation d'un refus d'indemnisation, et l'arbitrage entre deux experts dans celui sur la tierce expertise.
Un dernier point : si la contestation aboutit, l'indemnité doit être employée à réparer les dommages, avec des factures à produire dans les vingt-quatre mois. Un chiffrage réaliste des réparations fait donc partie de la contestation, pas de l'après.


