

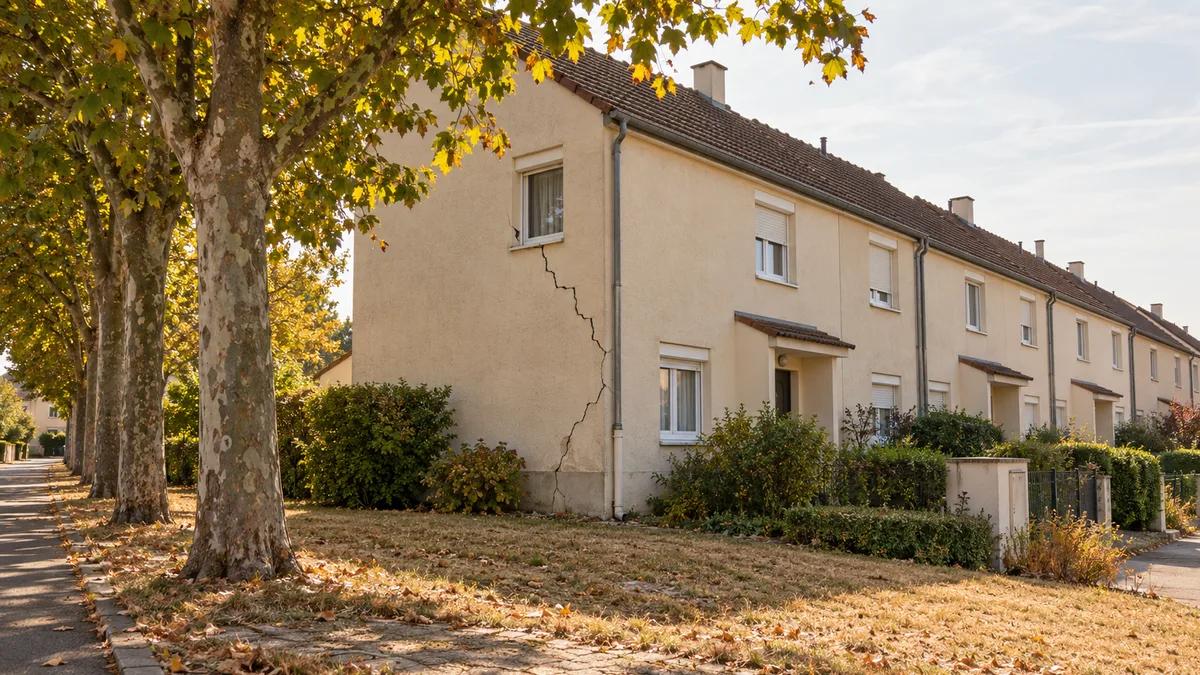
Près de 40 000 logements sociaux franciliens sont des pavillons, et plus de la moitié se trouvent dans des communes très argileuses
Le répertoire des logements locatifs des bailleurs sociaux (RPLS), dans son édition 2025, recense 39 586 logements individuels en Île-de-France. Ils ne pèsent que 3 % du parc social de la région, mais ils sont concentrés là où la maison individuelle domine : 9 148 en Seine-et-Marne, 8 430 dans le Val-d'Oise, 6 829 dans les Yvelines, 6 203 en Essonne. Paris n'en compte que 206.
Nous avons croisé chaque commune avec la part de sa surface classée en aléa fort de retrait-gonflement des argiles par le BRGM. Résultat : 21 596 pavillons sociaux, soit 55 % du total, sont situés dans une commune dont au moins un cinquième du territoire est en aléa fort. Et 31 951, soit 81 %, sont dans une commune déjà reconnue au moins une fois en catastrophe naturelle pour la sécheresse.
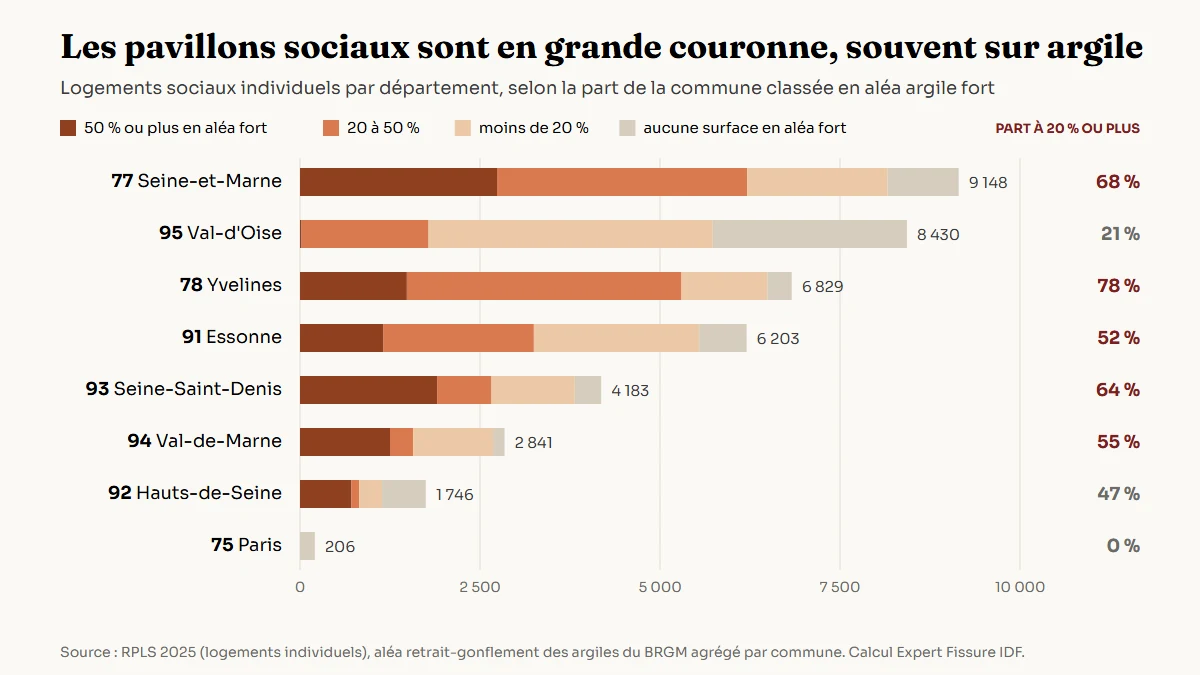
Le Val-d'Oise est l'exception utile à retenir : beaucoup de pavillons sociaux, mais seulement 21 % dans des communes très argileuses. À l'inverse, dans les Yvelines, 78 % des pavillons du parc sont dans des communes où l'aléa fort couvre au moins un cinquième du territoire, et 68 % en Seine-et-Marne.
Ces chiffres décrivent la commune, pas la parcelle. Un programme peut être posé sur un îlot de limon dans une commune très argileuse, ou l'inverse. C'est pourquoi le tri à l'échelle du patrimoine se fait d'abord sur carte, puis se confirme sur le terrain.
Le gros du parc a été construit entre 1980 et 2019, avant que l'étude de sol devienne obligatoire
La pyramide des âges de ces pavillons est très particulière. La décennie 1980 domine avec 9 212 logements, l'époque des villes nouvelles de Cergy, Saint-Quentin-en-Yvelines, Sénart et Marne-la-Vallée. Au total, 77 % du parc pavillonnaire social a été livré entre 1980 et 2019.
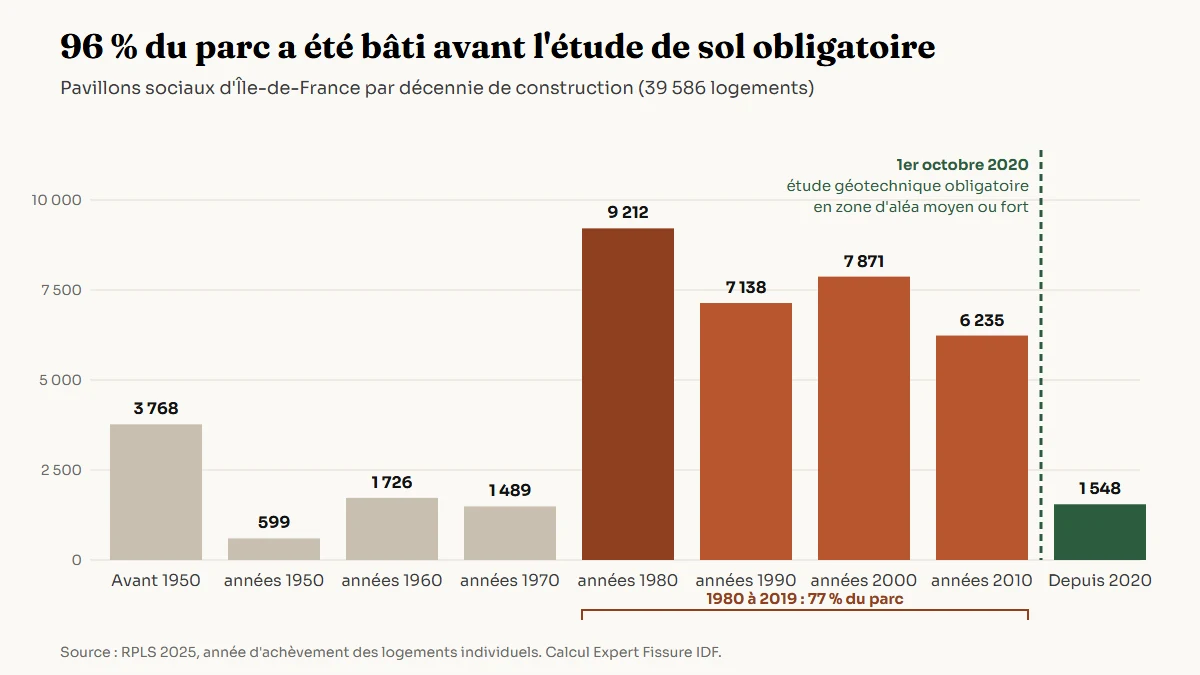
96 % de ces pavillons ont été construits avant le 1er octobre 2020, date à laquelle la loi ELAN a rendu l'étude géotechnique obligatoire pour construire une maison en zone d'aléa moyen ou fort. Avant, la profondeur des fondations dépendait des habitudes du constructeur et de son budget. Dans un programme de quarante maisons identiques, ce choix a été fait une seule fois, pour toutes.
Ces pavillons ont aussi traversé les étés de 2003, 2018, 2019, 2020 et 2022 avec des arbres plantés à la livraison et devenus adultes. C'est cette combinaison, fondations peu profondes et végétation qui a grandi, qui explique la vague de signalements des dernières années.
Dans un lotissement, les fissures apparaissent en série parce que tous les pavillons reposent sur le même sol
Un pavillon isolé qui se fissure pose une question : qu'est-ce qui a changé sous cette maison ? Dans un programme, la question devient : qu'est-ce qui distingue les maisons qui bougent de celles qui ne bougent pas ? La réponse est presque toujours lisible sur le plan masse.
Les pavillons atteints sont souvent ceux qui bordent l'alignement d'arbres planté le long de la voie, ceux qui sont en bout de rangée avec un pignon exposé au sud, ou ceux qui sont construits sur la partie du terrain où l'argile est la plus épaisse. Le reste du programme, posé sur les mêmes semelles, tient parce que le sol y sèche moins.
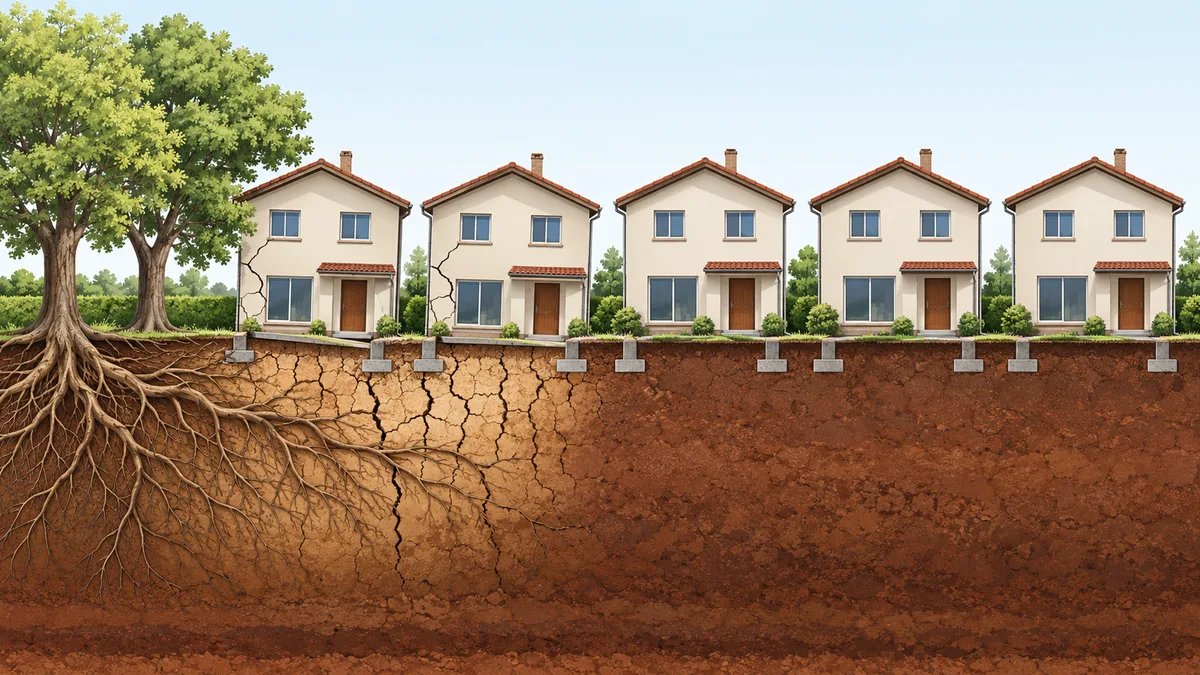
Cette lecture a une conséquence pratique : les désordres d'un programme ont une cause commune, qu'il faut établir une fois, solidement. La distance entre les arbres et les façades, détaillée dans l'article sur les racines d'arbres et les fissures, se relève sur le plan et se vérifie sur place en une demi-journée.
Pour trier les signalements, nous classons chaque pavillon selon une échelle de largeur de fissures reconnue
Les signalements remontent par les gardiens, les chargés de secteur ou les locataires eux-mêmes. Ils décrivent mal la gravité : une microfissure dans un séjour fraîchement repeint inquiète autant qu'une porte qui ne ferme plus. Il faut un critère commun pour décider où envoyer quelqu'un en premier.
Nous utilisons l'échelle du Building Research Establishment britannique, publiée dans le Digest 251 et reprise par la plupart des guides d'ingénierie sur les sols argileux. Elle classe les dommages d'un bâtiment de 0 à 5 selon la largeur des fissures et leurs effets sur l'usage du logement. Elle a un avantage décisif pour un bailleur : un chargé de secteur peut l'appliquer avec une simple réglette, sans être ingénieur.
L'échelle de dommages du BRE, traduite en délais d'intervention pour un parc
Fissures capillaires, à peine visibles.
Noter au dossier du pavillon, rien à programmer.
Fissures fines, qui disparaissent à la prochaine remise en peinture.
Photographier et dater, revoir au prochain état des lieux.
Fissures visibles dehors, rebouchage nécessaire, portes et fenêtres qui commencent à coincer.
Visite technique dans le trimestre, pose de témoins.
Fissures à ouvrir et à reprendre par un maçon, menuiseries qui frottent, canalisations qui peuvent casser.
Visite sous un mois, diagnostic du programme entier.
Pans de murs à reconstruire, encadrements déformés, sols qui penchent.
Visite sous huit jours, avis sur l'occupation du logement.
Murs qui penchent, planchers qui perdent leur appui, reconstruction partielle ou totale.
Intervention immédiate, sécurisation et relogement.
La largeur n'est qu'un indicateur : le BRE précise que le nombre de fissures et leur évolution comptent autant. Une catégorie 2 qui s'ouvre d'un mois sur l'autre passe devant une catégorie 3 stable.
Ce classement transforme une pile de réclamations en carte de priorités. Il permet aussi de repérer un programme où les signalements de catégorie 2 se multiplient : c'est le signe qu'un mouvement d'ensemble commence, même si aucun logement n'est encore en danger. Distinguer une fissure qui bouge d'une fissure ancienne demande quelques mois de suivi, détaillés dans l'article sur la fissure évolutive ou stabilisée.
Un diagnostic mené par programme coûte moins cher et prouve davantage qu'une suite de visites au cas par cas
Quand un programme compte plusieurs pavillons classés 2 ou plus, nous ne visitons pas les quarante maisons. Nous choisissons des pavillons sentinelles : les plus exposés, au bord des arbres, en bout de rangée ou sur le point bas du terrain, et au moins un pavillon témoin, loin de toute végétation. La comparaison entre les deux est ce qui démontre le rôle du sol.
Sur ces sentinelles, nous faisons un diagnostic complet : relevé des fissures, nivellement des sols intérieurs, examen des abords et des réseaux. Une seule étude de sol G5 suffit ensuite pour le programme, avec deux ou trois sondages bien placés, quand les maisons sont du même type et construites en même temps.
Exemple de plan d'échantillonnage sur trois programmes d'un même patrimoine
- Signalé
- Sentinelle diagnostiquée
- Témoin, loin des arbres
- Bordé d'arbres
Programme livré en 198438 pavillons, 1 étude G5, 3 sondages
Programme livré en 199124 pavillons, 1 étude G5, 2 sondages
Programme livré en 200816 pavillons, suivi par témoins seulement
Les signalements regroupés près des arbres justifient une étude de sol pour tout le programme. Un signalement isolé, sans végétation ni autre désordre, se suit d'abord par des témoins.
Cette méthode a deux effets. Elle réduit nettement le coût du diagnostic, puisque quelques pavillons sont étudiés à fond au lieu de tous superficiellement. Surtout, elle produit un dossier cohérent : l'expert de l'assureur trouve un raisonnement d'ensemble, des mesures comparées et une cause démontrée, et non une série d'avis isolés qu'il peut contester un par un.
Le principe vaut aussi pour des voisins propriétaires qui se regroupent, comme dans une expertise groupée entre voisins. Pour un bailleur, il est plus simple encore : un seul maître d'ouvrage, un seul contrat d'assurance, des plans d'origine en archives.
La déclaration passe par le contrat dommages aux biens de l'organisme, dans les 30 jours qui suivent l'arrêté
Le pavillon appartient au bailleur : c'est son contrat multirisque, qui couvre son patrimoine, qui joue au titre de la garantie catastrophe naturelle. Le locataire, lui, déclare seulement ses propres biens à son assureur habitation. La déclaration de l'organisme doit parvenir à l'assureur au plus tard 30 jours après la publication de l'arrêté au Journal officiel, selon les étapes décrites pour déclarer une fissure à l'assurance.
Pour un parc, l'enjeu est de déclarer tous les pavillons concernés, pas seulement ceux qui ont déjà fait l'objet d'une réclamation. Le diagnostic par programme sert ici directement : il liste les logements touchés et ceux qui présentent un début de désordre. Une déclaration groupée, appuyée par ce dossier, évite de revenir vers l'assureur logement par logement pendant deux ans.
Si la commune n'a pas été reconnue, le dossier technique reste utile pour accompagner sa demande ou un recours, comme l'explique l'article sur la commune non reconnue en catastrophe naturelle. Il faut alors en parler au maire tôt, parce que la demande communale a ses propres délais.
Après la déclaration, l'assureur mandate son expert. Nous conseillons à l'organisme d'être assisté pendant cette expertise, au moins sur les programmes les plus touchés. Si l'expert de l'assureur conclut à une autre cause que la sécheresse ou propose une indemnité trop basse, une contre-expertise menée sur tout le programme pèse davantage qu'une contestation pavillon par pavillon. En cas de désaccord persistant, la voie de la tierce expertise reste ouverte.
Quand un pavillon devient dangereux, le relogement du locataire se prépare avant que la mairie intervienne
Un pavillon classé 4 ou 5 pose la question de son occupation. Le bailleur reste tenu de fournir un logement décent et sûr, ce que rappelle l'article sur les obligations du bailleur face à une fissure. S'il attend, c'est la mairie qui peut prendre un arrêté de mise en sécurité, avec un calendrier qu'il ne maîtrise plus.
Un organisme dispose d'un atout que n'a pas un propriétaire privé : il peut reloger dans son propre parc. Nous recommandons d'identifier dès le diagnostic les logements susceptibles d'être évacués pendant les travaux, pour réserver des logements vacants à proximité. Les frais engagés peuvent entrer dans les préjudices annexes liés au relogement si le contrat les couvre.
Le risque argile doit entrer dans le plan stratégique de patrimoine
Chaque organisme établit un plan stratégique de patrimoine, prévu par l'article L. 411-9 du code de la construction et de l'habitation, qui oriente ses investissements sur plusieurs années. Le retrait-gonflement des argiles y a sa place au même titre que la performance énergétique : il touche des programmes identifiables, il revient à chaque été sec et il se prévient.
Concrètement, nous proposons trois actions. Classer chaque programme pavillonnaire selon l'aléa de sa parcelle et l'âge de ses fondations, ce que permet une évaluation des risques structurels à l'échelle du parc. Programmer la gestion de la végétation : élaguer ou remplacer les arbres plantés trop près des façades. Traiter les abords des pavillons les plus exposés, par exemple avec un écran anti-évaporation le long des façades.
Ces mesures servent aussi le dossier d'assurance. L'assureur peut opposer à un propriétaire qu'il n'a pas pris les précautions habituelles, ce que détaille l'article sur les mesures habituelles de prévention. Un bailleur qui a documenté sa politique d'entretien des abords est bien mieux armé face à cet argument.


