

Trois intermédiaires possibles, et chacun tient un mandat différent
Le courtier, l'agent général et le gestionnaire délégué portent tous des noms qui évoquent l'assurance, mais ils ne sont pas du même côté. L'agent général est le mandataire de la compagnie, le plus souvent d'une seule : il la représente et agit pour elle dans les limites de son mandat. Le courtier, lui, est le mandataire de l'assuré. La Cour de cassation le juge de longue date : il cherche le contrat pour vous, vous conseille et vous assiste, y compris quand survient le sinistre.
Le troisième est le moins connu. Beaucoup de compagnies confient la gestion des sinistres à un prestataire, parfois un courtier gestionnaire, parfois une société spécialisée. Il ouvre le dossier, missionne l'expert et rédige les courriers, mais il agit au nom de l'assureur. Quand une lettre vous arrive avec un logo inconnu, cherchez la mention « pour le compte de » en bas de page : elle vous dit pour qui travaille votre interlocuteur.
Pour qui travaille chacun de vos interlocuteurs
Courtier← Votre mandataire
Il vous conseille, déclare pour vous et relance. Il répond de ses fautes sur son assurance professionnelle.
Agent généralMandataire de la compagnie →
Ce que vous lui déclarez est réputé déclaré à l'assureur qu'il représente.
Gestionnaire déléguéPrestataire de la compagnie →
Il instruit le sinistre au nom de l'assureur, dans la limite de ce qui lui a été confié.
Un même cabinet peut porter deux casquettes : courtier pour vendre le contrat, gestionnaire délégué pour régler les sinistres de la compagnie. C'est la casquette du moment qui compte.
Le registre unique tenu par l'ORIAS comptait 72 666 intermédiaires immatriculés au 31 décembre 2025, toutes activités confondues. La fiche de votre interlocuteur y indique sa catégorie, courtier, agent général ou mandataire, et se retrouve avec le numéro d'immatriculation qui doit figurer sur ses courriers et sur ses documents commerciaux.
La lettre envoyée au courtier n'arrête pas toujours le délai
Pour un sinistre sécheresse, le délai pour agir contre votre assureur est de cinq ans si votre contrat a été souscrit depuis le 30 décembre 2021, et de deux ans pour les contrats plus anciens. L'article L. 114-2 du Code des assurances prévoit que ce délai s'interrompt notamment par la désignation d'un expert après le sinistre et par une lettre recommandée avec accusé de réception adressée par l'assuré à l'assureur. Le texte vise l'assureur.
Les juges admettent qu'une lettre adressée à un mandataire de la compagnie produise le même effet. L'agent général en est un. Le courtier n'en est pas un, sauf si la compagnie lui a confié un mandat, par exemple celui de gérer ses sinistres. En mars 2023, la Cour de cassation a ainsi censuré une décision qui avait jugé interruptive une lettre envoyée au courtier, sans vérifier que celui-ci représentait bien l'assureur.
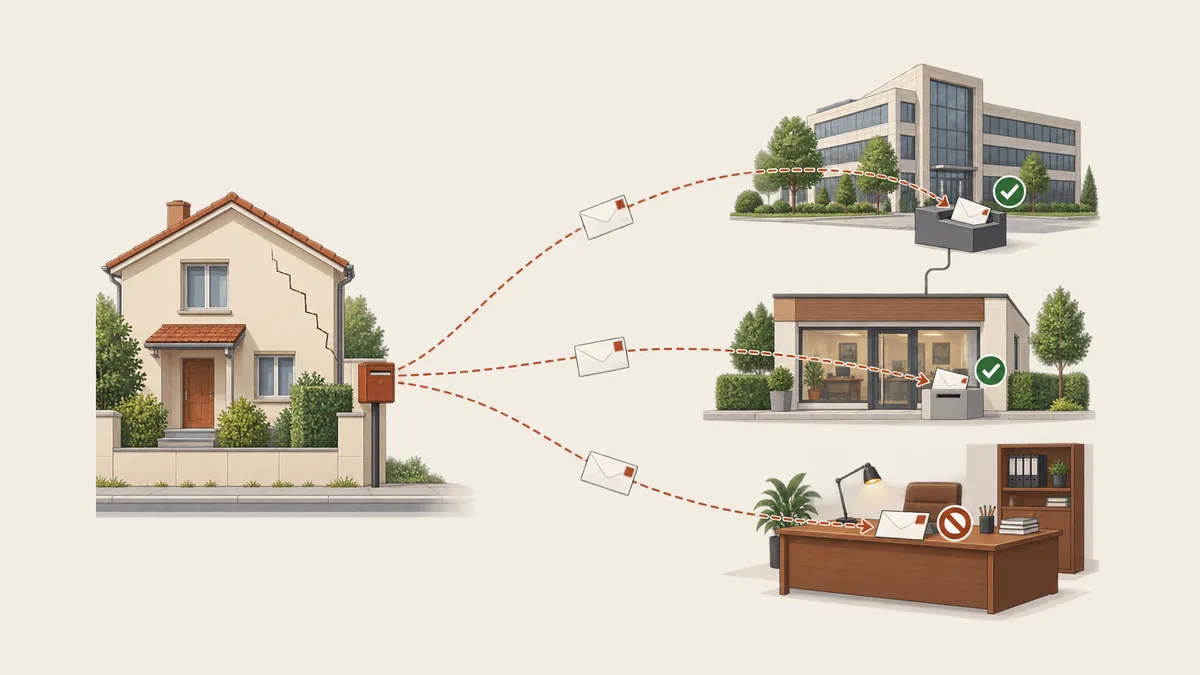
Votre lettre recommandée arrête-t-elle le délai pour agir ?
Recommandé avec accusé de réception
La compagnie, service sinistres
C'est le destinataire que vise le Code des assurances.
Recommandé avec accusé de réception
Votre agent général
Il représente la compagnie dont le nom figure sur votre contrat.
Recommandé avec accusé de réception
Le gestionnaire délégué du sinistre
Il agit pour l'assureur dans la limite de sa délégation. Faites-lui confirmer par écrit qu'il gère le dossier au nom de la compagnie.
Recommandé avec accusé de réception
Votre courtier
Il vous représente. Sa réception ne vaut pour l'assureur que s'il détient un mandat de la compagnie, ce que vous ignorez le plus souvent.
Courriel simple
Votre interlocuteur habituel
Un courriel ordinaire n'est pas un envoi recommandé. Il reste une trace utile, pas un acte qui interrompt.
Le recommandé électronique avec accusé de réception vaut le recommandé papier, à condition d'être envoyé par un prestataire qualifié.
La règle pratique tient en une ligne : tout courrier qui doit protéger un délai part en recommandé à la compagnie, avec une copie à l'intermédiaire. Des modèles à adapter sont regroupés dans l'article qui propose des lettres types de réclamation à l'assurance, et le calendrier que la compagnie doit tenir de son côté figure dans l'article sur les délais de l'assureur après une sécheresse.
Une réclamation reste une réclamation, quel que soit le guichet
La règle est plus souple pour les réclamations, c'est-à-dire l'expression écrite de votre mécontentement : un retard, un refus, une expertise que vous contestez. La recommandation 2024-R-02 de l'Autorité de contrôle prudentiel et de résolution, qui s'applique aux assureurs comme aux intermédiaires, retient la réclamation quel que soit l'interlocuteur auprès duquel elle est formulée, y compris un agent général ou un délégataire de la compagnie.
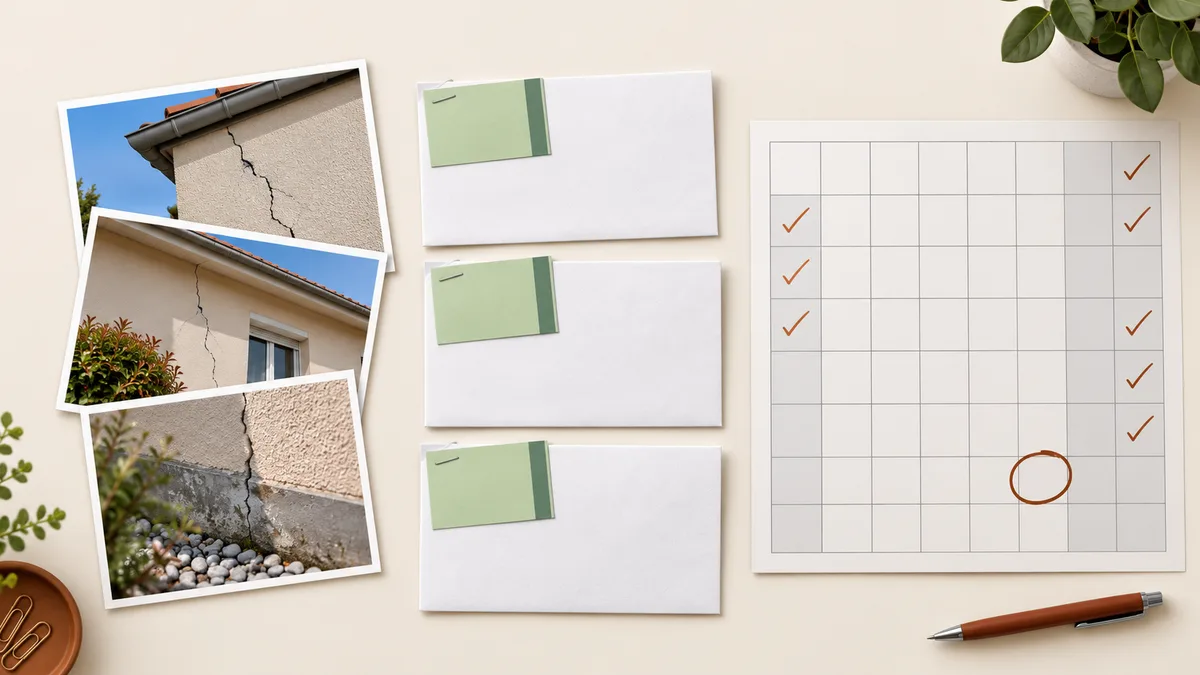
Elle fixe aussi le rythme attendu : un accusé de réception dans les dix jours ouvrables qui suivent l'envoi, sauf si la réponse arrive avant, puis une réponse dans les deux mois qui suivent votre première manifestation écrite de mécontentement. Ces délais valent même quand l'assureur a délégué la gestion du sinistre. Ils ne figurent pas dans la loi, mais l'autorité de contrôle vérifie que les professionnels les tiennent.
Le calendrier d'une réclamation écrite
Accusé de réception au plus tard : J10
Réponse attendue
Deux mois à compter de votre premier écrit, pas de l'accusé de réception.
Au-delà
Sans réponse, ou avec une réponse qui ne vous convient pas, la Médiation de l'Assurance peut être saisie.
Exemple pour un envoi un mercredi, sans jour férié dans la période. Les samedis, dimanches et jours fériés ne comptent pas comme jours ouvrables.
Se plaindre auprès de votre courtier n'est donc pas inutile : il doit transmettre et suivre. Mais pour que la date de départ ne se discute pas, adressez la réclamation au service réclamations de la compagnie, dont l'adresse figure dans vos conditions générales, et envoyez la même lettre à l'intermédiaire.
La médiation ne s'ouvre qu'après cette réclamation écrite
Si la réponse ne vient pas dans les deux mois, ou si elle ne vous convient pas, la Médiation de l'Assurance peut être saisie gratuitement. Elle traite les litiges avec un assureur comme avec un intermédiaire, à condition que vous ayez d'abord tenté de régler le désaccord avec lui. Elle demande la copie de votre courrier de réclamation, adressé à l'assureur ou à l'intermédiaire et datant de moins d'un an.
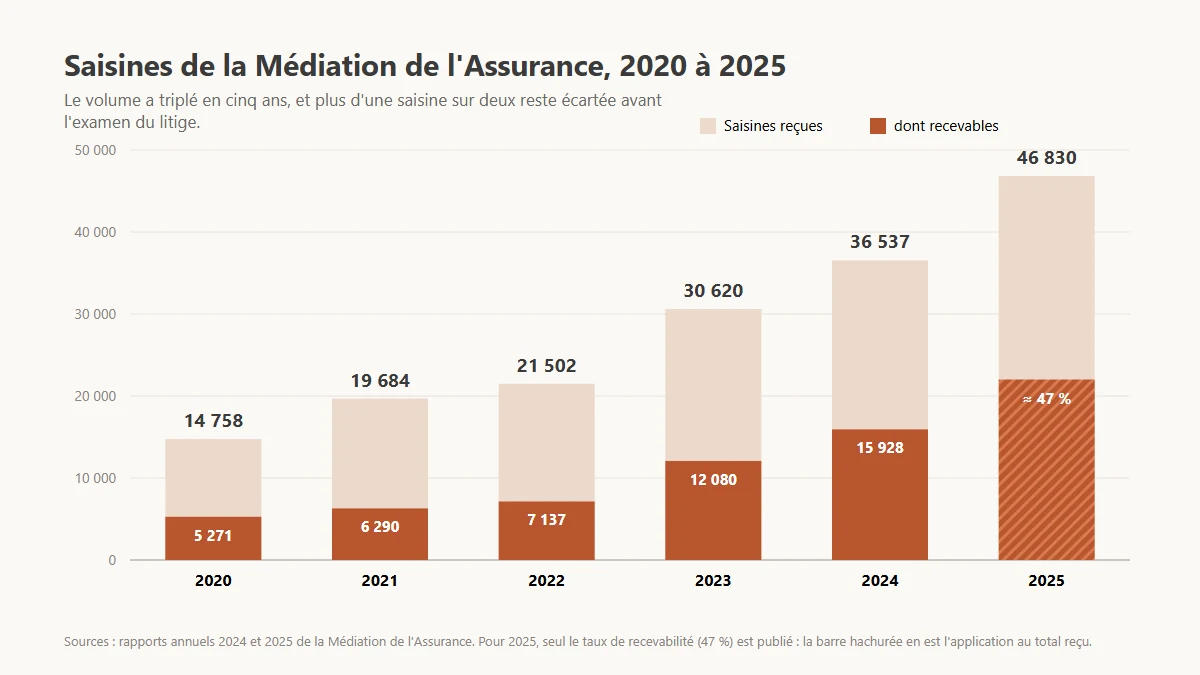
Le volume a triplé en cinq ans : 14 758 saisines en 2020, 46 830 en 2025. Une large part est écartée avant tout examen au fond, notamment les saisines dites prématurées, quand la réclamation préalable n'a pas été faite ou n'a pas encore reçu de réponse. Le taux de recevabilité est passé de 33 % à 47 % sur la période, ce qui laisse encore plus d'un dossier sur deux à la porte.
Pour un dossier sécheresse, la médiation est utile quand le litige porte sur l'application du contrat : un délai non tenu, une franchise mal calculée, une garantie refusée. Quand le désaccord est technique, sur la cause des fissures ou le coût des réparations, elle ne remplace pas une expertise contradictoire. La marche à suivre complète figure dans l'article sur la contestation d'un refus d'indemnisation.
Ce que votre courtier vous doit pendant le sinistre
Un courtier ne s'arrête pas à la signature du contrat. La jurisprudence lui reconnaît un devoir de conseil et d'assistance qui se prolonge pendant le sinistre : vous aider à déclarer à temps, vous dire quelles garanties jouent, transmettre vos pièces et relancer la compagnie. Un courtier qui laisse passer un délai faute d'avoir transmis votre déclaration engage sa responsabilité, et il est obligatoirement assuré pour cela.
Il n'est pas, en revanche, un technicien du bâtiment. Il ne discutera pas la cause de vos fissures avec l'expert de la compagnie et ne chiffrera pas une reprise en sous-œuvre. C'est souvent là que les dossiers s'enlisent : le courtier relaie fidèlement les conclusions de l'expert de l'assureur, faute d'avoir de quoi les contredire.
Mission du courtier pendant un sinistre
Fait partie de sa mission
Vous rappeler les délais de déclaration et de réponse
Transmettre la déclaration et les pièces à la compagnie, et en garder la preuve
Vous dire quelles garanties du contrat s'appliquent à votre sinistre
Relancer la compagnie et vous rendre compte de ses réponses
Hors de sa mission
Pour la partie technique, c'est le rôle d'un expert qui travaille pour vous, comme l'explique l'article qui compare l'expert d'assuré et l'expert d'assurance. Nous intervenons alors en contre-expertise face à l'assureur et nous tenons votre courtier informé de chaque étape : il reste votre relais administratif, nous apportons les constats.
Quand c'est un gestionnaire délégué qui vous répond
Si vos courriers reviennent signés par une société dont le nom ne figure pas sur votre contrat, la gestion de votre sinistre a probablement été déléguée. Vos droits restent les mêmes : la compagnie demeure votre assureur et répond de ce que fait son délégataire. Les délais de traitement des réclamations s'appliquent de la même façon, et l'expert qui vient chez vous est toujours missionné pour le compte de l'assureur.
Ce qui change, c'est le circuit. Le délégataire dispose souvent d'une marge de décision limitée, et votre dossier peut remonter à la compagnie dès que le montant devient important. Demandez par écrit qui décide de l'indemnisation et à quelle adresse doit partir une réclamation. La réponse vous évite d'envoyer votre contestation au mauvais endroit, et elle prépare la visite de l'expert de l'assurance avec le bon interlocuteur.
Bordereau de circulation d'un sinistre délégué
Pour le compte de la compagnieLe seuil de décision du délégataire figure dans sa convention avec la compagnie. Il n'a pas à vous la remettre, mais il doit vous dire qui décide.
Si vous ne savez plus à qui vous adresser parce que trop de monde intervient, l'article sur le bon interlocuteur face à une fissure remet chaque professionnel à sa place, et la déclaration elle-même est reprise pas à pas dans l'article pour déclarer une fissure à son assurance.


