

Ce que l'expert vient établir en une seule visite
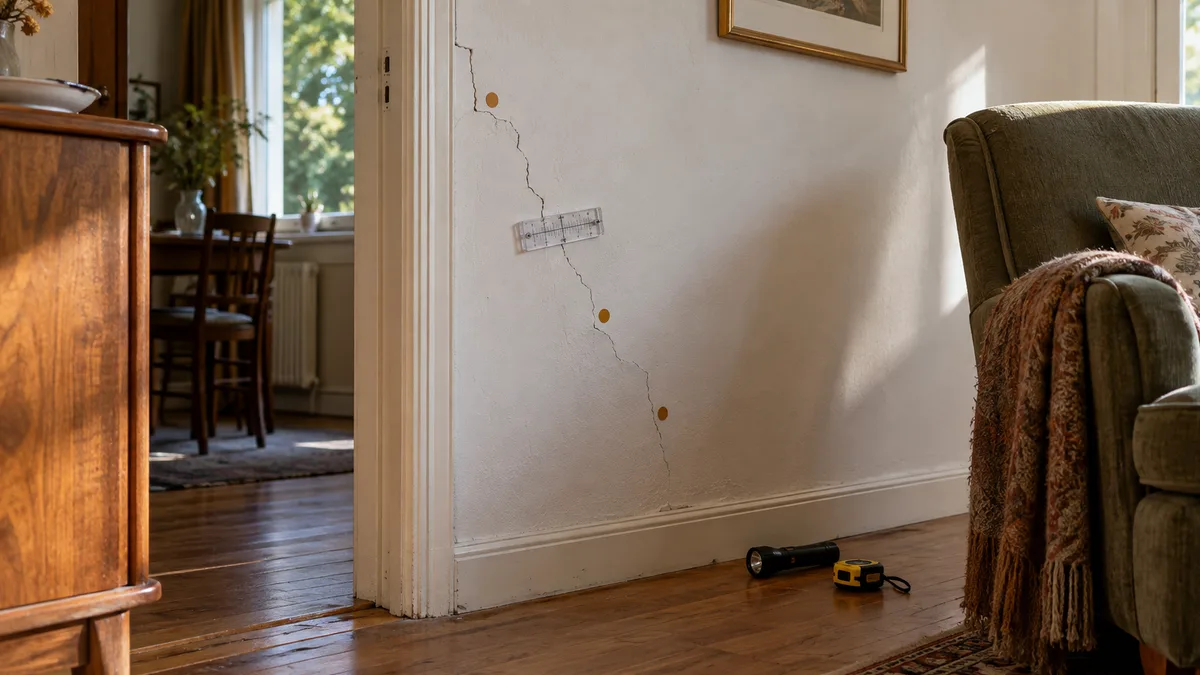
L'expert qui sonne chez vous n'est pas là pour constater des fissures : il sait déjà qu'il y en a, votre déclaration le dit. Sa mission, fixée par l'assureur qui le paie, est de répondre à des questions précises. La garantie catastrophe naturelle ne joue que si l'intensité anormale de la sécheresse est la cause déterminante des dommages, au sens de l'article L. 125-1 du Code des assurances. Tout le rendez-vous est organisé autour de cette notion.
Depuis août 2026, les cabinets qui réalisent ces expertises doivent en outre justifier d'une qualification spécifique au retrait-gonflement des argiles. Cette qualification ne change pas sa mission : elle change le niveau d'exigence que vous pouvez attendre de ses constats. Voici les questions qu'il note, dans l'ordre où elles arrivent le plus souvent dans un rapport.
Le carnet de l'expert : ses questions, et ce qui pèse dans vos réponses
-
Les dommages déclarés existent-ils, et quelle est leur étendue ?
Ce qui pèse
Un relevé de chaque fissure sur plan, avec sa largeur et sa longueur, évite qu'une fissure soit oubliée ou jugée isolée.
-
Quand sont-ils apparus, et ont-ils évolué ?
Ce qui pèse
Des photos datées et une première date d'apparition cohérente avec l'été visé par l'arrêté.
-
Le sol et la construction sont-ils sensibles à la sécheresse ?
Ce qui pèse
La carte d'exposition aux argiles, le type de fondations s'il est connu, les travaux déjà réalisés sur la maison.
-
Une autre cause explique-t-elle mieux ces fissures ?
Ce qui pèse
L'état des gouttières, des regards et des canalisations, la date des derniers travaux, l'absence de fuite connue.
-
Combien coûte la remise en état ?
Ce qui pèse
Des devis établis par des entreprises qui ont vu la maison, et la liste des pièces touchées, embellissements compris.
L'expert n'a pas à vous montrer ses notes. Ce qui compte, c'est ce que son rapport décrit : plus les constats sont nombreux et précis le jour de la visite, moins le rapport peut rester vague.
Article L. 125-1 du Code des assurances (cause déterminante) ; décrets n° 2026-765 et n° 2026-766, Journal officiel du 11 août 2026
Trois semaines avant : reconstituer la chronologie des fissures
La question qui fait basculer le plus de dossiers n'est pas technique, elle est chronologique. Un arrêté reconnaît une période précise, souvent un trimestre ou une saison. Si les fissures sont apparues avant, l'assureur peut soutenir qu'elles ont une autre origine ; si elles sont apparues très tard, il peut douter du lien avec l'été reconnu. Or les propriétaires se souviennent mal des dates, et l'expert le sait.
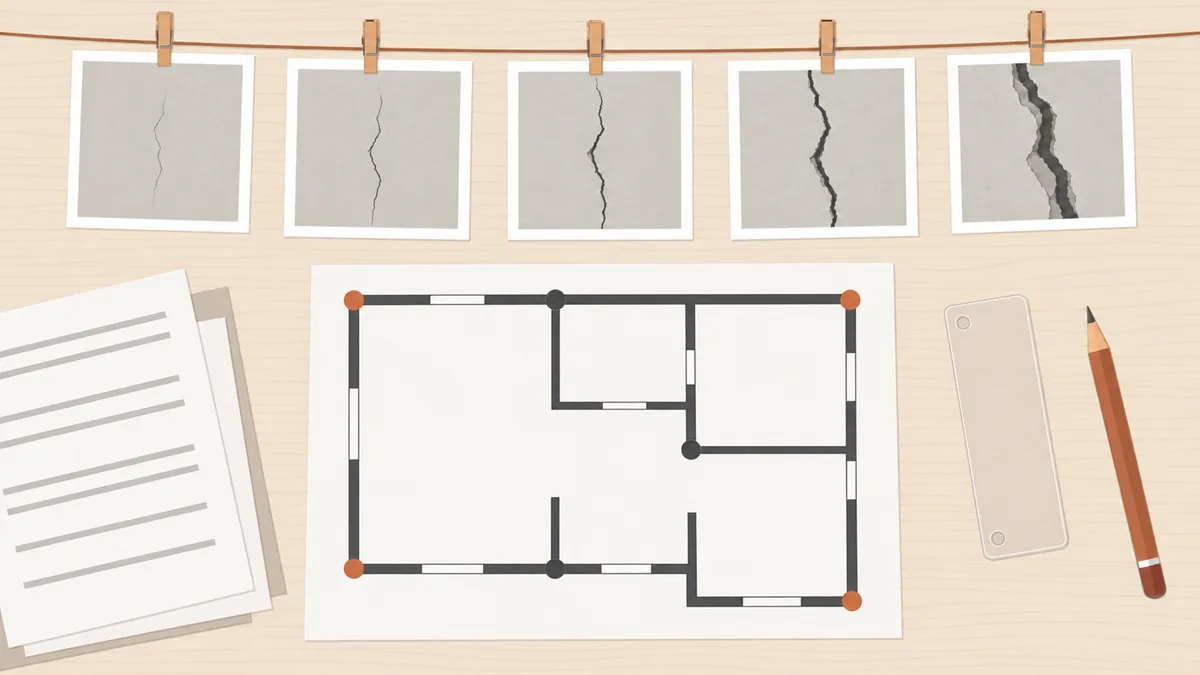
Le travail le plus utile se fait donc à la table de la cuisine, bien avant le rendez-vous. Pour chaque fissure, cherchez la plus ancienne trace qui la montre : une photo de téléphone (la date est inscrite dans le fichier), un message envoyé à un proche, un mail au syndic ou au voisin, un devis de peintre. Rangez ces traces par fissure, puis par date. Vous obtenez une page qui dit, fissure par fissure, « vue pour la première fois le », « élargie le », « nouvelle depuis le ».
Ne rebouchez rien avant son passage
Une fissure rebouchée, enduite ou repeinte ne se mesure plus. Même si elle vous gêne, laissez-la en l'état jusqu'à la visite, et photographiez-la avec une règle posée à côté si vous devez absolument intervenir pour une raison de sécurité.
Cette chronologie ne remplace pas les pièces classiques du dossier, dont la liste figure dans le guide de l'assurance catastrophe naturelle. Elle les relie entre elles. Si la maison a déjà été indemnisée pour une sécheresse antérieure, ajoutez une ligne pour les fissures réparées à l'époque : l'expert vous posera la question, et une maison qui se refissure après une première indemnisation se défend avec les dates, pas avec des souvenirs.
La veille : rendre la maison lisible, pièce par pièce
Une visite d'expertise suit presque toujours le même trajet : l'extérieur d'abord, parce que c'est là que le sol travaille, puis l'intérieur, puis les parties enterrées. À chaque arrêt, il regarde des choses précises. Tout ce qui est caché derrière un meuble, sous une bâche ou au fond d'un garage encombré risque de ne pas figurer au rapport, simplement parce que personne ne l'aura vu.
Le parcours ci-dessous suit l'ordre d'une visite type. Pour chaque arrêt, la deuxième ligne dit ce que vous pouvez préparer la veille pour que l'expert constate sans avoir à chercher.
Le trajet d'une visite type, arrêt par arrêt
-
Arrêt 01Les façades et les angles
Il regardeLes fissures en escalier aux angles, les décollements autour des ouvertures, l'aplomb des murs.
Vous préparezDégager les abords des murs : pots, bois, véhicules. Repérer chaque fissure extérieure par un ruban adhésif.
-
Arrêt 02Les eaux de pluie
Il regardeOù se déversent les gouttières, l'état des regards, la pente du terrain vers ou loin de la maison.
Vous préparezOuvrir les regards accessibles, savoir où partent les descentes, noter toute fuite réparée et sa date.
-
Arrêt 03Le jardin
Il regardeLa distance et l'essence des arbres, les haies, les plantations récentes, un arbre abattu.
Vous préparezMesurer la distance de chaque arbre à la maison et retrouver les dates de plantation ou d'abattage.
-
Arrêt 04Les pièces habitées
Il regardeLes fissures en diagonale au-dessus des portes, les portes qui frottent, les carrelages fendus, les plinthes décollées.
Vous préparezDéplacer les meubles qui cachent une fissure, ouvrir chaque porte qui coince pour la montrer.
-
Arrêt 05Sous-sol ou vide sanitaire
Il regardeLes murs enterrés, les fondations visibles, les traces d'humidité, les canalisations qui traversent.
Vous préparezLibérer l'accès, prévoir une lampe, vider la zone devant la trappe du vide sanitaire.
-
Arrêt 06Le bilan à table
Il regardeVotre chronologie, les devis, les sinistres antérieurs, les travaux déjà faits sur la maison.
Vous préparezUn dossier unique, dans l'ordre, avec une copie qu'il peut emporter.
Une porte qui frotte ou une fenêtre qui ne ferme plus sont des indices de mouvement aussi parlants qu'une fissure. Signalez-les : ils ne se voient pas en passant.
Le jour du rendez-vous : parler des faits, pas des causes
L'expert pose beaucoup de questions, et certaines paraissent anodines. Toutes vos réponses peuvent se retrouver dans le rapport, parfois résumées en une ligne. Une phrase dite pour être aimable, du genre « la maison a toujours un peu bougé », peut devenir « désordres anciens, antérieurs à la période reconnue ». Le propriétaire n'a pas à deviner la cause de ses fissures : c'est précisément le travail de l'expert.
La règle la plus sûre consiste à répondre par des faits datés et à laisser l'interprétation à celui dont c'est le métier. Quelques réflexes aident à tenir cette ligne pendant toute la visite :
- Donner des dates plutôt que des impressions. « Première photo le 12 août 2025 » vaut mieux que « c'est apparu cet été, je crois ».
- Ne pas proposer de cause. « C'est sûrement la fuite de l'an dernier » ou « c'est le poids de la véranda » peuvent orienter le rapport vers une cause que la garantie ne couvre pas.
- Ne pas minimiser. Une fissure que vous jugez « sans importance » est une fissure que l'expert peut écarter de son chiffrage.
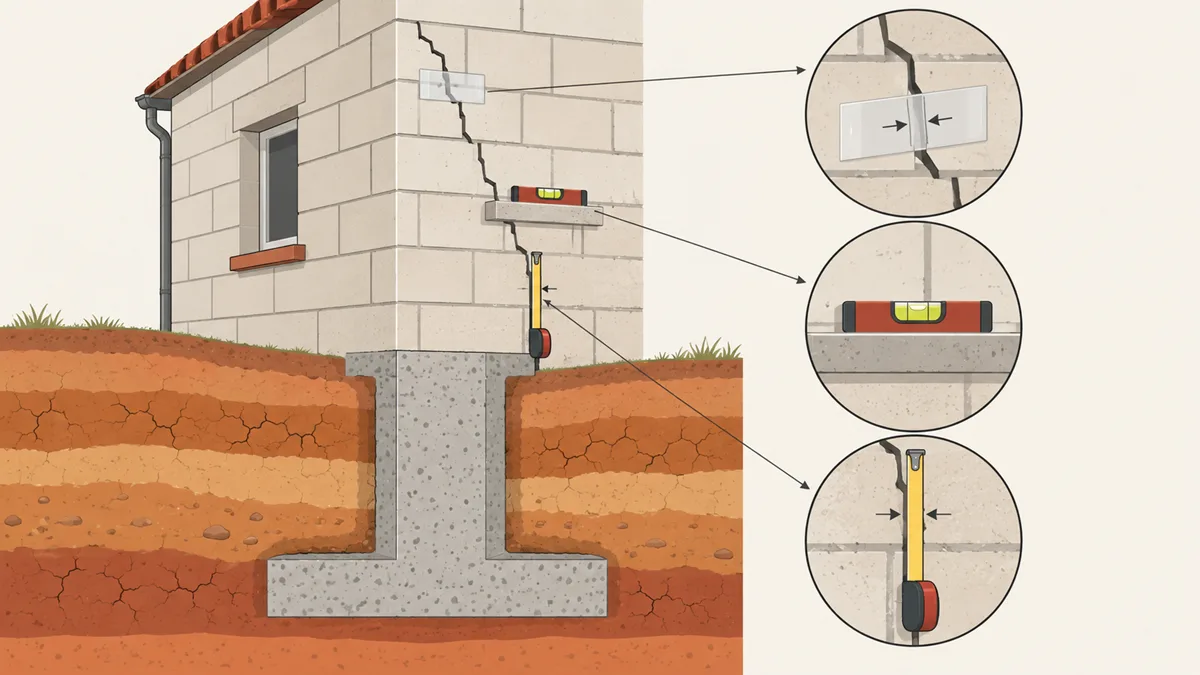
- Demander ce qu'il mesure. S'il pose une jauge, relève une largeur ou prend un niveau, demandez la valeur et notez-la vous-même.
- Photographier ce qu'il regarde. Vous aurez vos propres traces des constats faits ce jour-là, utiles si le rapport les omet.
- Demander la suite. Des sondages ou une étude de sol sont-ils prévus ? Qui les commande, et dans quel délai ?
Si vous hésitez sur une question, il est tout à fait possible de répondre que vous vérifierez et que vous enverrez l'information par écrit. Une réponse précise envoyée le lendemain vaut mieux qu'une approximation donnée sur le moment.
Venir accompagné de son propre expert
Rien n'interdit de faire assister la visite par un expert que vous mandatez vous-même. Il ne vient pas pour contredire son confrère sur le pas de la porte, mais pour que les constats soient faits à deux, de façon contradictoire. Il pointe ce qui doit être mesuré, demande qu'un sondage soit envisagé, et surtout il retient les mêmes éléments que l'expert de l'assurance, ce qui rend beaucoup plus difficile un rapport incomplet.
Cette présence est particulièrement utile quand la maison a des antécédents (fissures anciennes, sinistre déjà indemnisé, extension récente) ou quand l'assureur a déjà exprimé des doutes par écrit. Les rôles des deux professionnels sont détaillés dans l'article sur la différence entre expert d'assuré et expert de l'assurance, et l'accompagnement lors de la visite fait partie de la contre-expertise d'assurance que propose le cabinet.
Vous pouvez vous faire assister
La visite a lieu chez vous. Vous pouvez être assisté par la personne de votre choix, qu'il s'agisse d'un expert, d'un proche ou d'un voisin qui a constaté l'apparition des fissures. Prévenez simplement l'assureur par écrit quelques jours avant, pour que la visite ne soit pas reportée.
Après la visite : ce que vous devez recevoir, et quand
L'expert ne rend pas de verdict sur place, et il n'a pas à le faire. Il remet son rapport à l'assureur, qui dispose ensuite d'un mois pour vous faire une proposition d'indemnisation ou vous notifier un refus motivé. Les délais que la loi impose à chaque étape, et les leviers dont vous disposez quand ils sont dépassés, sont détaillés dans l'article consacré aux délais de l'assureur en cas de sécheresse.
Demandez une copie du rapport dès que l'assureur annonce sa position. C'est dans ce document que vous vérifierez si vos pièces ont été prises en compte, si toutes les fissures relevées ont été chiffrées et sur quelle base la cause a été retenue ou écartée. Trois situations se présentent alors.
| Ce que dit l'assureur | Ce que cela signifie | La suite logique |
|---|---|---|
| Proposition acceptée par vous | La cause est admise et le chiffrage vous paraît complet. | Relire la quittance avant de la signer, en particulier la part de l'indemnité versée seulement après les travaux. |
| Proposition jugée trop basse | La cause est admise, mais des fissures ou des postes manquent au chiffrage. | Faire chiffrer par un expert d'assuré puis, si le désaccord persiste, recourir à la tierce expertise prévue au contrat. |
| Refus de garantie | L'assureur écarte la sécheresse comme cause déterminante ou oppose une exclusion. | Lire le motif exact dans le rapport, puis suivre la démarche pour contester un refus d'indemnisation. |


