

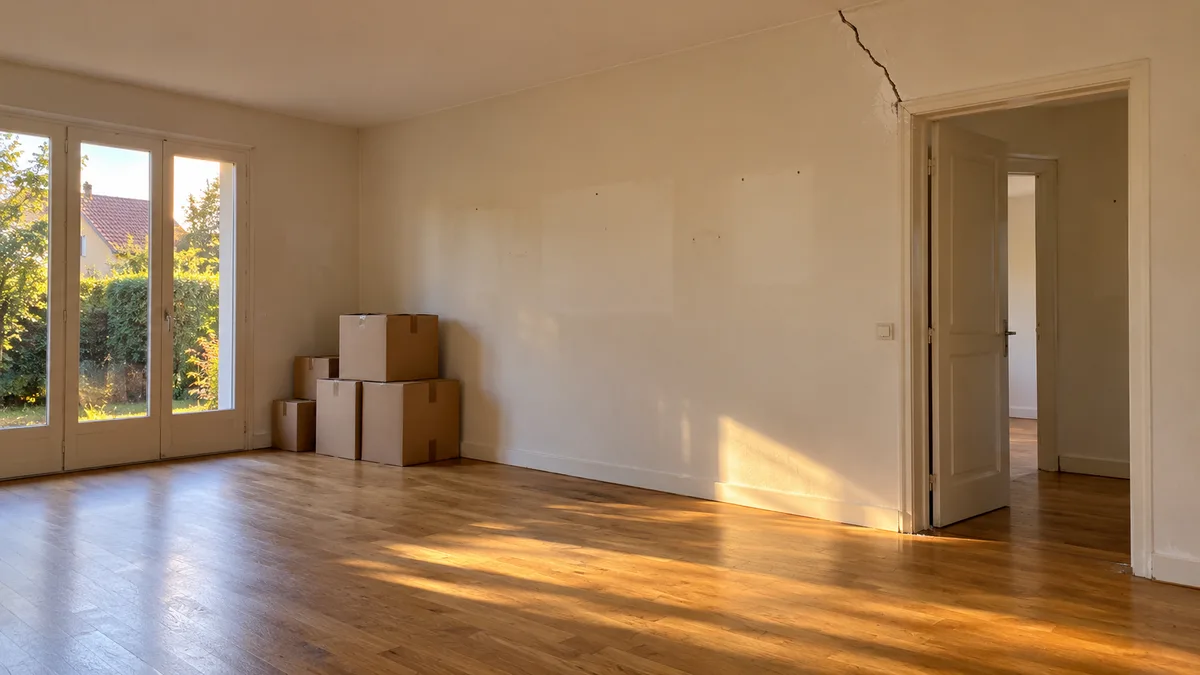
Jusqu'à l'acte, le vendeur reste en principe responsable de l'état du bien
Le Code civil pose une règle simple : la propriété, et avec elle les risques, passe à l'acheteur dès l'accord sur la chose et le prix (article 1196). Ce transfert peut toutefois être différé, et la plupart des compromis le reportent au jour de l'acte authentique. Jusqu'à cette date, le vendeur reste propriétaire, il garde la charge des risques et il doit conserver le bien avec le soin d'une personne raisonnable (article 1197).
Une autre règle joue en faveur de l'acheteur : le bien doit être délivré dans l'état où il se trouvait au moment de la vente, c'est-à-dire du compromis (article 1614). Une maison qui se fissure entre-temps n'est plus tout à fait celle que l'acheteur s'est engagé à acheter. La question n'est donc pas de savoir s'il peut réagir, mais ce qu'il peut prouver et ce que prévoit son compromis.
Le délai de rétractation n'y change rien. Il protège l'acheteur pendant dix jours contre une décision trop rapide, il ne fixe pas la date à partir de laquelle le bien devient le sien. L'usage de ces dix jours pour faire venir un expert est décrit dans l'article qui compare l'expert en fissures et le diagnostiqueur immobilier.
Tout repose sur une preuve : la fissure n'existait pas le jour du compromis
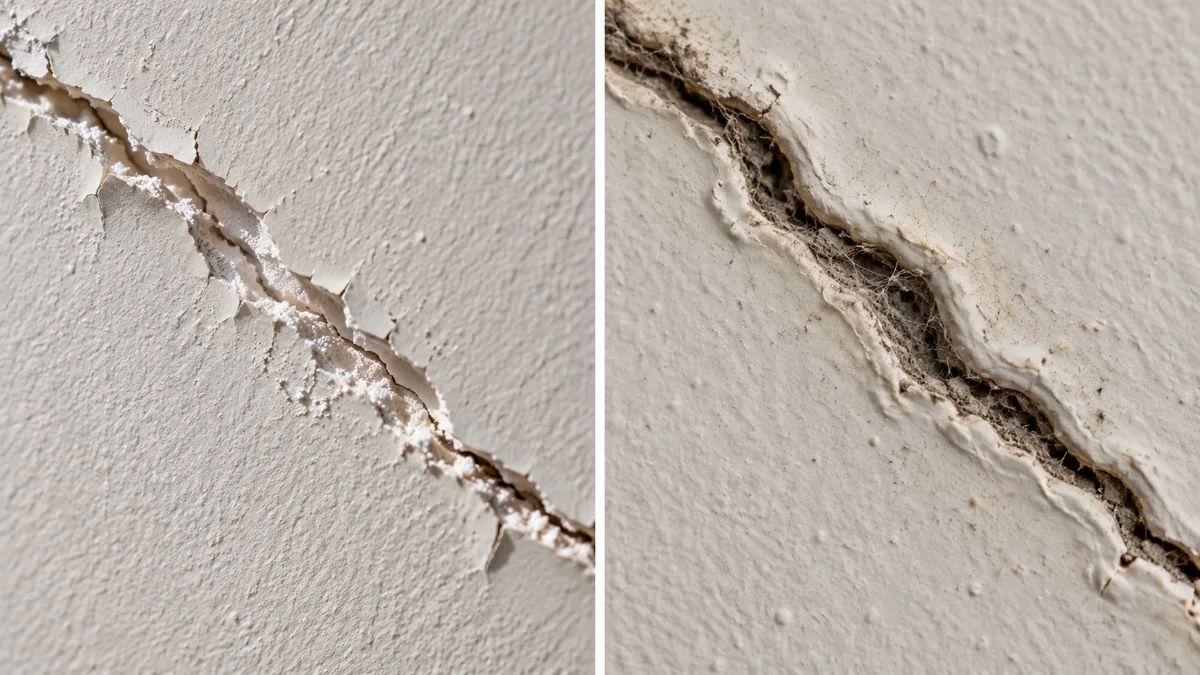
Un vendeur de bonne foi peut ne pas avoir remarqué une fissure ancienne, et un vendeur moins scrupuleux peut soutenir qu'elle était déjà là. Le premier travail consiste donc à dater la fissure. Une fissure récente se reconnaît souvent à l'œil : ses arêtes sont vives, son intérieur est propre et clair, et un peu de poudre d'enduit s'est déposée au pied du mur. Une fissure ancienne a des bords émoussés, un intérieur gris et encrassé, parfois des traces de peinture ou d'un ancien rebouchage.
Les pièces qui datent une fissure, de la plus solide à la plus fragile
-
Constat d'un commissaire de justice
Dès la découverte
Décrit et photographie la fissure à une date certaine, opposable au vendeur comme au juge.
Preuve forte -
Rapport d'un expert en bâtiment
Dans les jours qui suivent
Date la fissure par ses arêtes, son encrassement et son évolution, et dit d'où elle vient.
Preuve forte -
Photos de l'annonce immobilière
Avant la première visite
Montrent les murs tels qu'ils étaient mis en vente. Leur date se retrouve dans les échanges avec l'agence.
Preuve utile -
Vos photos et vidéos de visite
Avant le compromis
Leur date d'enregistrement figure dans le fichier. Une vue large du mur vaut plus qu'un gros plan.
Preuve utile -
Diagnostics annexés au compromis
À la signature du compromis
Décrivent parfois l'état des murs. Leur silence ne prouve pas l'absence de fissure.
Indice -
Témoignage de l'agent immobilier
À tout moment
Confirme une visite ou un état, mais l'agent est rémunéré par la vente.
Indice
Gardez les fichiers d'origine des photos, sans les retoucher ni les recadrer. Leur date d'enregistrement fait partie de la preuve.
Le commissaire de justice, l'ancien huissier, constate ce qu'il voit, mais il ne dit ni d'où vient la fissure ni depuis quand elle existe. L'expert en bâtiment peut dire si elle est récente et si elle relève de la sécheresse. Les deux se complètent, et le choix entre eux est discuté dans l'article huissier ou expert en bâtiment.
Entre un compromis de printemps et un acte de rentrée, la maison traverse la saison où l'argile sèche
Un compromis signé en mai ou en juin aboutit le plus souvent à un acte en août ou en septembre, le temps d'obtenir le prêt et de purger les droits de préemption. Ces deux à trois mois tombent exactement sur la période où les sols argileux franciliens se dessèchent le plus.
Les arrêtés de catastrophe naturelle le confirment. Depuis 2017, les périodes de sécheresse reconnues en Île-de-France sont découpées par trimestre. Sur les 913 reconnaissances communales accordées pour les épisodes de 2017 à 2022, près des trois quarts couvrent le troisième trimestre, de juillet à septembre.
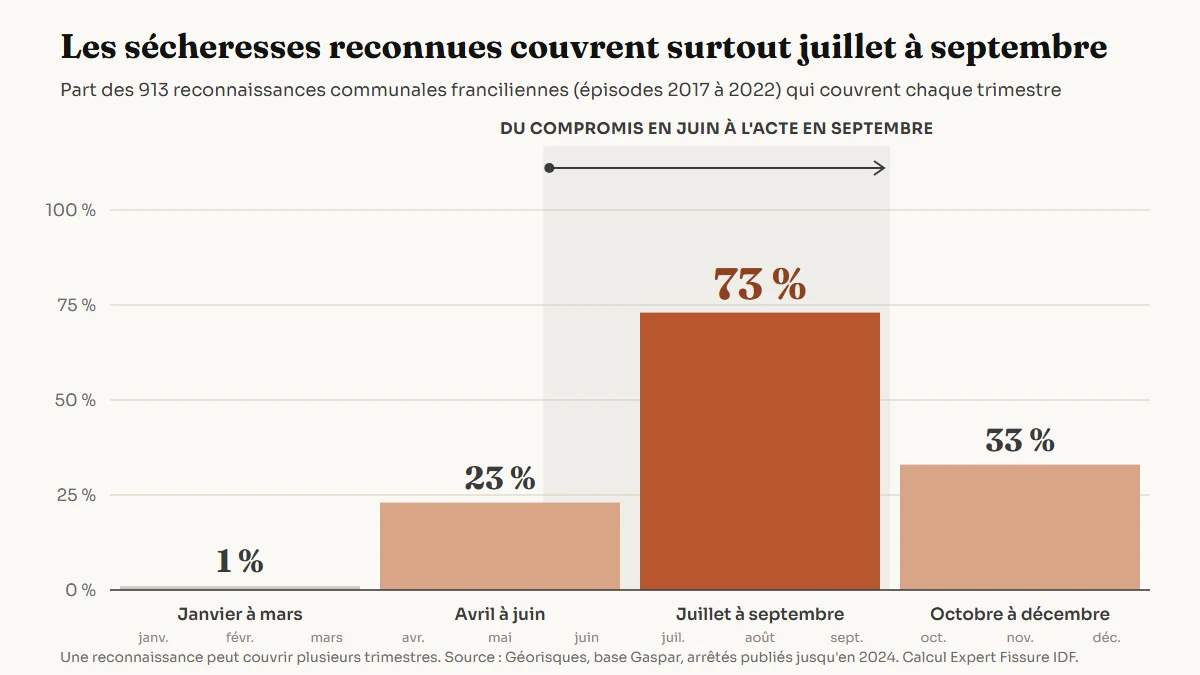
Ce calendrier a deux conséquences. Une fissure qui apparaît entre le compromis et l'acte a de bonnes chances d'être liée à la sécheresse de l'été en cours. Et l'arrêté qui pourrait la reconnaître ne paraîtra pas avant de longs mois, bien après la signature. Le sort de l'indemnité se règle alors dans l'acte lui-même, comme l'explique l'article sur la maison achetée après une sécheresse, et c'est avant de signer qu'il faut en parler.
Avant le rendez-vous chez le notaire, quatre issues sont possibles
La clause de sinistre est le premier texte à relire. La plupart des compromis en contiennent une : si le bien subit un sinistre avant l'acte, l'acheteur peut soit renoncer à la vente et récupérer son dépôt de garantie, soit maintenir l'achat en se faisant attribuer les indemnités d'assurance. Ces clauses visent souvent un bien détruit ou rendu inhabitable, et des fissures ne remplissent pas toujours ce critère. Tout dépend de leur gravité, que seul un examen technique permet d'établir.
Fissures constatées avant l'acte : quatre chemins et ce qu'ils supposent
Fissures nouvelles, constatées et datées avant l'acte
-
ARenoncer à la vente
À quelle conditionLa clause de sinistre le prévoit et les fissures atteignent la gravité qu'elle vise, ou le vendeur l'accepte.
Qui agitL'acheteur, par écrit au notaire
Le risqueLe vendeur conteste la gravité et retient le dépôt de garantie.
-
BAcheter en reprenant les droits à indemnité
À quelle conditionL'acte attribue clairement à l'acheteur les indemnités liées à ces fissures.
Qui agitLe notaire rédige, le vendeur déclare le sinistre
Le risqueLa commune peut ne jamais être reconnue en catastrophe naturelle.
-
CRenégocier le prix par avenant
À quelle conditionLes deux parties s'accordent sur une baisse chiffrée à partir d'une estimation des travaux.
Qui agitLes deux parties, devant le notaire
Le risqueUn chiffrage trop bas si la cause n'a pas été établie.
-
DReporter la signature
À quelle conditionLe compromis prévoit une prorogation ou le vendeur l'accepte.
Qui agitLes deux parties, par avenant
Le risqueL'offre de prêt a une date limite, le vendeur a peut-être déjà acheté ailleurs.
Ces chemins se combinent souvent : un report de quelques semaines pour expertiser, puis un avenant sur le prix et une clause sur les indemnités.
Refuser de signer sans passer par l'une de ces voies est risqué. Si le compromis contient une clause pénale et que le juge estime les fissures mineures, l'acheteur peut perdre son dépôt de garantie, souvent 5 à 10 % du prix. La gravité doit donc être établie avant toute décision, à partir des critères réunis dans l'article sur les signes d'une fissure dangereuse ou bénigne.
Le financement mérite aussi d'être regardé. Une banque qui apprend l'existence de fissures sérieuses peut revoir son évaluation du bien, un risque traité dans l'article sur la fissure et le prêt immobilier.
Le vendeur doit déclarer les dommages à son assureur avant la vente
Tant qu'il est propriétaire, c'est au vendeur de déclarer les fissures à son assureur habitation. Même sans arrêté publié, une déclaration datée garde la trace de l'apparition des dommages, et le dossier se complète dans les trente jours qui suivent la publication de l'arrêté, le jour où la commune est reconnue. Le vendeur qui a déjà déménagé reste tenu de le faire, comme dans le cas de la maison inoccupée fissurée par la sécheresse.
L'acheteur ne peut pas faire cette déclaration à sa place. Il peut en revanche demander, par écrit et avant l'acte, qu'elle soit faite et qu'une copie soit annexée à l'acte. Le courrier ci-dessous reprend ces demandes dans l'ordre où le notaire en a besoin.
Le courrier à adresser au notaire avant la signature, annoté
À l'attention de l'office notarial chargé de la vente
Objet : fissures apparues depuis la signature du compromis
-
Depuis la signature du compromis, des fissures sont apparues sur la maison que nous achetons. Elles n'étaient pas visibles lors de nos visites, comme le montrent les photos jointes.1
1. Décrire les faits sans qualifier la cause.
-
Nous joignons le constat et le rapport d'expertise qui les décrivent et les datent.2
2. La pièce qui date la fissure.
-
Nous vous demandons de mettre en œuvre la clause du compromis relative aux sinistres survenus avant la réitération de la vente.3
3. Citer la clause par son titre.
-
Nous demandons que le vendeur déclare ces dommages à son assureur et que cette déclaration soit annexée à l'acte.4
4. Garde la trace pour un futur arrêté.
-
Dans l'attente, nous ne sommes pas en mesure de confirmer la date de signature prévue.5
5. Une demande de délai, pas un refus de signer.
Envoi en recommandé avec accusé de réception ou par courriel au notaire, copie au vendeur et à l'agence.
Ce courrier pose des faits et des demandes. Il ne remplace ni le conseil du notaire ni celui d'un avocat si le vendeur conteste.
Une expertise rendue avant la signature répond aux trois questions qui décident de la suite
En quelques jours, une expertise dit si la fissure est récente, si elle vient du sol ou d'autre chose, et ce que coûtera sa réparation. Ce chiffrage donne un contenu à un avenant sur le prix, et cette datation rend la clause de sinistre applicable. L'expertise avant achat que nous réalisons est organisée pour ce calendrier serré, avec un rapport remis avant le rendez-vous de signature.
Si les fissures ne sont découvertes qu'après l'acte, les voies sont différentes et plus étroites, à commencer par le vice caché, détaillé dans l'article sur le vice caché et l'achat d'une maison fissurée. Et si la maison a déjà été réparée après une sécheresse passée, les vérifications portent sur les travaux eux-mêmes, comme l'explique l'article sur l'achat d'une maison reprise en sous-œuvre.

