

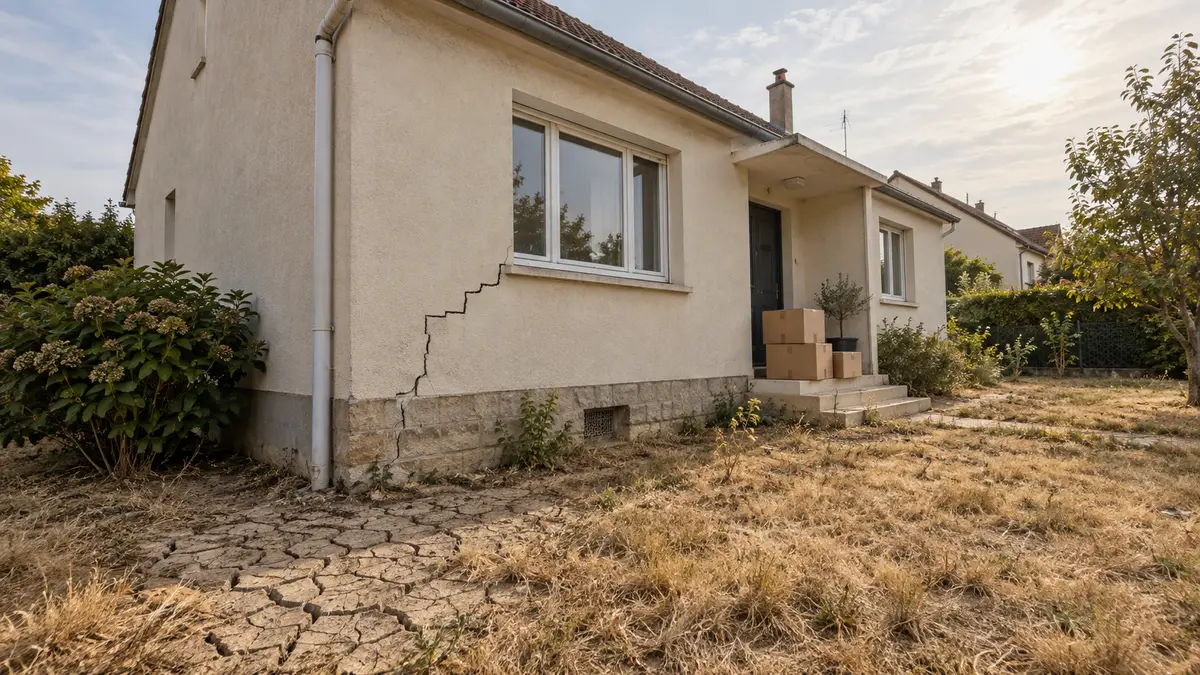
La garantie suit l'épisode, pas le propriétaire
La garantie catastrophe naturelle est une extension obligatoire du contrat d'assurance habitation. Elle couvre les dommages matériels directs causés par un phénomène naturel reconnu par un arrêté interministériel, pour une commune et une période précises. Le fait générateur est donc l'épisode de sécheresse lui-même, avec ses dates de début et de fin telles que l'arrêté les fixe.
Il en découle une règle simple : l'assureur tenu de garantir est celui dont le contrat couvrait la maison pendant cette période. Si l'épisode s'est déroulé avant la vente, ce contrat est celui du vendeur, même si l'arrêté est publié après la vente, et même si les fissures n'ont été remarquées qu'ensuite. L'assureur de l'acquéreur, dont le contrat a commencé plus tard, n'a en principe pas à intervenir pour cet épisode.
Reste à savoir qui peut réclamer l'indemnité. C'est l'objet de l'arrêt de la troisième chambre civile de la Cour de cassation du 7 mai 2014 (n° 13-16.400). Dans cette affaire, des fissures apparues en 2005 avaient été signalées en mairie, la maison vendue en 2007, et l'arrêté pris en 2008. La Cour a jugé que, sauf clause contraire, l'acquéreur a qualité pour agir contre l'assureur des vendeurs, y compris pour des dommages nés avant la vente, en s'appuyant sur l'article L121-10 du code des assurances, qui fait passer l'assurance à l'acquéreur quand la chose assurée est vendue.
Une vente au milieu d'un sinistre : qui est assuré, quand
- Mois 6 à 9Épisode visé par l'arrêté
- Mois 9 à 14Fissures qui s'ouvrent
- 1Mois 14Vente
- 2Mois 18Arrêté au JO
- 3Mois 19Fin du délai de 30 jours
L'épisode tombe dans le contrat du vendeur : c'est son assureur qui garantit, et l'acquéreur peut le saisir, sauf clause contraire de l'acte.
L'assureur de l'acquéreur n'est concerné que par un épisode dont les dates tombent après la vente. D'où l'importance de lire les dates de l'arrêté, et pas seulement sa date de parution.
Chronologie de principe. Cass. 3e civ., 7 mai 2014, n° 13-16.400 ; code des assurances, art. L121-10 et L125-1.
Les arrêtés récents et leurs périodes de reconnaissance se consultent commune par commune. Le point sur la sécheresse 2025 et les arrêtés attendus en 2026 recense les communes franciliennes concernées et les dates à surveiller.
Pourquoi l'arrêté arrive souvent après la vente
La reconnaissance d'une sécheresse ne peut pas être immédiate. La commune dépose une demande après l'épisode, Météo-France calcule un indicateur d'humidité des sols sur la saison entière, et la commission interministérielle statue par vagues. Pour une sécheresse d'été, cela conduit mécaniquement à une publication l'année suivante.
Les données publiques de Géorisques permettent de mesurer ce décalage pour chaque arrêté pris en Île-de-France. Le graphique ci-dessous reprend, année d'épisode par année d'épisode, le délai entre la fin de la période reconnue et la publication au Journal officiel.
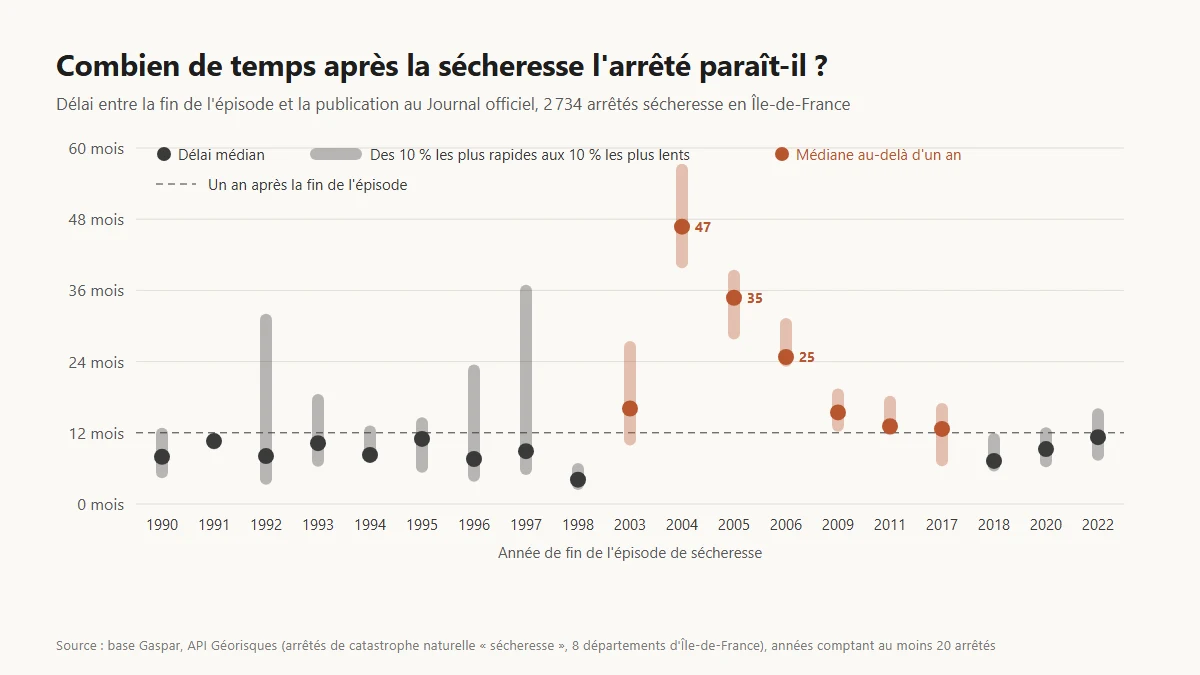
Sur l'ensemble des arrêtés sécheresse franciliens depuis 1990, près d'un sur trois a été publié plus d'un an après la fin de l'épisode. Les délais les plus longs concernent la sécheresse de 2003 et les années qui l'ont suivie, reconnues pour beaucoup de communes au titre d'une procédure de rattrapage entre 2006 et 2008. Les épisodes récents sont traités plus vite, autour de huit à onze mois, mais une vente signée au printemps tombe presque toujours dans cet intervalle.
Ce décalage a une conséquence pratique immédiate : au jour de la vente, l'état des risques remis à l'acquéreur ne mentionne pas un arrêté qui n'existe pas encore. Il indique les sinistres indemnisés, pas ceux en attente, ce que détaille l'analyse des limites de l'état des risques face aux fissures.
L'acte de vente décide à qui revient l'indemnité
L'arrêt de 2014 réserve expressément le cas d'une clause contraire. C'est dire que l'acte de vente peut attribuer l'indemnité au vendeur, qui déclare alors le sinistre et encaisse, ou organiser son transfert à l'acquéreur. De nombreux notaires insèrent désormais une clause sur les sinistres en cours ou à venir, dont la rédaction change tout.
Trois rédactions de clause, trois issues pour l'acquéreur
« L'acquéreur est subrogé dans les droits du vendeur au titre de tout sinistre antérieur à ce jour. »
Déclare : L'acquéreur · Reçoit : L'acquéreur
La situation la plus claire : l'acquéreur agit directement contre l'assureur du vendeur.
« Le vendeur s'oblige à poursuivre l'indemnisation et à en reverser le montant à l'acquéreur. »
Déclare : Le vendeur · Reçoit : L'acquéreur, par reversement
L'acquéreur dépend de la diligence du vendeur. S'il laisse prescrire, il en répond.
« Le vendeur conserve le bénéfice de toute indemnité d'assurance afférente à un sinistre antérieur. »
Déclare : Le vendeur · Reçoit : Le vendeur
L'acquéreur ne touche rien. Le prix aurait dû en tenir compte.
Les formulations ci-dessus sont des exemples de principe, pas des modèles. Seul le texte exact de l'acte fait foi.
Cass. 3e civ., 7 mai 2014, n° 13-16.400 ; Cass. 3e civ., 24 janvier 2012, n° 10-28.218.
La deuxième rédaction a déjà été jugée. Dans un arrêt du 24 janvier 2012 (n° 10-28.218), la Cour de cassation a retenu la responsabilité de vendeurs qui s'étaient engagés dans l'acte à obtenir l'indemnité et à la transmettre, puis avaient laissé passer le délai de prescription sans rien faire : ils devaient réparer le préjudice des acquéreurs. Une clause de reversement protège donc l'acquéreur, mais elle l'oblige à surveiller l'action du vendeur.
Quand des fissures sont visibles avant la signature, la clause se négocie en même temps que le prix, et le mieux est d'arriver à cette discussion avec un constat daté. Une expertise avant achat fixe l'état de la maison au jour de la visite, et ce document servira aussi bien à négocier qu'à prouver plus tard que les désordres existaient déjà. Si les fissures étaient connues du vendeur et dissimulées, la question bascule vers la garantie des vices cachés, traitée dans l'article sur le vice caché et les fissures après achat.
Dater une fissure : ce que l'expert peut établir
Pour que l'assureur du vendeur garantisse, il faut démontrer que les fissures sont nées de l'épisode reconnu, donc pendant ou juste après la période visée par l'arrêté. L'assureur, lui, aura intérêt à soutenir qu'elles sont plus anciennes, ce qui les exclut de l'épisode, ou plus récentes, ce qui les renvoie vers le contrat de l'acquéreur. La datation devient le cœur du dossier.
Aucun indice ne donne à lui seul une date exacte. L'expert combine des éléments de force très inégale, et c'est leur convergence qui emporte la conviction. L'échelle ci-dessous les classe de la preuve la plus solide au simple indice.
Les preuves qui datent une fissure, de la plus solide à la plus fragile
▲ Preuve la plus solide
-
Photographies datéesÉtat de la façade ou de la pièce à une date certaine, avant ou après l'épisode. Où la trouver : Photos de l'annonce immobilière, prises de vue de rue antérieures, photos de famille.
-
Constat ou rapport antérieurPrésence ou absence des fissures à une date précise, par un tiers. Où la trouver : Rapport d'expertise, constat de commissaire de justice, diagnostic de la vente.
-
Signalement en mairieDésordres déclarés par le vendeur lors de la demande de reconnaissance. Où la trouver : Registre ou dossier de demande de la commune.
-
Mesures de suiviOuverture qui progresse au rythme des saisons sèches, pas d'un vieillissement. Où la trouver : Fissuromètres, jauges, relevés successifs.
-
Travaux datés recouvertsLa fissure traverse une peinture ou un enduit dont la facture donne la date. Où la trouver : Factures de ravalement, de peinture, de carrelage.
-
Aspect des lèvresArêtes vives et propres ou encrassées et arrondies : récente ou ancienne. Où la trouver : Examen sur place, loupe, prélèvement de poussière.
-
Données sur le sol et le climatL'épisode a bien asséché le sol au droit de la maison. Où la trouver : Carte d'exposition aux argiles, indicateur d'humidité des sols.
-
TémoignagesSouvenirs de voisins ou d'artisans, utiles pour orienter les recherches. Où la trouver : Attestations écrites.
▼ Simple indice
Les deux premiers barreaux suffisent souvent à trancher. Les autres servent à reconstituer une chronologie quand aucun document ne fige l'état de la maison avant la vente.
Classement établi à partir de la pratique de l'expertise en fissuration. La force probante reste appréciée au cas par cas par l'assureur et, en cas de litige, par le juge.
Les photographies de l'annonce immobilière sont souvent la meilleure pièce du dossier, parce qu'elles ont été prises pour montrer la maison sous son meilleur jour, juste avant la vente. Elles se retrouvent dans les archives des sites d'annonces ou chez l'agence. Les vues aériennes historiques de l'IGN, sur le service Remonter le temps, montrent quant à elles l'évolution de la végétation et des abords, utile quand un arbre a été planté ou abattu.
Le lien entre les fissures et l'épisode se démontre ensuite par l'analyse du sol, de la structure et de la chronologie, selon la méthode décrite dans l'article sur le lien de causalité entre sécheresse et fissures.
Le rebouchage avant la vente, piège pour les deux parties
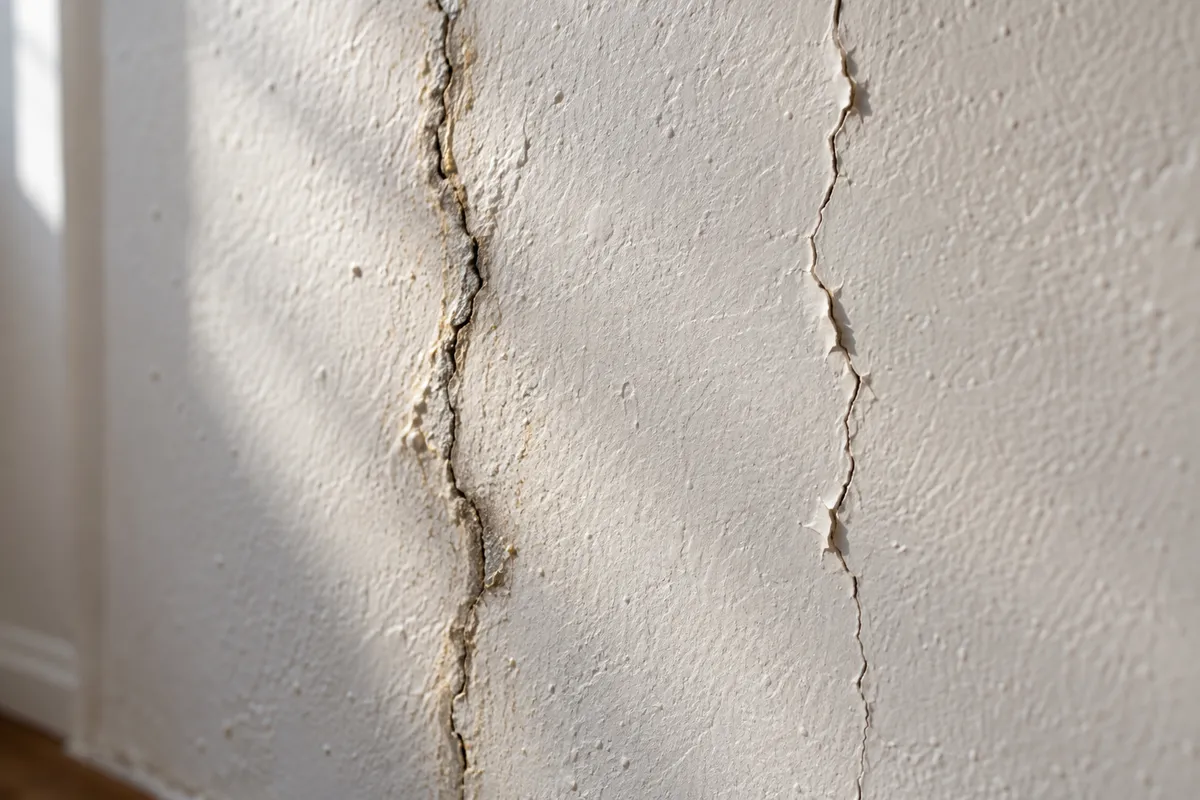
Il est fréquent qu'un vendeur fasse reboucher et repeindre des fissures avant de mettre sa maison en vente, parfois de bonne foi, parce qu'elles lui semblaient anodines. Le rebouchage efface la preuve dont l'acquéreur aura besoin, et une fissure de sécheresse, qui continue de travailler, réapparaît au droit de la reprise dès la saison sèche suivante.
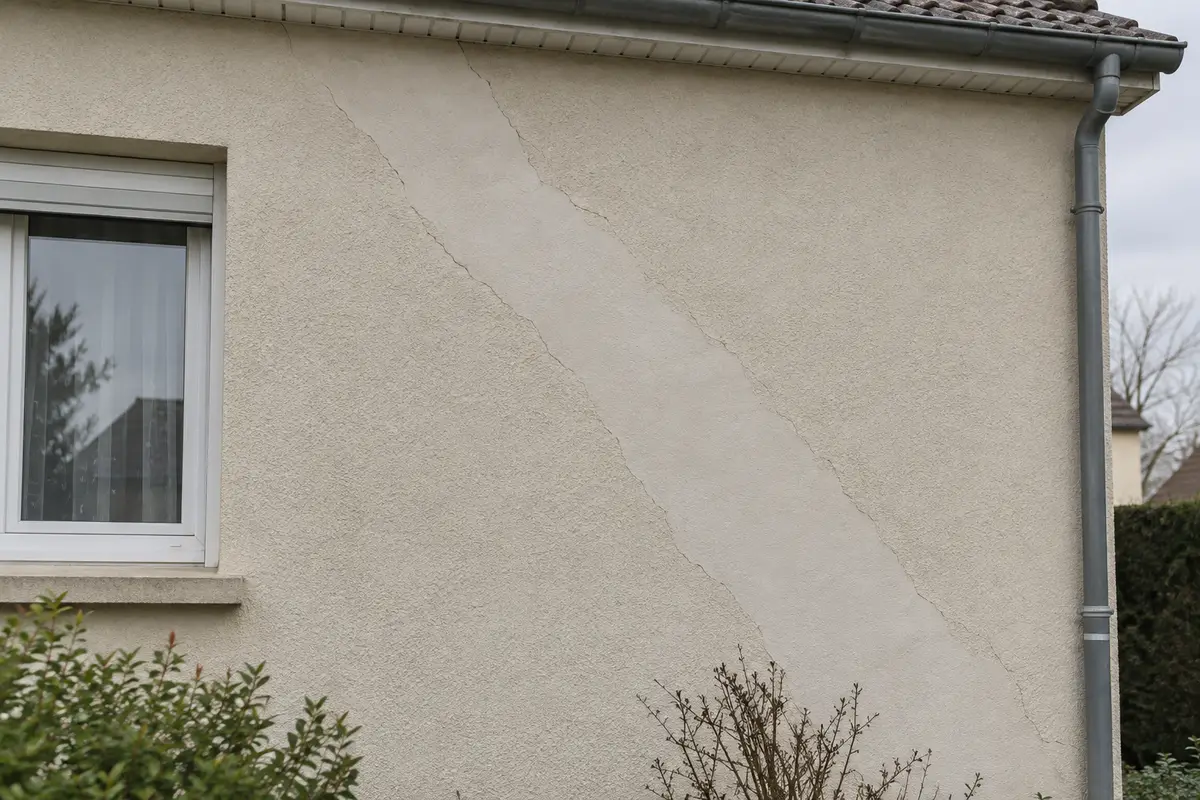
Pour l'acquéreur, une reprise d'enduit plus claire, une bande de peinture plus fraîche sur un mur intérieur ou un joint de carrelage refait sur une seule ligne sont des signes à photographier et à faire expliquer pendant la visite. Pour le vendeur, déclarer ces travaux et leur motif protège bien davantage que les taire, comme le rappellent les obligations du vendeur d'une maison fissurée.
Après la vente, une reprise qui se fissure de nouveau devient paradoxalement une pièce utile : elle prouve que le désordre existait avant la signature, et sa réouverture au rythme des saisons sèches rattache le mouvement au sol plutôt qu'à un défaut d'exécution.
Les délais à ne pas laisser filer
La déclaration de sinistre catastrophe naturelle doit parvenir à l'assureur au plus tard trente jours après la publication de l'arrêté au Journal officiel. L'acquéreur qui agit contre l'assureur du vendeur est tenu par ce même délai, et il doit d'abord identifier cet assureur, ce qui suppose de joindre le vendeur ou le notaire rapidement. La démarche elle-même suit le déroulé décrit dans le guide de la déclaration de fissure à l'assurance.
L'action contre l'assureur se prescrit ensuite par cinq ans pour les dommages dus à la sécheresse et à la réhydratation des sols, depuis la loi du 28 décembre 2021 qui a modifié l'article L114-1 du code des assurances. Ce délai plus long que le droit commun des assurances laisse du temps pour réunir les preuves de datation, à condition d'avoir déclaré dans les trente jours.
| Étape | Délai | Qui agit | Ce qu'il faut avoir en main |
|---|---|---|---|
| Identifier l'assureur du vendeur | Dès la parution de l'arrêté | Acquéreur | Acte de vente, coordonnées du vendeur ou du notaire |
| Déclarer le sinistre | 30 jours après la publication au JO | Acquéreur, ou vendeur selon la clause | Dates de l'arrêté, photos, description des fissures |
| Expertise de l'assureur | Selon le calendrier de l'assureur | Assureur du vendeur | Preuves de datation réunies à l'avance |
| Contester le rapport | Avant d'accepter l'offre | Acquéreur | Rapport contradictoire, chronologie documentée |
| Agir en justice | 5 ans (sécheresse, depuis 2021) | Acquéreur | Dossier complet, actes interruptifs de prescription |
L'objection la plus fréquente : le contrat a été résilié
Le vendeur résilie presque toujours son assurance habitation le jour de la vente, et l'assureur peut soutenir que plus rien ne le lie. La garantie porte pourtant sur un événement survenu pendant la validité du contrat, et c'est l'épisode, non la déclaration, qui compte. Ce point se discute pied à pied : un expert qui défend l'assuré et une chronologie documentée pèsent plus qu'un échange de courriers.
Si l'expert mandaté par l'assureur conclut que les fissures sont antérieures à l'épisode, ou postérieures à la vente, cette conclusion se discute sur pièces. Une contre-expertise reprend la chronologie, confronte les photos datées aux relevés, et rédige un avis motivé que l'assureur doit examiner.


