Une maison vide se fissure sans que personne ne la voie changer
Une maison inoccupée vit autrement qu'une maison habitée. Le jardin n'est plus arrosé, et la haie ou l'arbre voisin vont chercher l'eau plus loin sous les fondations. Les gouttières bouchées par les feuilles déversent l'orage d'août au pied d'un seul mur, qui gonfle pendant que le reste du sol reste sec. Personne n'ouvre les volets, personne ne remarque la porte qui commence à frotter.
Les fissures apparaissent donc sans témoin, souvent plusieurs semaines avant leur découverte. Et quand quelqu'un les voit enfin, il n'a aucun point de comparaison.
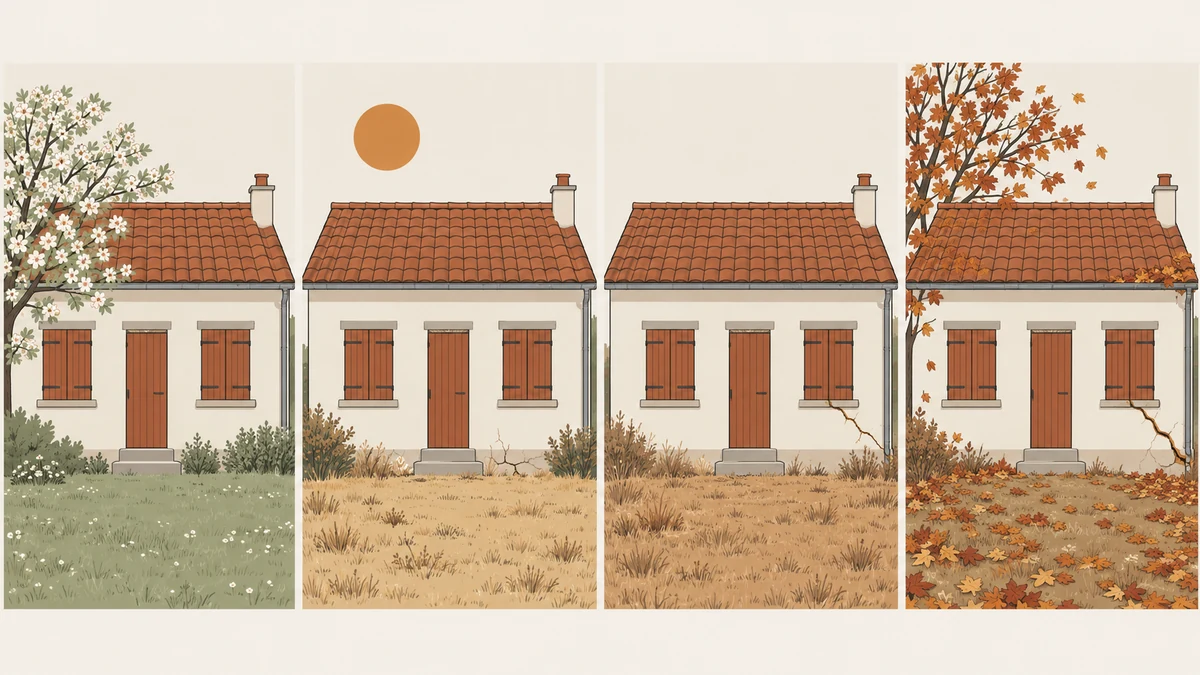
Pour la déclaration comme pour l'expertise, cette absence de témoin a une conséquence pratique : il faudra dater les fissures autrement que par un souvenir. Un diagnostic de fissure réalisé dès la découverte fixe l'état de la maison à une date certaine et rattache les désordres à leur cause probable.
Le délai de trente jours part du Journal officiel, pas de votre visite
Les clauses types que tout contrat d'assurance habitation doit reprendre prévoient que l'assuré déclare le sinistre au plus tard trente jours après la publication de l'arrêté interministériel qui reconnaît l'état de catastrophe naturelle dans sa commune. La date de votre passage à la maison n'entre pas dans le calcul.
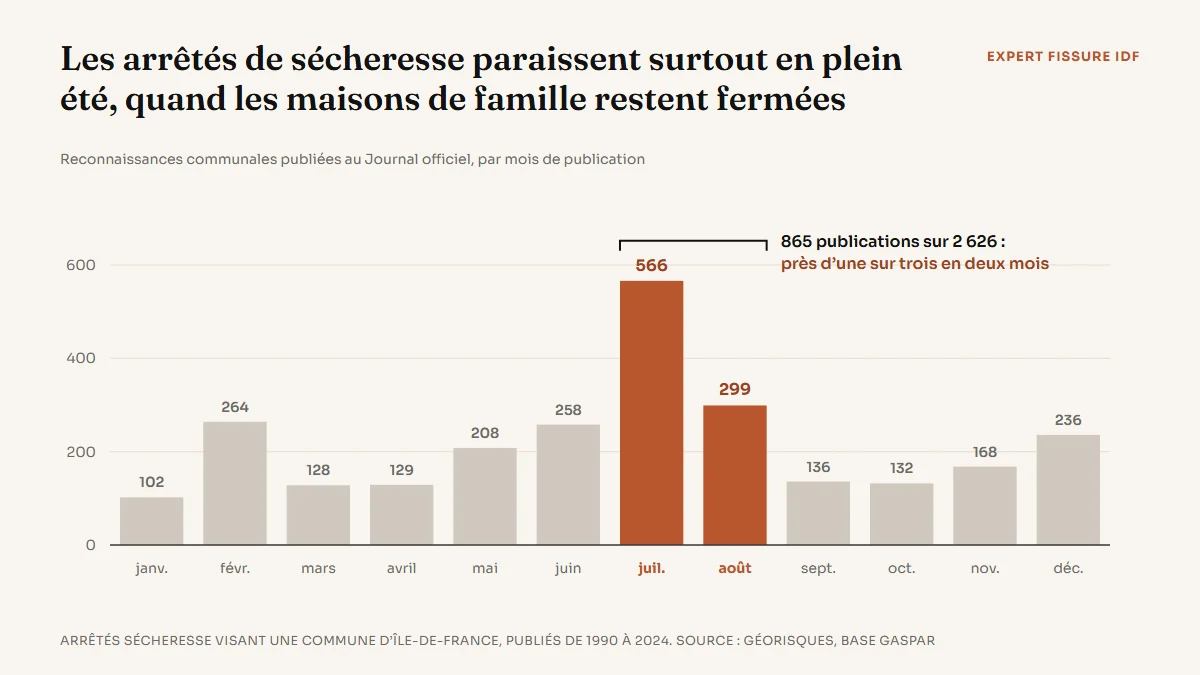
Or ces arrêtés tombent à des moments très variables de l'année, souvent plus d'un an après la sécheresse elle-même. Le graphique ci-dessous compte, mois par mois, toutes les reconnaissances de sécheresse publiées pour une commune d'Île-de-France depuis 1990.
Selon le rythme des visites, la fenêtre de trente jours est vue ou manquée
Arrêté publié au Journal officiel 30 jours pour déclarer Visite à la maison
-
Une visite par semaine
✓ au moins une visite tombe dans le délai
-
Une visite par mois
✓ au moins une visite tombe dans le délai
-
Une visite tous les deux mois
✕ aucune visite pendant le délai
-
Une visite par trimestre
✕ aucune visite pendant le délai
Même une visite dans la fenêtre ne suffit pas : encore faut-il savoir que l'arrêté vient de paraître. Le Journal officiel ne prévient personne.
Sur 2 626 reconnaissances communales de sécheresse publiées en Île-de-France entre 1990 et 2024, 865 sont parues en juillet ou en août, soit près d'une sur trois en deux mois. Pour une maison vide, c'est exactement la période où la visite mensuelle saute, parce que la famille est elle-même en vacances.
Une déclaration tardive n'est pas automatiquement perdue : l'assureur ne peut opposer le retard que s'il lui a causé un préjudice. Mais il vaut mieux ne pas avoir à le discuter. La démarche détaillée pour déclarer une fissure à son assurance reste la même pour une maison vide. Pour savoir quand l'argile de votre commune est sous tension, le bulletin de vigilance argile est mis à jour chaque semaine.
Qui peut signer la déclaration dépend de la situation de la maison
La déclaration de sinistre est un acte simple, mais elle doit venir de quelqu'un qui a qualité pour agir au nom du propriétaire. C'est la question qui bloque le plus souvent les familles, alors que la réponse est en général connue d'avance.
Sept situations, sept personnes qui tiennent la clé de la déclaration
-
Parent en EHPAD, encore en mesure de décider
Signe : Le parent lui-même, ou un proche muni d'une procuration écrite
Justificatif : Procuration signée et copie de sa pièce d'identité
-
Parent sous tutelle
Signe : Le tuteur
Justificatif : Jugement de tutelle
-
Parent sous curatelle
Signe : Le parent lui-même, le curateur l'assiste pour les actes plus lourds
Justificatif : Jugement de curatelle
-
Habilitation familiale
Signe : Le proche habilité, dans les limites fixées par le juge
Justificatif : Jugement d'habilitation
-
Succession ouverte
Signe : N'importe quel héritier
Justificatif : Acte de décès et justificatif de la qualité d'héritier
-
Résidence secondaire
Signe : Le propriétaire, au titre du contrat qui couvre cette maison
Justificatif : Le contrat propre à la résidence secondaire
-
Maison détenue par une SCI
Signe : Le gérant de la société
Justificatif : Statuts ou extrait Kbis
En cas de doute sur la personne qui doit signer, déclarez dans le délai et régularisez ensuite. Un dossier ouvert à temps se complète, un délai dépassé se discute.
Dans une succession, les héritiers hésitent souvent à agir de peur d'accepter l'héritage sans le vouloir. Le Code civil les rassure : un acte purement conservatoire, comme déclarer un sinistre, n'emporte pas acceptation de la succession (article 784), et tout indivisaire peut prendre seul les mesures nécessaires à la conservation du bien (article 815-2). Ce qui suit, le partage de l'indemnité et le sort de la maison, se règle entre eux, comme dans le cas d'une maison fissurée en indivision entre héritiers.
Pour une maison louée vide entre deux locataires ou détenue par une société, la question se pose surtout côté contrat : un propriétaire non occupant doit avoir sa propre assurance, et les règles d'une maison locative ou détenue par une SCI s'appliquent.
Une maison vide doit rester assurée sans interruption
La garantie catastrophe naturelle n'existe pas seule : elle s'attache au contrat qui assure la maison contre l'incendie et les autres dommages. Si ce contrat est résilié pendant la période vide, il n'y a plus rien à quoi la rattacher, même si la fissure apparaît pendant une sécheresse reconnue.
Si le contrat s'arrête pendant la sécheresse, la fissure n'est couverte par personne
Contrat d'assurance de la maison
- Contrat en cours
- Contrat résilié
- Nouveau contrat
- Sécheresse reconnue par arrêté
La sécheresse tombe dans le trou : aucun des deux contrats ne la couvre.
-
Après un décès
Le contrat continue de plein droit au profit des héritiers (article L121-10 du Code des assurances). Il ne faut pas le résilier par réflexe en clôturant les comptes du défunt.
-
Pendant une longue absence
Une inoccupation durable peut constituer une aggravation du risque à signaler à l'assureur (article L113-2). Le contrat continue, parfois avec une prime ajustée.
-
Au moment de la vente
Le contrat suit la maison jusqu'à la signature de l'acte. Le résilier avant expose le vendeur pendant toute la durée de la vente.
Le contrat qui joue est celui en cours pendant la période couverte par l'arrêté, pas celui en cours le jour où l'on découvre la fissure.
Beaucoup de contrats prévoient des clauses d'inoccupation, au-delà de 60 ou 90 jours par an. Elles visent surtout le vol, le gel des canalisations et les dégâts des eaux. La garantie catastrophe naturelle, elle, suit des clauses types fixées par la loi, avec une franchise catastrophe naturelle elle aussi réglementée. Relisez tout de même votre contrat avant de conclure qu'une clause d'inoccupation ne joue pas.
Une maison mise en location saisonnière entre deux séjours familiaux pose une question voisine : le contrat doit couvrir cet usage, comme pour une maison en location saisonnière.
Entre deux visites, quelques signes se surveillent à distance
Un voisin, un ami ou une agence peut jeter un œil à la maison sans y entrer. Encore faut-il lui dire quoi regarder, parce qu'un voisin bienveillant voit une maison fermée, pas une fissure qui s'ouvre.
Ce qu'il faut demander au voisin qui passe devant la maison
Merci de jeter un œil en passant
Si vous voyez l'un de ces signes, une photo suffit. Nous nous occupons du reste.
La famille, joignable au numéro laissé chez vous
- Une fissure nouvelle sur la façade côté rue ou sur le pignon
- Un portail ou un portillon qui ne ferme plus comme avant
- Une gouttière débordante ou une descente d'eau décrochée
- Le pied de mur, avec un trottoir ou une terrasse qui se décolle de la façade
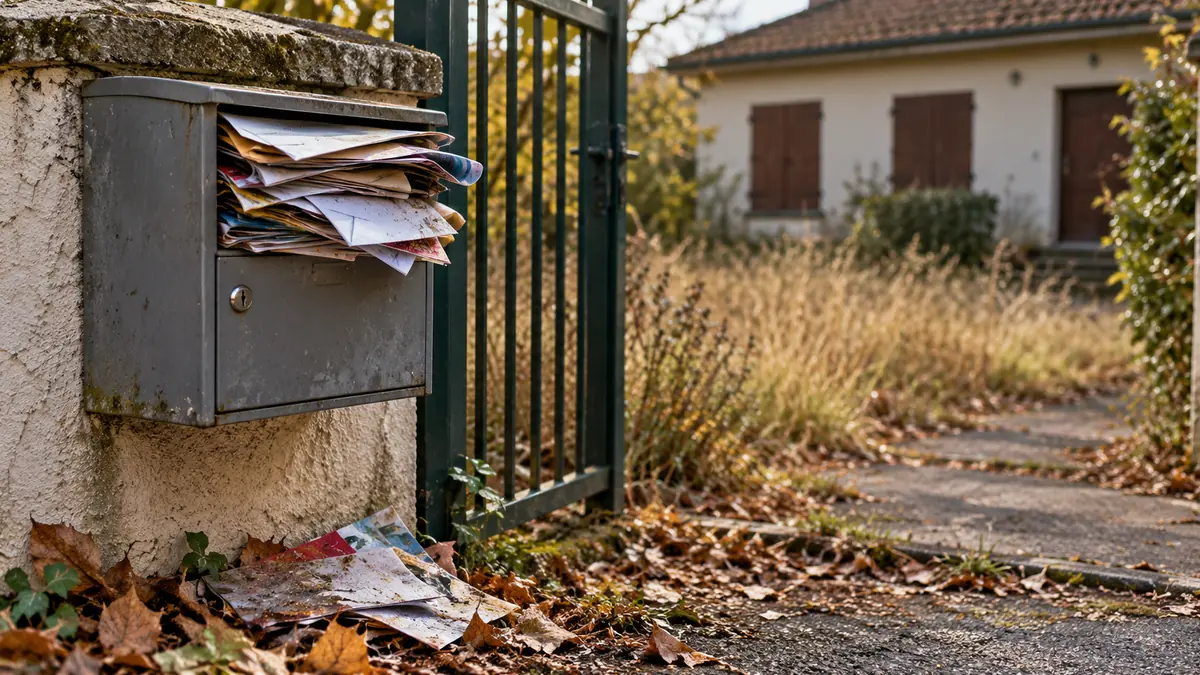
- Le courrier qui s'accumule dans la boîte aux lettres
Rien ne remplace une visite intérieure à la fin de l'été : les premières fissures apparaissent souvent aux angles des portes, invisibles de la rue.
Les photos d'un voisin, prises au téléphone avec la date, valent mieux que rien : elles permettront plus tard de savoir si une fissure est évolutive ou stabilisée. Pensez aussi à faire suivre le courrier, pour qu'un avis de passage de l'expert de l'assureur ne reste pas trois semaines dans la boîte.
Découverte tardive, succession ou vente : la marche à suivre change
Trois situations reviennent souvent quand la maison est vide. Dans chacune, un premier geste protège le dossier, et un piège peut le fragiliser. Pour une découverte tardive, tout ce qui date l'état de la maison compte : photos de famille prises dans le salon, annonce immobilière ancienne, factures d'eau qui prouvent l'absence d'occupant.
Trois situations, trois premiers gestes à faire
-
Découverte tardive
La fissure est découverte des mois après la sécheresse.
Premier gesteVérifier si un arrêté a été publié pour la commune et à quelle date, puis déclarer sans attendre en expliquant la découverte tardive.
Piège à éviterAttendre de réunir tous les justificatifs avant d'envoyer la déclaration.
-
Succession
Le propriétaire est décédé, la succession n'est pas réglée.
Premier gesteUn héritier déclare le sinistre à titre conservatoire et informe les autres par écrit.
Piège à éviterRésilier l'assurance habitation du défunt en même temps que ses autres contrats.
-
Vente
La maison est mise en vente alors qu'un sinistre est en cours.
Premier gesteDéclarer avant la signature et mentionner le sinistre dans l'avant-contrat.
Piège à éviterLaisser l'acquéreur découvrir la fissure après l'acte, avec le risque d'un recours pour vice caché.
Dans les trois cas, la déclaration se fait au nom du propriétaire, et l'indemnité revient à celui qui était propriétaire pendant la période couverte par l'arrêté.
La vente pose une question supplémentaire : qui touche l'indemnité, le vendeur ou l'acquéreur ? La réponse dépend de la date de l'arrêté et de ce que prévoit l'acte, comme pour une maison achetée après une sécheresse.