

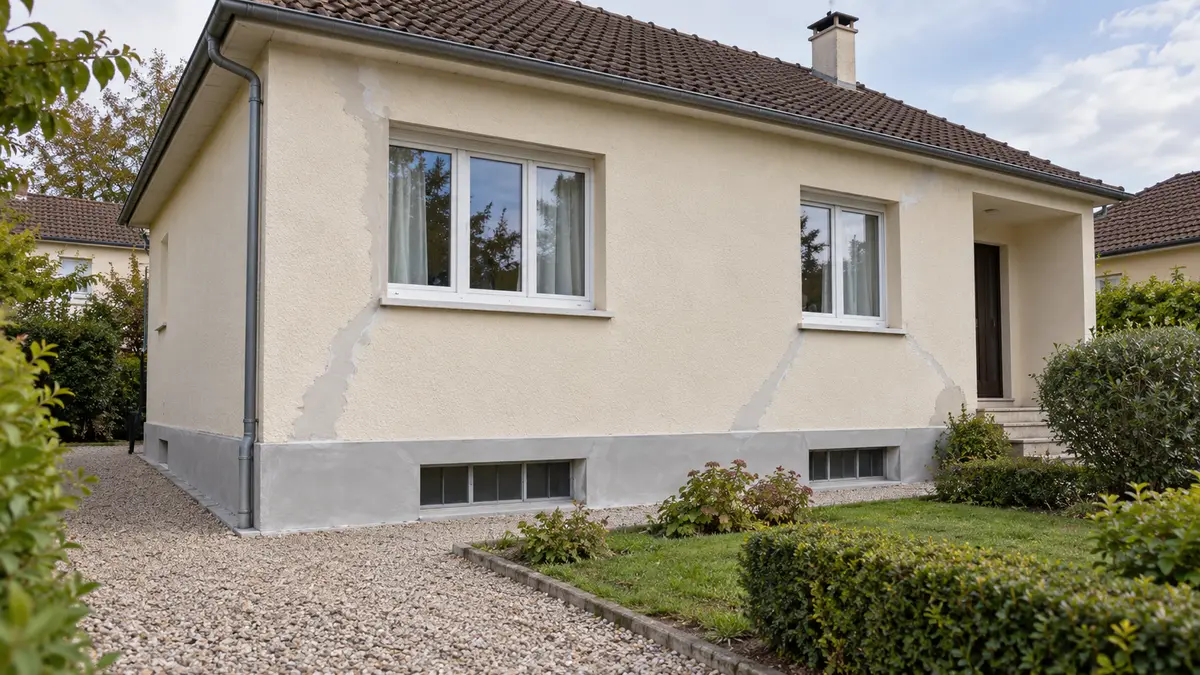
Une reprise en sous-œuvre se prouve par un dossier, pas par une phrase de l'annonce
Reprendre une maison en sous-œuvre consiste à transférer son poids sur un sol plus profond et plus stable, par des micropieux, des longrines ou des injections de résine. Ces techniques et leur coût sont détaillés dans l'article sur la reprise en sous-œuvre par micropieux. Une fois les travaux terminés, ils sont enterrés et invisibles : seuls les documents permettent de savoir ce qui a été fait, où et par qui.
Un dossier complet compte sept pièces. Chacune répond à une question précise, et l'absence de l'une d'elles crée une incertitude qu'il faut mesurer avant de signer.
Les sept pièces d'un dossier de reprise en sous-œuvre
-
G5
Étude géotechnique de diagnostic
Ce qu'elle prouveLa cause du sinistre : retrait de l'argile, fuite, arbre, remblai.
Si elle manqueOn ne sait pas si la reprise traite la bonne cause.
-
G2
Étude de conception
Ce qu'elle prouveLa profondeur et le nombre d'appuis, calculés pour ce sol.
Si elle manqueLes micropieux ont pu être dimensionnés à l'estime.
-
Plans
Plans d'exécution
Ce qu'elle prouveL'emplacement exact de chaque micropieu ou point d'injection.
Si elle manqueImpossible de savoir quelles façades ont été reprises.
-
Facture
Facture détaillée
Ce qu'elle prouveLes quantités réellement posées et l'entreprise qui les a posées.
Si elle manqueAucune preuve de ce qui a été payé et réalisé.
-
PV
Procès-verbal de réception
Ce qu'elle prouveLa date de départ des garanties.
Si elle manqueLe point de départ de la décennale devient contestable.
-
Décennale
Attestation d'assurance décennale
Ce qu'elle prouveL'assureur qui couvre l'ouvrage pendant dix ans.
Si elle manqueUn recours ne vise plus que l'entreprise, peut-être disparue.
-
Indemnité
Courrier d'indemnisation
Ce qu'elle prouveQue les travaux ont été financés au titre d'une catastrophe naturelle.
Si elle manqueLe sinistre passé n'apparaît que par la déclaration du vendeur.
Demandez ces pièces avant le compromis, et faites-les lister en annexe. Un vendeur qui a fait les travaux les a reçues, même s'il doit les chercher.
La dernière pièce a un statut particulier. Le vendeur doit déclarer par écrit tout sinistre de catastrophe naturelle qui lui a été indemnisé pendant qu'il était propriétaire. Cette information figure dans l'état des risques annexé à la vente, dont la portée réelle est expliquée dans l'article sur les limites de l'état des risques.
Une reprise partielle laisse une ligne de faiblesse à la jonction
Pour limiter le coût, une reprise se concentre souvent sur la façade ou l'angle qui s'est affaissé. Le reste de la maison garde ses fondations d'origine, posées à faible profondeur dans l'argile. Les deux parties ne réagissent plus de la même façon aux saisons : la partie reprise reste immobile, l'autre continue de suivre le retrait et le gonflement du sol.
La jonction entre les deux devient alors le point le plus exposé de la maison. C'est là que l'on retrouve, quelques étés plus tard, des fissures en escalier, une porte qui frotte ou un carrelage qui se fend en ligne droite.
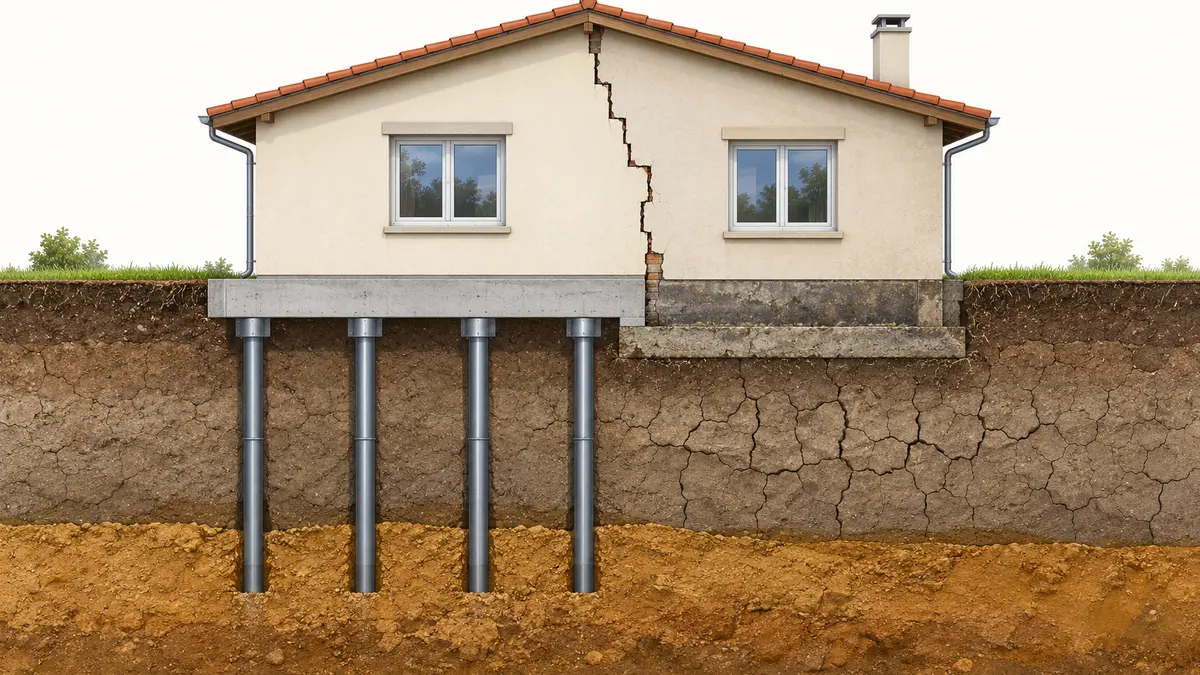
Repérer sur le plan où s'arrête la reprise
- Partie reprise
- Fondations d'origine
- Jonction
- Micropieu
-
Le mur qui traverse la jonction
Une fissure verticale ou en escalier à l'endroit où s'arrêtent les micropieux signale un mouvement différentiel.
-
Les ouvertures proches
Une porte ou une fenêtre à moins de deux mètres de la jonction qui frotte ou se déforme.
-
Le sol intérieur
Une fissure droite dans le carrelage ou la chape, parallèle à la façade, au droit de la jonction.
Le plan d'exécution des micropieux indique où passe la jonction. Sans ce plan, on la cherche à l'œil, par les traces de forage au pied des murs.
Une reprise partielle n'est pas une malfaçon en soi : elle peut être justifiée par l'étude de sol. Elle doit simplement s'accompagner de mesures qui protègent la partie non reprise, comme un ceinturage ou un traitement du sol. Ces solutions sont présentées dans les articles sur le ceinturage par tirants métalliques et sur l'injection de résine expansive.
Après la sécheresse de 2003, la suivante est souvent arrivée une fois la décennale terminée
Une maison reprise se trouve, par définition, sur un sol qui a déjà bougé. La question n'est pas seulement de savoir si les travaux ont été bien faits, mais à quel moment le terrain sera de nouveau sollicité, et si la garantie courra encore ce jour-là. La sécheresse de 2003 permet de le mesurer avec le recul de vingt ans.
En Île-de-France, 224 communes ont été reconnues en catastrophe naturelle pour cet été-là, presque toutes par des arrêtés publiés en 2004 et en 2005. Une reprise financée à la suite de ces arrêtés a été réceptionnée, au plus tôt, autour de 2006, et sa décennale a pris fin autour de 2016. Le graphique situe, pour chacune de ces communes, la sécheresse reconnue suivante.
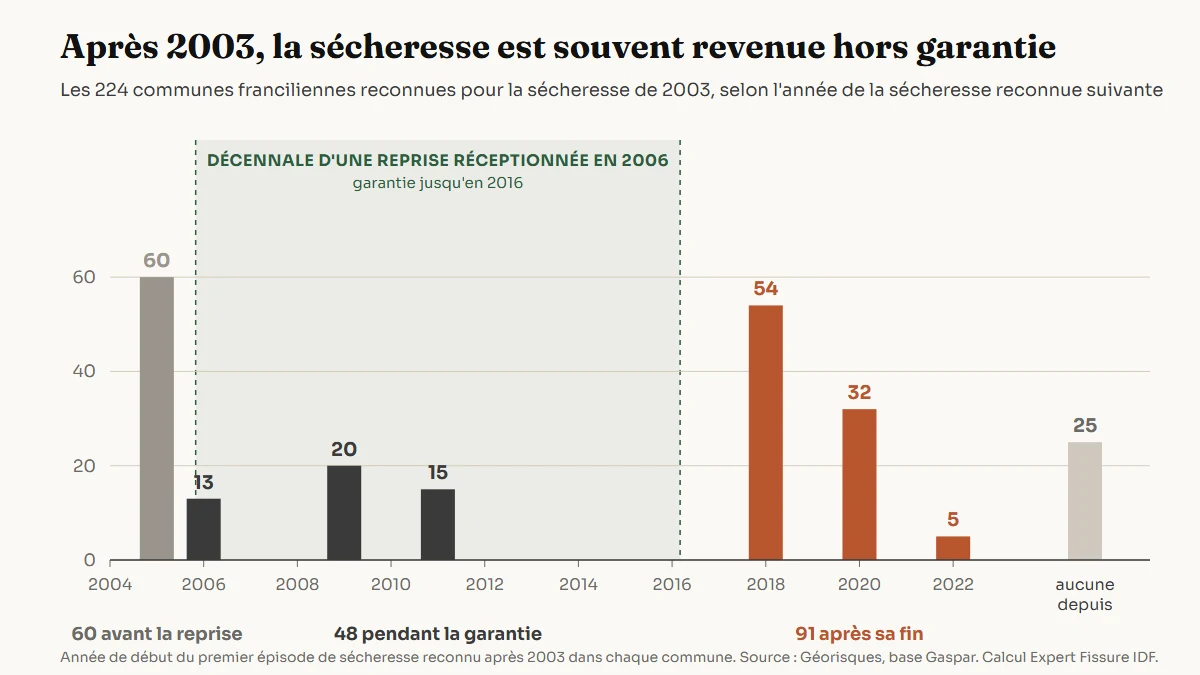
Ces chiffres portent sur des communes, pas sur des maisons, et une nouvelle reconnaissance ne veut pas dire que chaque maison reprise s'est refissurée. Ils montrent deux choses. D'abord, le sol ne s'est calmé que dans 25 communes sur 224 : partout ailleurs, au moins une autre sécheresse a été reconnue depuis. Ensuite, pour 91 communes, cette sécheresse suivante est arrivée en 2018 ou plus tard, alors que la décennale d'une reprise faite après 2003 avait déjà expiré.
Pour l'acheteur, la leçon est simple : une reprise ne se juge pas à l'été qui a suivi les travaux, mais à la sécheresse qui viendra peut-être douze ans plus tard. Si la maison se fissure de nouveau à ce moment-là, les règles applicables sont celles de la maison déjà indemnisée qui se refissure.
Sur place, les traces des travaux et des fissures rebouchées se lisent au pied des murs
Une visite attentive complète le dossier. Les micropieux sont forés à travers ou au ras des fondations, et leurs têtes sont ensuite noyées dans une longrine en béton. Au pied des façades, on retrouve souvent des rebouchages circulaires réguliers, des reprises d'enduit en bande ou une longrine neuve qui dépasse légèrement du sol.
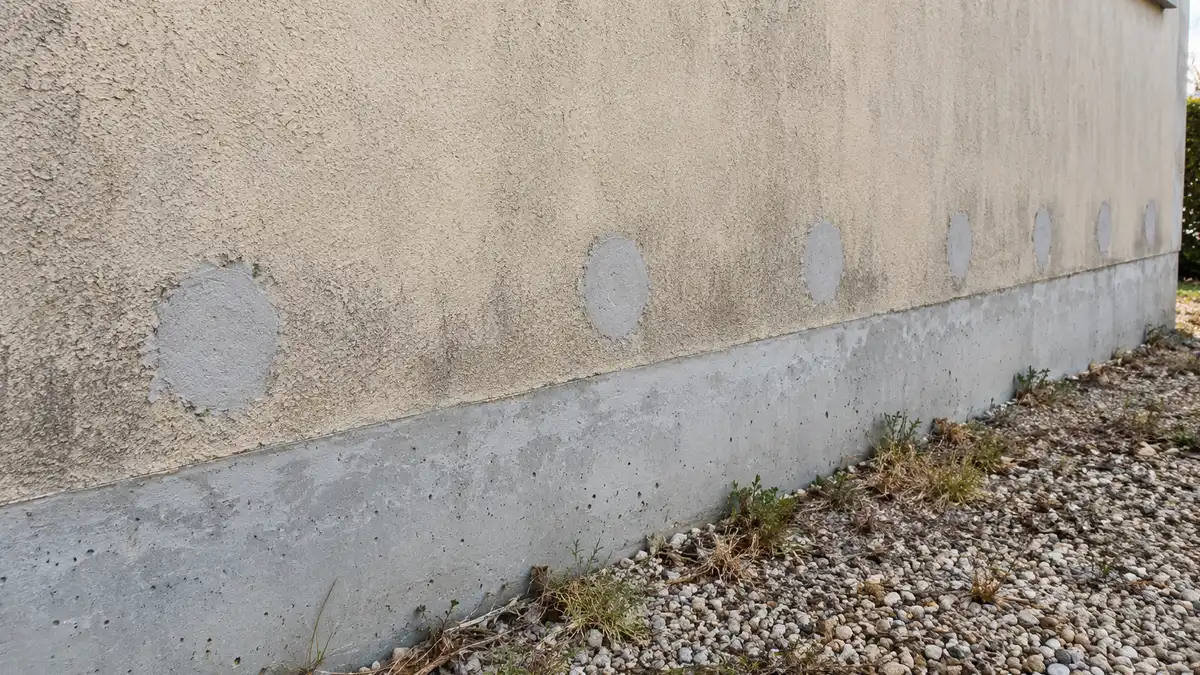
Ces traces permettent de vérifier que le dossier correspond à la maison, et de repérer la jonction quand les plans manquent. Les fissures, elles, se lisent d'une autre façon : un enduit plus récent en bande verticale ou une peinture neuve sur une seule partie d'un mur signalent souvent une fissure rebouchée après les travaux. Pourquoi ces rebouchages ne tiennent pas toujours est expliqué dans l'article sur la fissure qui réapparaît après réparation.
Une fissure fine sur un enduit repris n'a pas la même signification qu'une fissure qui s'ouvre de nouveau à la jonction. Faire la différence demande de mesurer, de comparer avec le dossier et parfois de revenir après quelques semaines. C'est l'objet de l'expertise avant achat que nous menons sur les maisons déjà reprises.
La garantie décennale suit la maison, mais elle a une date de fin
La garantie décennale de l'entreprise qui a repris les fondations ne s'éteint pas avec la vente : elle est attachée à l'ouvrage et passe à l'acheteur. Elle court pendant dix ans à compter de la réception des travaux. Une reprise réceptionnée en 2017 n'est donc plus couverte que jusqu'en 2027, alors qu'une reprise de 2024 l'est jusqu'en 2034.
Si le vendeur a fait les travaux lui-même, sans entreprise, aucune décennale ne protège l'acheteur, et sa responsabilité de vendeur-constructeur est mise en jeu, comme l'explique l'article sur la maison rénovée par un vendeur bricoleur.
Ce qui reste de la garantie décennale en 2026, selon l'année de réception
Reprise réceptionnée en 20171 an restant
Reprise réceptionnée en 20204 ans restant
Reprise réceptionnée en 20248 ans restant
La date qui compte est celle du procès-verbal de réception, pas celle de la facture ni celle du début des travaux.
Une décennale n'a de valeur que si l'assureur est identifiable. L'attestation remise au vendeur indique le nom de cet assureur, qui reste tenu même si l'entreprise a été liquidée depuis. Ce recours est détaillé dans l'article sur le constructeur liquidé et la garantie décennale.
Ce qu'il faut faire annexer au compromis
Les pièces du dossier ne protègent l'acheteur que si elles sont jointes à la vente. Demandez au notaire d'annexer au compromis puis à l'acte la liste des documents remis, l'attestation décennale et le procès-verbal de réception. Une phrase de l'acte qui reprend la date et la nature des travaux évite toute discussion ultérieure sur ce que le vendeur a déclaré.
Le vendeur, de son côté, a intérêt à tout transmettre : un sinistre passé déclaré et documenté le protège contre un reproche de dissimulation. Ses obligations sont détaillées dans l'article sur les obligations du vendeur d'une maison fissurée. Et si de nouvelles fissures apparaissent pendant la période entre la signature du compromis et celle de l'acte, la démarche est décrite dans l'article sur les fissures apparues entre le compromis et l'acte.


