

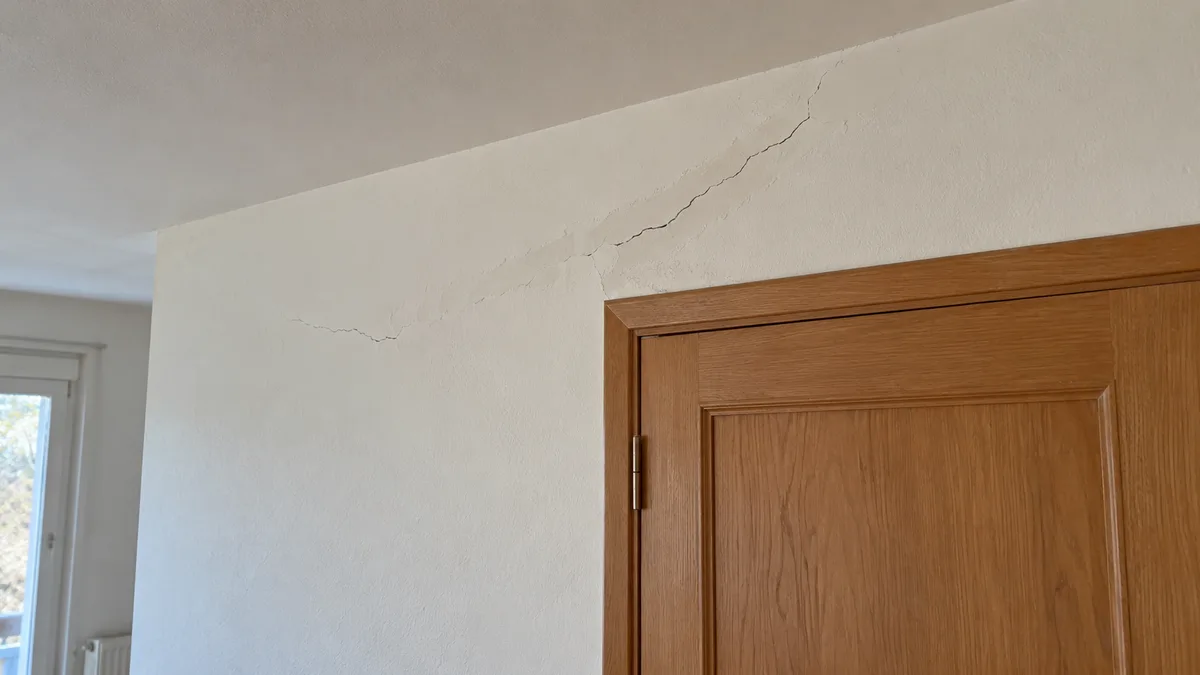
La plupart des maisons traversent un nouvel été avant l'arrêté
Un été compte double pour une maison fissurée. C'est la saison où l'argile sèche de nouveau, où les fissures se rouvrent et s'élargissent. C'est aussi celle des ravalements et des travaux de maçonnerie, quand les entreprises ont des créneaux et que les enduits prennent bien. Beaucoup de propriétaires réparent donc pendant cet été d'attente, sans savoir encore si leur commune sera reconnue.
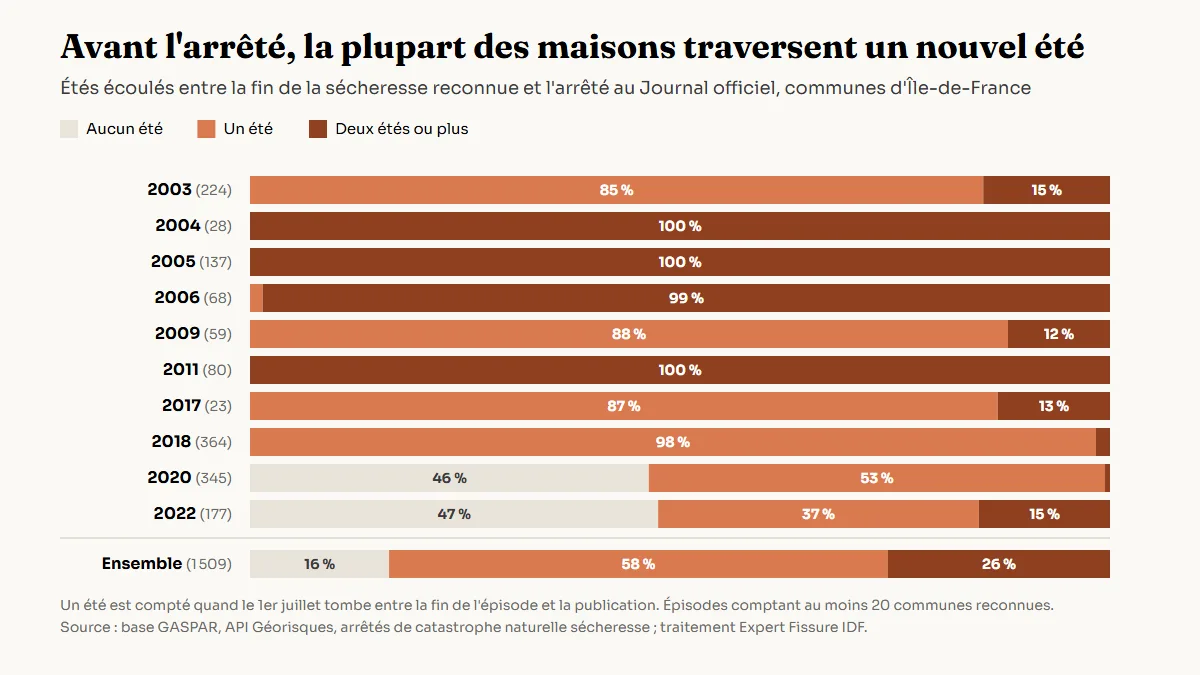
Les épisodes de 2004, 2005 et 2011 ont même laissé passer deux étés pour toutes les communes reconnues. Les plus récents vont plus vite, sans que l'attente disparaisse : pour 2022, une commune sur deux a encore traversé au moins un été. Le délai lui-même, et ceux que l'assureur doit tenir une fois l'arrêté paru, sont détaillés dans l'article sur les délais de l'assureur après une sécheresse. Pour les épisodes de 2023 à 2025, tous n'ont pas encore reçu de réponse, comme le suit l'article sur les arrêtés attendus pour la sécheresse 2025.
Aucun texte n'interdit d'indemniser une fissure déjà réparée
La garantie catastrophe naturelle, prévue à l'article L125-1 du Code des assurances, couvre les dommages matériels directs dont la sécheresse est la cause déterminante. Rien n'y conditionne l'indemnisation à l'état des fissures au jour de la visite de l'expert. Une réparation faite avant l'arrêté ne supprime pas le dommage : elle en a seulement effacé une partie des traces.
La question devient donc une question de preuve, et c'est à vous de la rapporter. La Cour de cassation l'a rappelé le 12 février 2026 (2e chambre civile, n° 24-15.504) : l'arrêté ne suffit pas, il faut établir le lien entre la sécheresse et les dommages. Une fissure réparée se démontre avec ce que chaque couche posée dessus a laissé derrière elle.
Ce que chaque étape de réparation efface, et ce qu'elle laisse
Rien : elle montre au contraire que le mouvement continue.
Une fissure neuve au même endroit, à photographier et à dater dès son apparition.
L'aspect de la fissure, sa couleur, la netteté de ses lèvres.
La facture du peintre, sa date, les photos prises avant de repeindre.
L'ouverture réelle et la profondeur de la fissure.
Le devis ou la facture qui décrivent les fissures ; l'enduit de rebouchage se repère au sondage.
Elle reste dans la maçonnerie, sous les couches.
Son tracé se retrouve en retirant l'enduit sur quelques centimètres, ou dans les pièces non réparées.
Plus la réparation est superficielle, plus la fissure d'origine reste accessible. Une peinture n'efface presque rien qu'un sondage ne retrouve.
Reste la question du délai de déclaration. Les contrats prévoient une déchéance quand le sinistre est déclaré tard, mais elle ne s'applique, selon l'article L113-2, que si la clause existe et que le retard a causé un préjudice à l'assureur. Réparer une fissure n'est pas déclarer en retard. Les décisions rendues sur ces points sont reprises dans l'article consacré à la jurisprudence sur les fissures.
La preuve effacée se reconstitue pièce par pièce
L'expert de l'assureur ne verra pas les fissures telles qu'elles étaient. Il faut donc lui apporter, pour chaque élément disparu, une pièce qui le remplace. Certaines pèsent plus que d'autres.
Ce que la réparation a fait disparaître, et ce qui le remplace
Trois carrés : pièce généralement décisive. Deux : pièce utile, à croiser avec une autre.
Les maisons voisines sont souvent la meilleure preuve de remplacement : quand plusieurs pavillons de la même rue se sont fissurés au même moment, le rôle du sol devient difficile à contester. Les façons de mutualiser ces constats sont décrites dans l'article sur les voisins qui se regroupent pour une expertise.
Un rebouchage et une reprise structurelle ne se défendent pas pareil
Toutes les réparations n'ont pas la même portée. Repeindre une fissure fine laisse presque tout en place ; reprendre les fondations transforme la maison. Plus la réparation est profonde, plus l'assureur s'interroge sur ce qu'elle a traité : la sécheresse, ou un défaut plus ancien.
Selon la profondeur de la réparation, ce qui compte dans le dossier
Rebouchage et peinture
Fissures fines intérieures
La preuvePhotos d'avant, facture du peintre, sondage sous l'enduit.
Ce que l'assureur examineSi les fissures sont seulement esthétiques ou si elles touchent la structure.
Agrafage et enduit
Fissures traversantes en façade
La preuveFacture détaillée, photos du chantier ouvert, relevé des agrafes posées.
Ce que l'assureur examineSi la largeur et le tracé correspondent à un mouvement du sol.
Injection ou ceinturage
Stabilisation de la maison
La preuveRapport ou étude qui a justifié la technique, avant les travaux.
Ce que l'assureur examineSi la stabilisation répondait à la sécheresse ou à un défaut antérieur.
Reprise en sous-œuvre
Micropieux, longrines
La preuveÉtude de sol, rapport d'expert, chronologie des désordres et de l'épisode.
Ce que l'assureur examineSi la sécheresse reste la cause déterminante malgré l'état des fondations.
Une reprise en sous-œuvre faite avant l'arrêté n'est pas un obstacle en soi : les juges ont déjà retenu la sécheresse comme cause prépondérante pour une maison reprise en micropieux au même moment.
Dans cette affaire jugée le 29 mars 2018 (Cour de cassation, 2e chambre civile, n° 17-15.017), la maison avait été reprise en micropieux en 2002 et 2003 ; la sécheresse de 2003 a été retenue comme cause prépondérante des désordres. Pour les réparations légères, le débat porte plutôt sur la nature des fissures, un point détaillé dans l'article sur la fissure structurelle ou esthétique. Et si la fissure s'est rouverte après le rebouchage, cette réouverture devient elle-même une preuve, comme l'explique l'article sur la fissure qui réapparaît après réparation.
Il faut déclarer dans les 30 jours et présenter la réparation comme un fait
Le délai court à partir de la publication de l'arrêté au Journal officiel : vous avez 30 jours pour déclarer le sinistre à votre assureur, réparations faites ou non. Au-delà, l'action reste possible pendant cinq ans à compter de cette publication, mais un retard vous expose à une discussion inutile. La procédure est détaillée dans le guide pour déclarer une fissure à l'assurance.
Dans la déclaration, ne cachez pas la réparation et ne vous en excusez pas : présentez-la comme un fait daté. Indiquez quand les fissures sont apparues, ce qu'elles touchaient, qui les a réparées, à quelle date et pourquoi vous n'avez pas attendu (infiltration, chambre d'enfant, vente en cours). Joignez dès l'envoi les photos, les factures et les devis.
La visite de l'expert de l'assureur se prépare avec la même logique : un dossier chronologique, les zones non réparées à montrer, les sondages possibles. Les points à anticiper sont listés dans l'article pour préparer la visite de l'expert d'assurance. Si son rapport conclut que la réparation empêche de constater quoi que ce soit, une contre-expertise d'assurance reprend les pièces et les confronte au bâti.
Si la commune n'est pas encore reconnue, réparez sans effacer
Vous lisez cet article avant l'arrêté ? Le plus sûr est de ne pas engager de travaux définitifs avant d'avoir conservé la preuve, sauf urgence liée à la sécurité ou à l'étanchéité. Une mise hors d'eau ou un étaiement se font sans attendre, et se documentent.
Si vous devez réparer, faites-le en gardant des traces. Photographiez chaque fissure de près et de loin avec une règle graduée, notez sa longueur et son ouverture, gardez une zone témoin non réparée, dans la cave ou le garage par exemple. Demandez à l'entreprise de décrire les fissures dans son devis et sa facture. La méthode de relevé est détaillée dans le protocole des 72 heures après la découverte d'une fissure.
Signalez aussi vos fissures à la mairie : c'est elle qui dépose la demande de reconnaissance, et votre courrier date votre sinistre. Si la commune est refusée, les recours sont expliqués dans l'article sur la commune non reconnue en catastrophe naturelle. Un diagnostic de fissures fait avant la réparation fige l'état de la maison dans un rapport daté, que l'assureur pourra lire des mois plus tard.

