

Ce n'est pas la sécheresse qui ferme la boutique, ce sont les travaux
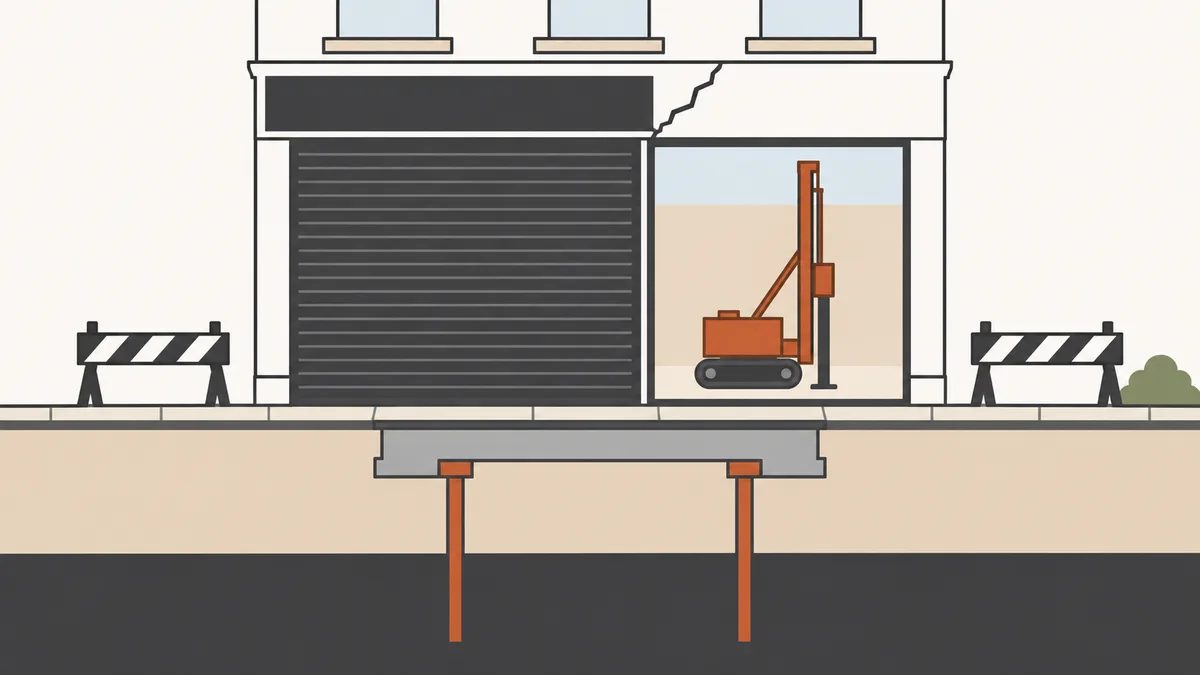
Un local fissuré par le retrait-gonflement des argiles reste le plus souvent ouvert pendant des mois. Les désordres progressent lentement, les portes frottent, la clientèle remarque à peine les fissures. La fermeture arrive plus tard, et d'un coup : quand l'expertise conclut à une reprise en sous-œuvre par micropieux, avec forage dans le local, dépose du carrelage et parfois du mobilier fixe.
Il existe un autre scénario, plus brutal : quand l'état du bâtiment fait craindre pour la sécurité du public, le maire peut prendre un arrêté de mise en sécurité qui interdit l'accès au local. La procédure et ses délais sont décrits dans l'article sur l'arrêté de péril pour fissures. Dans les deux cas, la perte est réelle, mais elle n'est indemnisée que si trois conditions sont réunies.
Trois verrous à ouvrir, dans l'ordre
L'article L. 125-1 du Code des assurances est explicite : si l'assuré est couvert contre les pertes d'exploitation, cette garantie est étendue aux effets des catastrophes naturelles, dans les conditions prévues au contrat. Autrement dit, la loi ne crée pas la garantie, elle étend celle qui existe déjà. Un commerçant qui n'a pas de garantie pertes d'exploitation dans sa multirisque professionnelle ne sera pas indemnisé de sa fermeture, même si l'arrêté couvre sa commune.
La porte de l'indemnité
-
1Une garantie pertes d'exploitation souscrite
Elle figure aux conditions particulières de la multirisque professionnelle, avec sa période d'indemnisation et son plafond.
Si ce verrou reste fermé Aucune indemnité pour la fermeture, quel que soit l'arrêté.
-
2Un dommage matériel reconnu au titre de l'arrêté
La perte doit découler de dommages aux biens assurés, eux-mêmes indemnisés au titre de la catastrophe naturelle.
Si ce verrou reste fermé Si l'expertise écarte la sécheresse comme cause déterminante, la perte d'exploitation tombe avec elle.
-
3Une perte prouvée par les comptes
Bilans, comptes de résultat, chiffre d'affaires mensuel sur les exercices précédents : l'expert compare avec ce que l'activité aurait dû produire.
Si ce verrou reste fermé Une perte estimée sans pièces comptables est ramenée à ce qui peut être justifié.
Le deuxième verrou est le plus souvent oublié : un désaccord sur la cause des fissures bloque à la fois les réparations et la perte d'exploitation.
Code des assurances, art. L. 125-1 ; France Assureurs, catastrophes naturelles et biens professionnels.
La déclaration suit le même calendrier que pour les dommages matériels : dans les trente jours qui suivent la publication de l'arrêté. La marche à suivre est détaillée pas à pas dans le guide pour déclarer une fissure à son assurance. Mieux vaut y mentionner d'emblée la garantie pertes d'exploitation, même si la fermeture n'a pas encore eu lieu.
L'assureur indemnise une marge brute, pas un chiffre d'affaires
C'est le malentendu le plus fréquent. Un commerce fermé six semaines ne perd pas six semaines de chiffre d'affaires : il cesse aussi d'acheter la marchandise qu'il aurait revendue. La garantie pertes d'exploitation couvre donc la marge brute perdue, c'est-à-dire ce qui aurait servi à payer les frais généraux permanents et à dégager un résultat, ainsi que les frais supplémentaires engagés pour limiter la perte. Les charges que la fermeture a permis d'économiser viennent en déduction.
L'exemple ci-dessous est fictif. Il reprend un commerce de proximité fermé 45 jours ouvrés pendant une reprise en sous-œuvre, pour montrer l'ordre du calcul, pas un barème.
Exemple de calcul, étape par étape
La marge brute perdue
Les frais en plus, les économies en moins
La franchise légale
Chiffres d'exemple. Le taux de marge brute retenu est celui des derniers exercices, et le contrat peut prévoir une définition propre de la marge ou des frais couverts.
Ce raisonnement est différent de celui qui s'applique à un particulier privé de son logement, où l'on parle de frais de relogement ou de perte de jouissance ; ces postes sont analysés dans l'article sur les préjudices annexes aux fissures.
La franchise et la période d'indemnisation, sur un calendrier
Deux bornes encadrent l'indemnité dans le temps. La franchise légale d'abord : pour les pertes d'exploitation, elle est de trois jours ouvrés, avec un minimum de 1 140 euros, ou la franchise du contrat si elle est plus élevée. Les dommages matériels aux biens professionnels ont leur propre franchise, fixée à 10 % des dommages avec un minimum de 1 140 euros, porté à 3 050 euros pour la sécheresse. Leur fonctionnement général est détaillé dans l'article sur la franchise catastrophe naturelle.
La période d'indemnisation ensuite, fixée par le contrat. C'est elle qui décide jusqu'à quand les pertes sont prises en charge, et son point de départ compte autant que sa durée. Avec la sécheresse, les travaux de reprise interviennent souvent longtemps après l'apparition des fissures : il faut lire dans le contrat à partir de quel événement la période commence à courir.
Négocier la date du chantier
Quand c'est possible, caler la reprise sur la période creuse de l'activité réduit la perte et la franchise. Encore faut-il en garder la trace écrite : l'assureur ne doit pas pouvoir soutenir ensuite que la fermeture a été choisie sans nécessité.
Variante : un chantier plus long que la période couverte
- Franchise légale : 3 jours ouvrés non indemnisés
- Jours de fermeture indemnisés
- Jours au-delà de la période d'indemnisation du contrat
Exemple fictif de 50 jours ouvrés de fermeture. La durée de la période d'indemnisation et son point de départ varient d'un contrat à l'autre : ce sont les deux lignes à relire avant de fixer la date du chantier.
Bailleur, locataire, copropriété : qui déclare quoi
Un commerce est rarement propriétaire de ses murs, et les murs sont souvent dans un immeuble en copropriété. Chaque contrat couvre ce qui lui revient, et chaque assuré déclare à son propre assureur, dans le même délai.
- Le propriétaire des murs déclare les dommages au gros œuvre à l'assureur qui couvre le bâtiment. S'il perçoit une garantie perte de loyers, elle relève de son propre contrat.
- Le commerçant locataire déclare à sa multirisque professionnelle les dommages à ses aménagements, à son stock et à son matériel, et la perte d'exploitation.
- Le syndic déclare les parties communes si le local est situé dans une copropriété ; le partage entre syndic et copropriétaires est détaillé dans l'article sur la déclaration des fissures de sécheresse en copropriété.
- Le bail commercial décide de la répartition des travaux et, parfois, du sort du loyer pendant la fermeture : c'est lui qu'il faut relire avant toute discussion.
La répartition des réparations entre bailleur et locataire d'un local professionnel, hors perte d'exploitation, est traitée dans l'article sur les fissures d'un local commercial ou de bureaux. Le cas particulier d'un établissement exploité sous bail commercial par un gestionnaire distinct du propriétaire est détaillé à propos de l'EHPAD fissuré entre bailleur et exploitant.
Les commerces, minoritaires dans les sinistres sécheresse
Les chiffres de la Caisse centrale de réassurance éclairent une difficulté pratique. Sur trente ans, les professionnels ne représentent qu'une part minoritaire de la sinistralité catastrophe naturelle, et cette part se réduit encore les années de forte sécheresse, quand les maisons individuelles concentrent l'essentiel des dossiers. Un commerce fissuré arrive donc dans une file d'attente pensée pour des particuliers.
Qui porte la sinistralité catastrophe naturelle
Période 1995-2024
- Particuliers : 79 %
- Professionnels : 21 %
Années de forte sécheresse
- Particuliers : 88 %
- Professionnels : 12 %
Années de forte sécheresse retenues par la CCR : 2011, 2016, 2018, 2019, 2020 et 2022.
Caisse centrale de réassurance, La sinistralité en chiffres, données 1995-2024.
Concrètement, l'expert missionné l'est d'abord pour les dommages au bâtiment. La perte d'exploitation, qui demande une lecture comptable, arrive souvent en second, voire après la clôture du volet matériel si personne ne la réclame. Les délais imposés à l'assureur après un arrêté sécheresse s'appliquent pourtant à l'ensemble du sinistre, perte d'exploitation comprise.
Le dossier à constituer avant de rouvrir
Une perte d'exploitation se prouve après coup, mais avec des pièces qui doivent être réunies pendant la fermeture. Le plus sûr est de préparer le dossier dès que la date du chantier est connue.
Les pièces comptables
La preuve de la fermeture
Les frais engagés pour limiter la perte
L'état technique du local
Pour un commerce, le diagnostic du local ne se limite pas à la cause des fissures : il doit dire si l'activité peut continuer pendant les travaux, et à quelles conditions. Cette approche propre aux locaux commerciaux fissurés tient compte de l'accueil du public, des vitrines et des charges d'exploitation.


