Une fissure, deux déclarations, un seul délai de trente jours
Depuis la loi du 28 décembre 2021, l'assuré doit déclarer un sinistre de catastrophe naturelle dès qu'il en a connaissance et au plus tard dans les trente jours qui suivent la publication de l'arrêté au Journal officiel. Ce délai vaut pour le syndicat des copropriétaires comme pour chaque copropriétaire : il n'est ni suspendu ni allongé par l'organisation collective de l'immeuble. Pour vérifier que la commune figure bien dans un arrêté récent, la liste des arrêtés sécheresse publiés en 2026 pour l'Île-de-France donne les dates exactes.
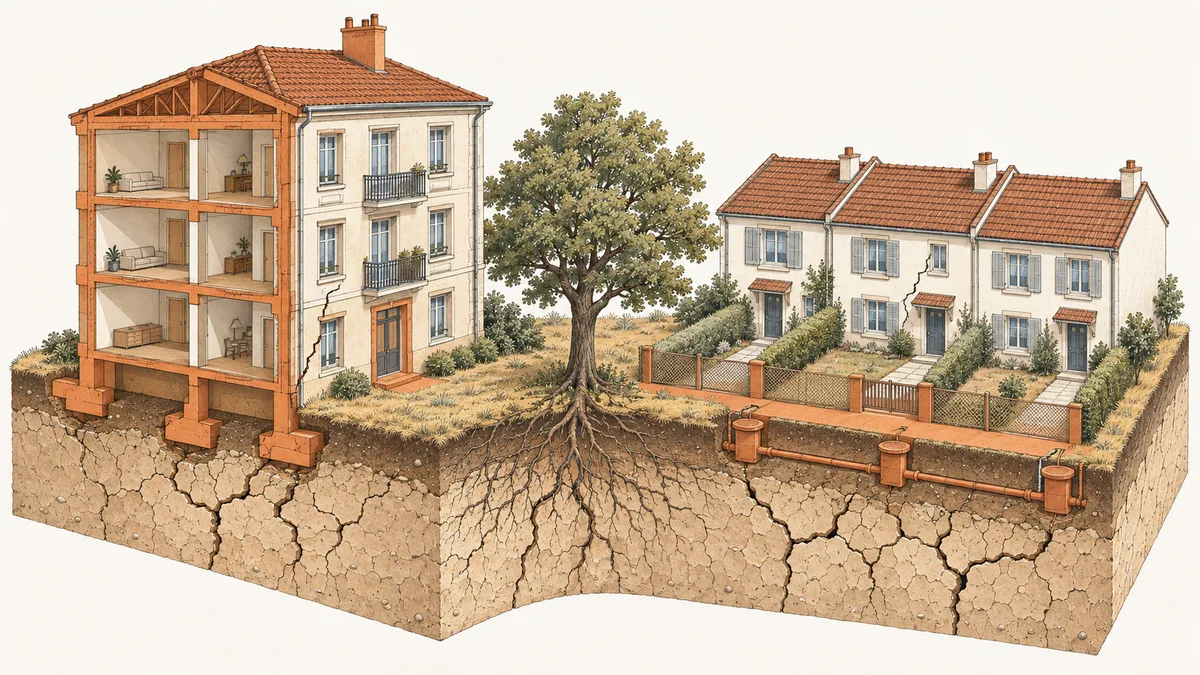
La ligne de partage suit la propriété, pas le désordre. Le syndicat déclare ce qui lui appartient, à l'assureur qui couvre l'immeuble. Le copropriétaire déclare ce qui est à lui, à l'assureur qui couvre son lot. La coupe ci-dessous montre, élément par élément, où tombe cette ligne dans une résidence type posée sur un sol argileux.
Qui déclare quoi, élément par élément
- Partie commune : le syndic déclare
- Partie privative : le copropriétaire déclare
- Le règlement tranche
-
1 Fondations et semelles
Partie commune : le syndic déclare
Gros œuvre présumé commun par la loi de 1965. Le syndic déclare à l'assureur multirisque de l'immeuble.
-
2 Façade et murs porteurs
Partie commune : le syndic déclare
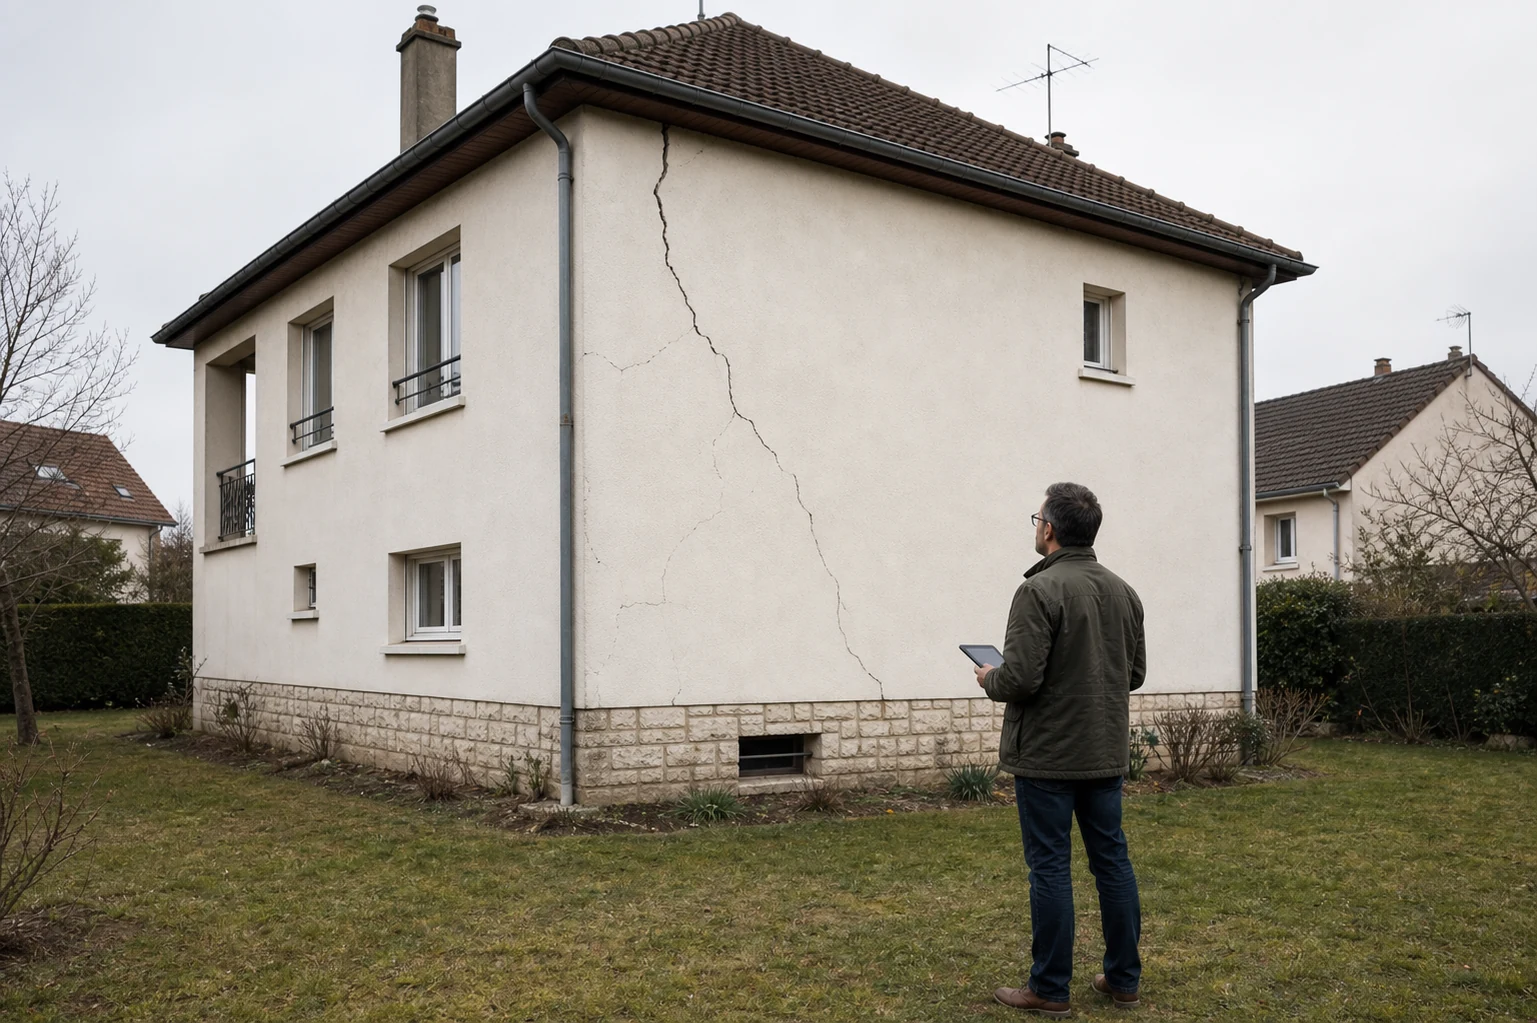
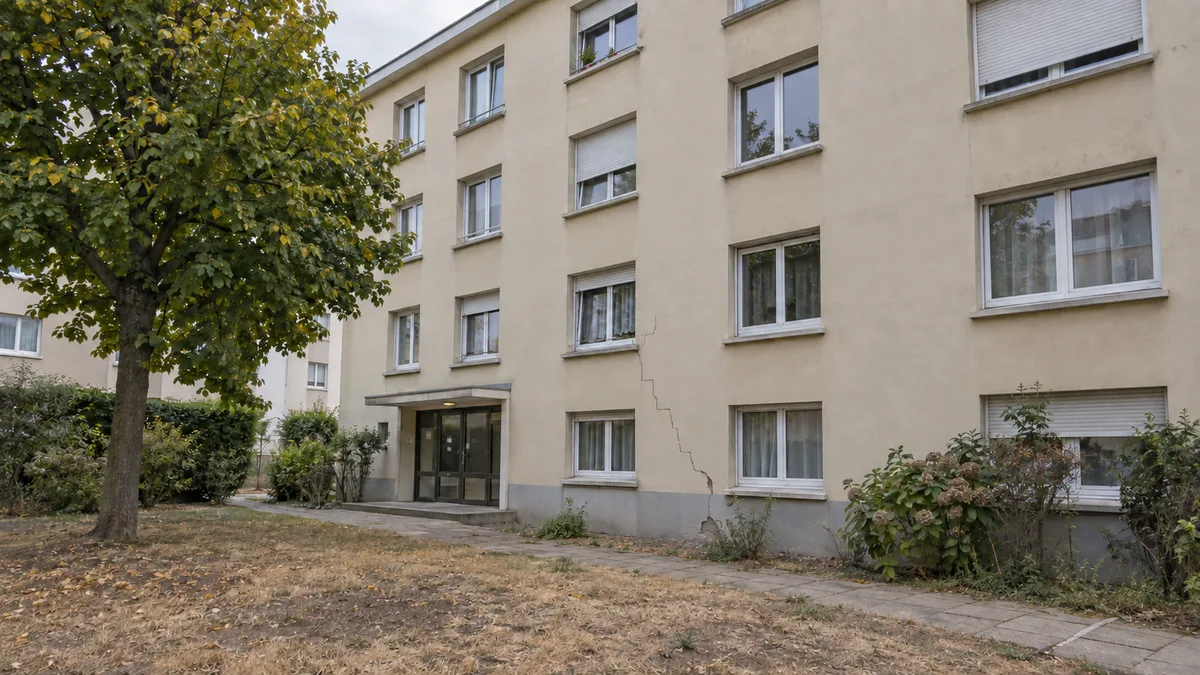
La fissure en escalier visible dehors relève du syndicat, même si elle traverse jusqu'à l'intérieur d'un appartement.
-
3 Planchers et dalles
Partie commune : le syndic déclare
Structure commune dans la plupart des règlements. Le carrelage posé dessus, lui, est privatif.
-
4 Fenêtres et menuiseries
Le règlement tranche
Communes dans certains règlements, privatives dans d'autres. Relire la clause avant d'écrire à qui que ce soit.
-
5 Cloisons non porteuses
Partie privative : le copropriétaire déclare
Une cloison qui sépare deux pièces d'un même lot appartient à son propriétaire, qui déclare à son assureur habitation.
-
6 Revêtements et embellissements
Partie privative : le copropriétaire déclare
Carrelage soulevé, peintures, faïence : dommages privatifs, déclarés par le copropriétaire occupant ou bailleur.
Une cloison entre deux lots, dite mitoyenne, est souvent partie commune spéciale aux deux lots qu'elle sépare. Le règlement et l'état descriptif de division en donnent la qualification exacte.
Commun ou privatif : c'est le règlement qui trace la ligne, pas la fissure
L'article 3 de la loi du 10 juillet 1965 présume communs, dans le silence des titres, le sol, le gros œuvre des bâtiments et les éléments d'équipement commun. Le mot important est « présume » : le règlement de copropriété peut en décider autrement, et il le fait souvent. Les menuiseries extérieures, les balcons ou les garde-corps changent de camp d'un immeuble à l'autre. Le test pratique qui permet de trancher avant de rédiger quoi que ce soit est détaillé dans les étapes du diagnostic d'une fissure en copropriété.
Le cas qui déroute le plus en Île-de-France est la copropriété horizontale : un ensemble de pavillons organisé en copropriété, avec un règlement, un syndic et des parties communes limitées aux voiries, aux réseaux et aux espaces verts. Le gros œuvre de chaque maison y est très souvent déclaré privatif par le règlement. Dans ce cas, c'est chaque propriétaire qui déclare ses fissures à son propre assureur, exactement comme dans une maison isolée, et le syndic ne déclare que les dommages aux ouvrages communs, par exemple une voirie ou un mur de clôture fissurés.
Où trouver la réponse en dix minutes
Le règlement de copropriété et l'état descriptif de division énumèrent les parties communes et privatives. Chez un syndic professionnel, ils figurent dans l'espace en ligne sécurisé que chaque copropriétaire peut consulter, avec le contrat d'assurance de l'immeuble en cours de validité.
Le syndic déclare sans attendre l'assemblée générale
L'article 18 de la loi de 1965 charge le syndic d'administrer l'immeuble et de pourvoir à sa conservation. Déclarer un sinistre à l'assureur du syndicat entre dans cette mission : aucun vote n'est nécessaire, et aucun ne doit être attendu. Un arrêté publié en septembre tombe rarement au moment d'une assemblée générale ordinaire, souvent tenue au printemps ; un syndic qui renverrait la déclaration à la prochaine assemblée laisserait passer le délai, et sa responsabilité de mandataire pourrait être recherchée par le syndicat.
Encore faut-il qu'il y ait un contrat à qui déclarer. La loi n'impose au syndicat qu'une assurance de responsabilité civile (article 9-1 de la loi de 1965). Or la garantie catastrophe naturelle ne s'attache qu'aux contrats qui couvrent les dommages aux biens. Un immeuble assuré seulement en responsabilité civile n'a donc aucune couverture sécheresse sur ses parties communes. En pratique, la quasi-totalité des immeubles gérés par un professionnel ont une multirisque immeuble, mais la vérification prend deux minutes et évite une mauvaise surprise.
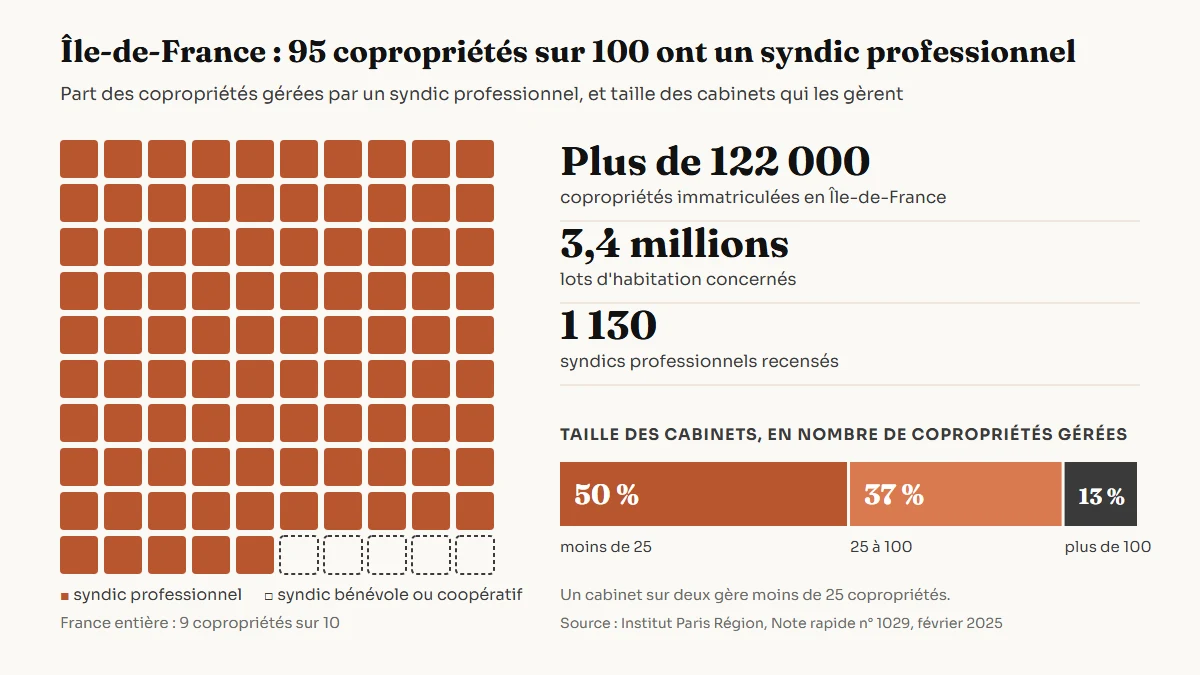
En Île-de-France, la déclaration des parties communes passe presque toujours par un professionnel. Les chiffres de l'Institut Paris Région montrent aussi que ces syndics sont nombreux et souvent petits, ce qui explique des pratiques très inégales d'un cabinet à l'autre.
Trois courriers à envoyer dans les trente jours
-
Avant J+30
Expéditeur
Le syndic, pour le syndicat
Destinataire
L'assureur multirisque de l'immeuble
Déclaration des dommages aux parties communes
- Référence de l'arrêté et date de publication
- Liste des désordres communs, avec photos datées
- Numéro de contrat de l'immeuble
-
Avant J+30
Expéditeur
Chaque copropriétaire
Destinataire
Son assureur habitation ou propriétaire non occupant
Déclaration des dommages privatifs du lot
- Référence de l'arrêté
- Désordres dans le lot, pièce par pièce
- Numéro de sinistre de l'immeuble s'il est déjà connu
-
Dès la découverte
Expéditeur
Chaque copropriétaire
Destinataire
Le syndic
Signalement des fissures vues dans le lot
- Photos des fissures qui traversent un mur commun
- Demande de copie de la déclaration de l'immeuble
- Accès proposé pour la visite de l'expert
Le troisième courrier n'est pas une formalité : c'est lui qui prouve, si le délai est dépassé, que le syndic avait été informé à temps.
Pour un bailleur, le contrat qui reçoit la déclaration privative est l'assurance propriétaire non occupant, et non celle du locataire ; la répartition entre ces deux contrats est expliquée à propos du bien locatif assuré en PNO ou en multirisque habitation.
Ce que le syndic peut faire seul, et ce qui exige un vote
Déclarer ne suffit pas à conduire un dossier sécheresse jusqu'au bout. Il faudra peut-être mandater un expert pour le syndicat, contester une conclusion, voire saisir un juge, puis financer et voter des travaux. Chacune de ces étapes a son propre régime, et la confusion entre elles explique la plupart des blocages observés dans les immeubles fissurés.
La barrière du mandat : seul ou avec l'assemblée
-
Déclarer le sinistre à l'assureur de l'immeuble
Acte d'administration et de conservation, à faire dans le délai légal.
Le syndic seul Vote de l'AGLoi 1965, art. 18
-
Faire exécuter des travaux urgents de sauvegarde
Étaiement, mise en sécurité : le syndic agit puis convoque l'assemblée pour ratifier.
Le syndic seul Vote de l'AGLoi 1965, art. 18
-
Demander une expertise judiciaire en référé
Les demandes qui relèvent du juge des référés échappent à l'autorisation préalable.
Le syndic seul Vote de l'AGDécret 1967, art. 55
-
Engager une action au fond contre l'assureur
Sans autorisation de l'assemblée, l'action du syndic peut être déclarée irrecevable.
Le syndic seul Vote de l'AGDécret 1967, art. 55
-
Voter et financer les travaux de reprise
La majorité dépend de la nature des travaux, et l'indemnité ne dispense pas du vote.
Le syndic seul Vote de l'AGLoi 1965, art. 24 et 25
Un copropriétaire n'a besoin d'aucune autorisation pour agir sur ce qui touche à son propre lot : l'article 15 de la loi de 1965 lui ouvre cette action, à charge d'en informer le syndic.
Les règles de majorité qui s'appliquent au moment de voter la réparation, et le cas où l'indemnité ne couvre pas tout, sont traités dans l'article sur le vote des travaux de fissure en assemblée générale. Quand le juge des référés est la seule voie pour obtenir un constat contradictoire, la procédure et son calendrier sont décrits à propos de l'assignation en référé-expertise.
Si le syndic ne bouge pas : ce qu'un copropriétaire peut faire seul
Le silence du syndic est la situation la plus fréquente, et la plus dangereuse à l'approche du trentième jour. Le copropriétaire n'est pas démuni, mais chaque levier a une portée précise.
- Écrire au syndic en recommandé avec les photos et la référence de l'arrêté, en demandant la copie de la déclaration ou la date à laquelle elle partira. Ce courrier date l'information du syndic.
- Saisir le conseil syndical, qui assiste et contrôle le syndic et peut relayer la demande avec plus de poids qu'un copropriétaire isolé.
- Déclarer sans attendre ses propres dommages à son assureur, en signalant que des parties communes sont aussi touchées : cette déclaration-là ne dépend de personne.
- Faire constater l'état des parties communes par un professionnel indépendant, pour qu'une trace datée existe si la déclaration du syndicat part en retard ou mal documentée.
- Rechercher la responsabilité du syndic si le délai est manqué par sa faute : c'est au syndicat, sur vote de l'assemblée, qu'il revient d'agir contre son mandataire.
Un diagnostic de fissure mené par un expert indépendant peut être commandé par un copropriétaire pour son lot, ou par le syndic pour l'immeuble ; dans les deux cas, il fixe l'état des désordres à une date certaine, ce que l'assureur ne pourra plus discuter ensuite.
Après les déclarations : éviter deux expertises qui se contredisent
Deux déclarations produisent souvent deux expertises : celle que l'assureur de l'immeuble organise pour les parties communes, et celle que l'assureur du lot organise pour les dommages privatifs. Rien n'oblige ces deux experts à se parler. Le risque est concret : l'un peut conclure que la sécheresse est la cause déterminante des fissures de façade, pendant que l'autre attribue les fissures intérieures du même mur à un défaut d'entretien.
La parade tient en trois gestes. Communiquer à son propre assureur le numéro de sinistre de l'immeuble, et au syndic celui de son lot. Proposer que les visites aient lieu le même jour, ou au moins que chaque expert reçoive le rapport de l'autre. Et si l'un des deux assureurs propose de tout traiter par vidéo, se demander si cette expertise à distance peut vraiment voir ce qui relie la fissure du séjour à celle de la façade.
Reste le partage de ce que l'indemnité ne couvre pas. La franchise légale s'applique à chaque contrat touché, donc une fois pour l'immeuble et une fois par lot sinistré ; les montants en vigueur et la façon dont le syndicat la répartit sont détaillés dans l'article sur la franchise catastrophe naturelle. Et quand les travaux de reprise dépassent l'indemnité, c'est le plan pluriannuel de travaux qui permet de les inscrire et de les financer sans décision dans l'urgence.
Le piège du délai de l'assureur
Les délais que l'assureur doit respecter pour missionner l'expert et proposer une indemnité courent contrat par contrat. Un dossier d'immeuble bien tenu peut avancer pendant que celui d'un lot reste bloqué ; les délais légaux d'indemnisation après un arrêté sécheresse permettent de relancer chacun au bon moment.