

Tout dépend de l'usage de la maison au moment où l'indemnité est versée
L'impôt sur le revenu taxe des revenus classés par catégories : salaires, revenus fonciers, bénéfices. Une indemnité d'assurance n'y entre que si elle se rattache à l'une d'elles. Pour une maison que vous habitez, elle compense une perte de valeur de votre patrimoine et ne relève d'aucune catégorie. Pour un bien loué, elle se rattache aux revenus que ce bien produit.
Le tableau suivant donne le parcours de l'indemnité dans les cinq situations que nous croisons le plus souvent, à trois moments : quand elle est versée, quand les travaux sont payés et quand la maison est revendue.
Le parcours fiscal d'une indemnité sécheresse, selon l'usage de la maison
- Imposable
- Déductible
- Sans effet
- À vérifier
Résidence principale
Résidence secondaire non louée
Location nue, régime réel
Location nue, micro-foncier
Meublé ou société à l'IS
Sources : BOI-RFPI-BASE-10-20 pour les recettes foncières, BOI-RFPI-DECLA-10 pour le micro-foncier, BOI-RFPI-PVI-20-10-10 et BOI-RFPI-PVI-20-10-20-20 pour la plus-value.
Dans les deux premières situations, la fiscalité est simple et la vraie question est ailleurs : obtenir le bon montant, ce que détaille l'article sur le calcul de l'indemnité sécheresse. Les pièges sont dans les trois dernières lignes, et surtout dans la location nue.
Pour un logement loué nu, l'indemnité qui paie des réparations entre dans vos revenus fonciers
La règle vient de l'article 29 du code général des impôts, commenté au Bulletin officiel des finances publiques (BOI-RFPI-BASE-10-20, § 120 et 130). Les indemnités qui financent des charges déductibles font partie du revenu brut foncier de l'année où elles sont perçues. En contrepartie, les dépenses qu'elles financent sont déductibles en totalité. Reboucher et agrafer des fissures, refaire un enduit, reprendre un carrelage sont des réparations : elles se déduisent.
L'indemnité se reporte à la ligne 213 de la déclaration 2044, avec les subventions. Le Bulletin officiel précise un point que beaucoup ignorent : elle reste imposable même si les travaux ne sont jamais faits (§ 180). Garder le chèque sans réparer revient donc à payer l'impôt sans profiter de la déduction.
Depuis la réforme engagée en 2023 et son décret de février 2024, il y a de toute façon une contrainte supplémentaire : l'indemnité sécheresse doit servir aux travaux de réparation, dans un délai que rappelle l'article sur la quittance d'indemnité. Pour un bailleur, cette obligation rejoint son intérêt fiscal.
Si l'indemnité finance une reprise du gros œuvre, elle n'est pas imposable, et les travaux ne sont pas déductibles
Les revenus fonciers ne permettent pas de déduire les travaux de construction, de reconstruction ou d'agrandissement. Logiquement, l'indemnité qui les finance n'est pas imposable (§ 140 et 150 du même texte). Les deux traitements vont ensemble : ce qui n'est pas déductible n'est pas taxé.
Toute la difficulté est de classer les travaux. Une reprise en sous-œuvre par micropieux modifie les fondations, donc le gros œuvre. Selon son ampleur, l'administration peut y voir une reconstruction plutôt qu'une réparation. Un rebouchage de fissures avec agrafes et enduit reste en revanche une réparation, sans discussion.
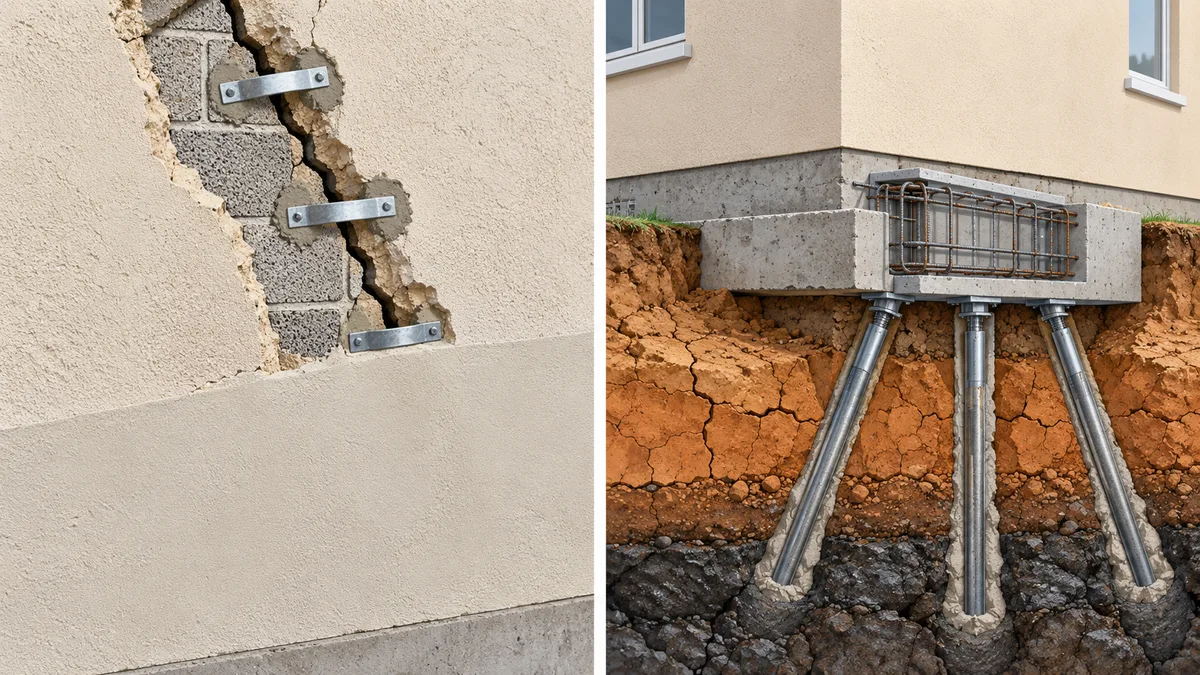
C'est ici que le rapport d'expertise sert aussi à votre comptable. Un diagnostic de fissures qui décrit précisément les travaux, poste par poste, permet de séparer ce qui répare de ce qui reconstruit. Le devis d'une reprise en sous-œuvre par micropieux mélange souvent les deux : fondations, mais aussi reprise des fissures, enduits et carrelages, qui restent des réparations.
Quand la maison est démolie et reconstruite, la question est tranchée : tout relève de la reconstruction, comme dans les cas décrits pour une maison fissurée irréparable. L'indemnité n'est pas imposable et le coût ne se déduit pas des loyers.
Au micro-foncier, l'indemnité s'ajoute aux loyers et peut vous faire franchir le seuil de 15 000 €
Le micro-foncier s'applique quand le revenu brut foncier de l'année ne dépasse pas 15 000 €. Il remplace toutes les charges par un abattement de 30 %. Le Bulletin officiel (BOI-RFPI-DECLA-10, § 100) précise que les subventions et indemnités qui financent des charges déductibles comptent dans ce revenu brut, à la fois pour le seuil et pour l'abattement.
Deux situations se présentent alors, selon le montant de l'indemnité.
Loyers annuels de 9 600 €, trois montants d'indemnité face au seuil du micro-foncier
- Loyers
- Indemnité
- Au-delà du seuil
Loyers seuls9 600 €
Micro-foncier : 6 720 € imposables après l'abattement de 30 %.
Avec une indemnité de 4 000 €13 600 €
Toujours au micro-foncier : 70 % de l'indemnité est taxé, et les travaux ne se déduisent pas.
Avec une indemnité de 24 000 €33 600 €
Seuil dépassé : régime réel obligatoire pour l'année, les travaux payés la même année se déduisent.
Montants arrondis, pour un seul bien loué nu. Le seuil s'apprécie sur l'ensemble des revenus fonciers du foyer.
La petite indemnité est la plus pénalisante : elle est imposée à 70 %, et les réparations qu'elle finance ne se déduisent pas. Si les travaux coûtent cher par rapport aux loyers, opter pour le régime réel peut être plus favorable, mais cette option engage pour trois ans.
La grosse indemnité vous fait passer au réel d'office l'année où vous la recevez. L'année suivante, si vos loyers repassent sous le seuil, vous revenez au micro-foncier, sauf option pour le réel. Si les travaux sont payés cette année-là, sans option, ils ne seront jamais déduits alors que l'indemnité a été taxée.
Encaisser l'indemnité une année et payer les travaux la suivante fait payer plus d'impôt
Même au régime réel, le calendrier compte. Prenons un bien loué 9 600 € par an, avec 3 000 € de charges courantes hors intérêts d'emprunt, une indemnité de 24 000 € et des réparations du même montant. Si tout tombe la même année, l'indemnité et les travaux s'annulent : le revenu foncier imposable reste de 6 600 €.
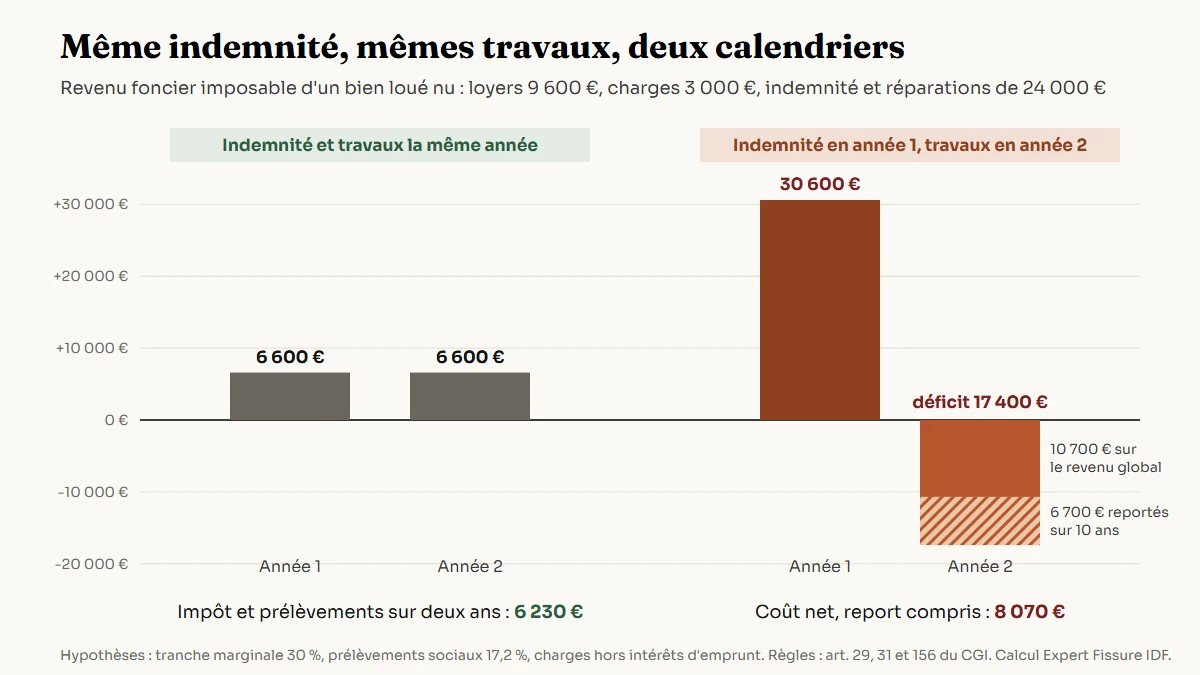
Si l'indemnité arrive en décembre et que l'entreprise est payée en mars, le revenu foncier de la première année grimpe à 30 600 €, taxé à l'impôt sur le revenu et aux prélèvements sociaux. L'année suivante, les travaux créent un déficit de 17 400 €. Jusqu'à 10 700 € s'imputent sur le revenu global, mais cette imputation ne réduit pas les prélèvements sociaux. Le reste se reporte sur les revenus fonciers des dix années suivantes.
Le déficit imputé sur le revenu global suppose aussi de continuer à louer le bien jusqu'au 31 décembre de la troisième année qui suit. Quand c'est possible, nous conseillons donc de caler le paiement des travaux sur l'année du versement de l'indemnité. Un versement différé, prévu par la quittance, aide parfois à faire coïncider les deux.
À la revente, l'indemnité ne gonfle pas la plus-value, et certains travaux la réduisent
Pour une résidence secondaire ou un bien locatif, la plus-value immobilière se calcule entre le prix d'acquisition et le prix de vente. Les indemnités perçues à la suite d'un sinistre ne s'ajoutent pas au prix de vente (BOI-RFPI-PVI-20-10-10, § 30 et 50). Le vendeur d'une maison réparée grâce à l'assurance n'est donc pas taxé sur l'indemnité au moment de vendre.
Côté prix d'acquisition, les travaux de construction, de reconstruction, d'agrandissement ou d'amélioration peuvent l'augmenter, s'ils ont été réalisés par une entreprise et n'ont pas déjà été déduits des revenus fonciers. Une reprise du gros œuvre peut entrer dans ce cadre, pas une réparation. Après cinq ans de détention, un forfait de 15 % du prix d'achat peut remplacer les factures, ce qui évite souvent la discussion.
Les obligations d'information du vendeur, elles, ne changent pas avec la fiscalité : elles sont détaillées dans l'article sur la vente d'une maison fissurée.
TVA, taxe foncière, démembrement : les autres questions fiscales ont chacune leur réponse
L'impôt sur le revenu n'est qu'une partie de la question. Le taux de TVA des travaux, 10 % ou 20 % selon leur nature, change le montant à financer : il est traité dans l'article sur la TVA des travaux de fissures. Une maison devenue inhabitable peut ouvrir droit à un dégrèvement de taxe foncière.
Quand la maison est démembrée, l'indemnité et les travaux se partagent entre usufruitier et nu-propriétaire selon des règles précises, présentées dans l'article sur la fissure en démembrement. Pour un bien détenu en SCI, la question de l'assurance qui paie précède celle de l'impôt, comme l'explique l'article sur la fissure d'un bien locatif en SCI.
Dans tous ces cas, le point de départ reste le même : un rapport qui décrit les désordres et sépare clairement les travaux de réparation des travaux de structure. Si l'indemnité proposée ne couvre pas la reprise réellement nécessaire, une contre-expertise se fait avant la signature de la quittance, pas après la déclaration de revenus.


