

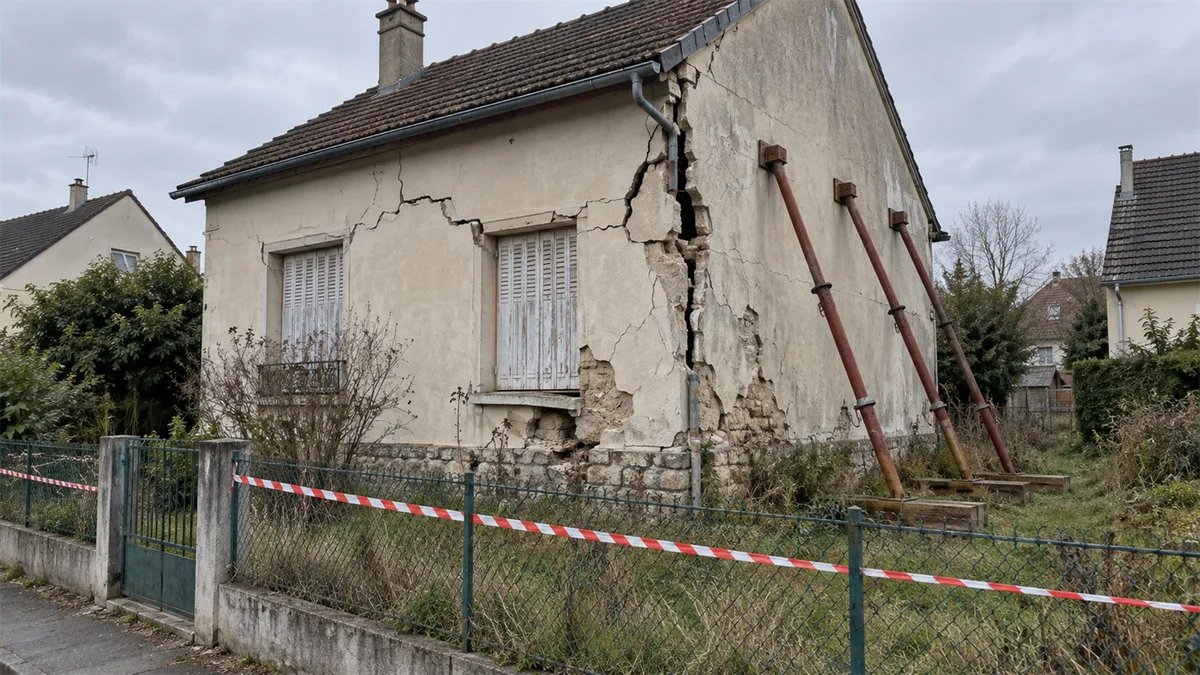
Irréparable, un mot technique ou un mot comptable ?
Presque aucune maison n'est irréparable au sens strict. Avec des micropieux descendus au bon sol, un plancher porté, des murs repris ou reconstruits par morceaux, on peut sauver à peu près n'importe quelle structure. La vraie question est économique : à partir de quel montant la réparation cesse d'avoir un sens au regard de ce que vaut le bâtiment ?
Les ordres de grandeur publiés par les pouvoirs publics montrent l'écart qui peut se creuser. Un sinistre sécheresse moyen coûte quelques milliers à quelques dizaines de milliers d'euros. Les mesures de reprise des fondations se chiffrent en dizaines de milliers. Et le coût moyen d'une maison neuve n'est qu'un ordre de grandeur plus haut.
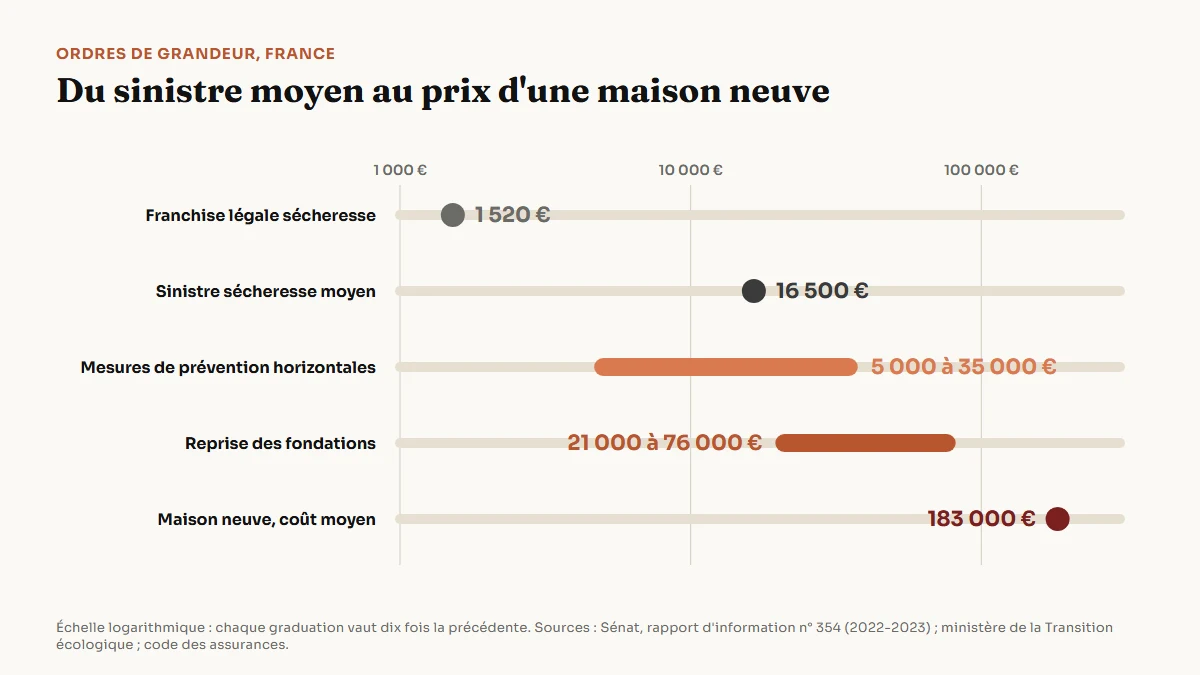
Le chiffrage qui fait basculer un dossier additionne presque toujours plusieurs postes : la stabilisation du sol, la reprise de la structure, puis tout ce qu'il faut refaire derrière, enduits, carrelages, menuiseries, réseaux. C'est ce total, et non le seul poste des fondations, qui doit être comparé à la valeur du bien. Les règles de calcul de l'indemnité, vétusté et plafonds compris, sont détaillées à propos du montant de l'indemnisation d'une fissure de sécheresse.
La règle qui change tout : quand les travaux dépassent la valeur du bien
Deux textes posent le cadre. Le premier est un principe ancien de l'assurance de dommages : l'indemnité ne peut pas dépasser la valeur de la chose assurée au moment du sinistre. Le régime catastrophe naturelle le reprend expressément depuis la réforme de 2021, en précisant que l'indemnité couvre les travaux qui permettent un arrêt des désordres existants, dans la limite de la valeur du bien.
Le second texte est plus récent et beaucoup moins connu. Le décret du 5 février 2024 impose, pour les sinistres sécheresse survenus depuis le 1er janvier 2024, que l'indemnité serve à la remise en état effective du bien. Mais il prévoit une exception : cette obligation ne s'applique pas lorsque le montant des travaux de réparation permettant la remise en état effective est supérieur à la valeur vénale de la chose assurée au moment du sinistre.
Exemple chiffré : un pavillon de 1955 après trois étés secs
Remise en état effective
Micropieux, reprise des murs, second œuvre
Valeur vénale du bâtiment
Au jour du sinistre, hors terrain
Les travaux dépassent la valeur vénale : l'indemnité, plafonnée à cette valeur, n'a plus à être affectée à la réparation.
Montants illustratifs. Dans un dossier réel, chacun des deux chiffres se discute et se documente.
Code des assurances, articles L121-1, L125-2 et R. 125-6-1
La mécanique d'ensemble de l'indemnité affectée, les avances, le délai de vingt-quatre mois et la restitution en cas de travaux non réalisés sont exposés à propos de la quittance d'indemnité et de l'indemnité différée. L'exception décrite ici en est la sortie : quand le seuil est franchi, ces contraintes tombent.
Reste une question que les textes ne tranchent pas nettement et qui pèse lourd en Île-de-France : la valeur vénale se mesure-t-elle sur le seul bâtiment ou sur la maison avec son terrain ? L'assurance garantit le bâtiment, pas le sol, ce qui plaide pour une valeur hors foncier. Sur une parcelle de 400 m² en petite couronne, où le terrain peut représenter la moitié du prix, la différence décide souvent de l'issue. Ce point doit être explicité par écrit dans le rapport d'expertise, jamais laissé implicite.
Ce que l'on peut faire de l'indemnité
Selon le côté où penche la balance, l'indemnité ne suit pas le même chemin. Tant que les travaux restent sous la valeur du bien, elle est affectée à la réparation. Au-delà, le propriétaire choisit.
Le chemin de l'indemnité selon le rapport entre travaux et valeur
Indemnité sécheresse
Travaux supérieurs à la valeur vénale ?
Oui
Démolir et reconstruire
Sur place avec des fondations adaptées, ou ailleurs après vente du terrain
Vendre en l'état
Indemnité conservée, désordres et indemnisation déclarés à l'acquéreur
Réparer quand même
Pour garder la maison, en complétant l'indemnité par ses propres fonds
Non
Réparer la maison
Indemnité affectée aux travaux préconisés, avances puis solde sur factures, restitution possible si rien n'est fait
Le schéma vaut pour les sinistres sécheresse survenus depuis le 1er janvier 2024. Pour un sinistre antérieur, l'obligation d'affecter l'indemnité suppose un arrêté du maire.
Décret n° 2024-82 du 5 février 2024, article R. 125-6-1 du code des assurances
Vendre en l'état après avoir perçu l'indemnité n'efface pas le passé du bien. Le vendeur doit informer l'acquéreur, par écrit, d'un sinistre indemnisé au titre des catastrophes naturelles, et depuis 2024 préciser si les travaux financés ont été réalisés ou non. Cette information s'ajoute à l'état des risques. Les autres obligations d'un vendeur, et le risque de les négliger, sont traités dans l'article consacré aux obligations du vendeur d'une maison fissurée.
La même question se pose avec plus d'acuité quand la maison est détenue à plusieurs, par exemple après une succession. Les options de sortie entre co-indivisaires sont présentées à propos de la maison fissurée reçue en héritage.
Démolir et reconstruire : ce que l'indemnité ne couvre pas seule
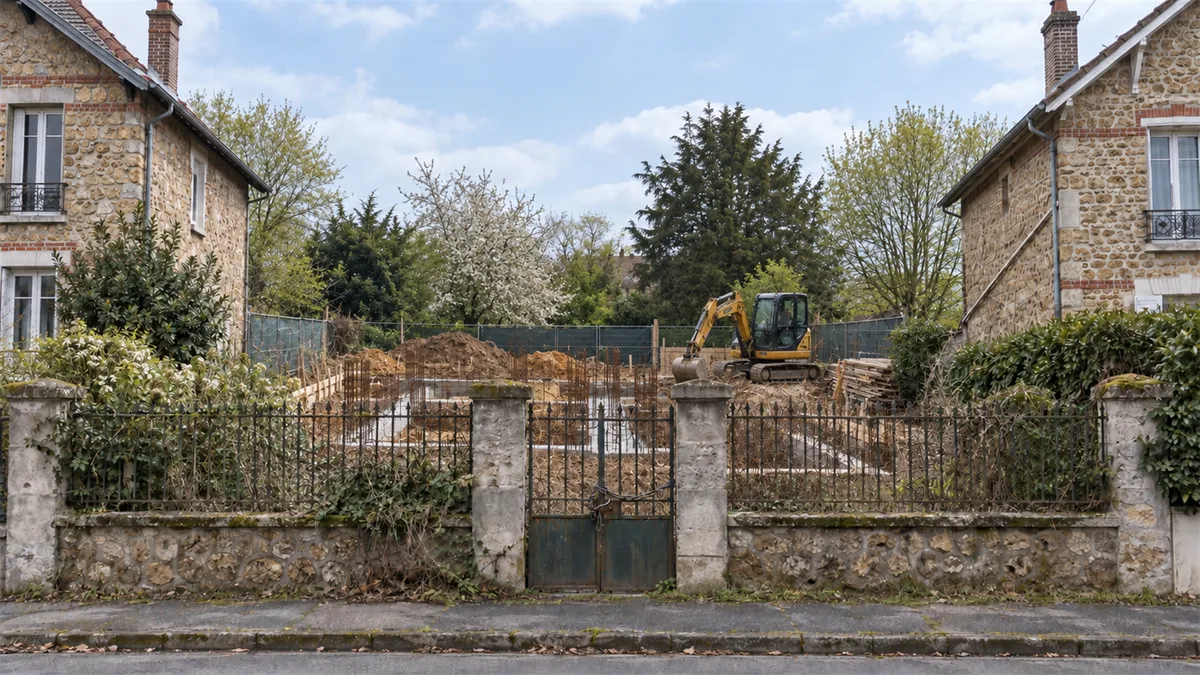
Démolir une maison condamnée par ses fissures et reconstruire sur le même terrain est souvent l'option la plus rationnelle sur le papier, et la plus lourde à organiser. La démolition demande en général un permis de démolir, la reconstruction un permis de construire. Le code de l'urbanisme autorise la reconstruction à l'identique d'un bâtiment régulièrement édifié, détruit ou démoli depuis moins de dix ans, sauf si le plan local d'urbanisme ou un plan de prévention des risques en dispose autrement.
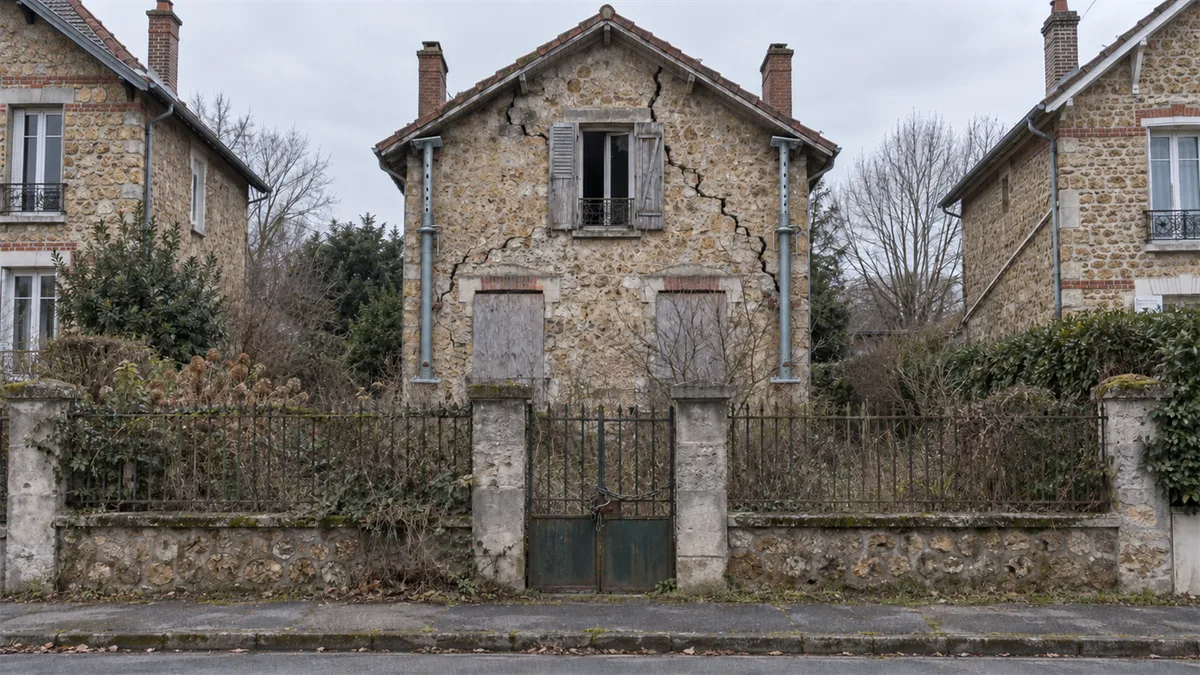
La maison reconstruite n'est plus une maison ancienne. Elle doit respecter les règles applicables aux constructions neuves sur sol argileux : étude géotechnique préalable, fondations descendues à 0,80 m ou 1,20 m selon l'exposition de la zone, rigidification de la structure. Ces exigences, décrites à propos de l'étude géotechnique G5 pour le diagnostic et reprises par les règles de construction neuve, renchérissent la reconstruction mais donnent une maison qui ne fissurera plus pour la même raison.
Le débat parlementaire actuel va dans ce sens. Une proposition de loi en discussion envisage de conditionner certaines indemnisations à une reconstruction plus résistante plutôt qu'à l'identique, comme l'explique l'article sur la loi Barusseau.
Pourquoi ce cas va se multiplier
Le coût du retrait-gonflement des argiles n'est plus celui des années 1990. Selon le rapport du Sénat, la charge annuelle a dépassé 1 milliard d'euros entre 2017 et 2020, contre 445 millions en moyenne depuis 1982. La seule sécheresse de 2022 a été estimée entre 2,4 et 2,9 milliards. Et les projections publiques évaluent à 43 milliards le coût cumulé entre 2020 et 2050.
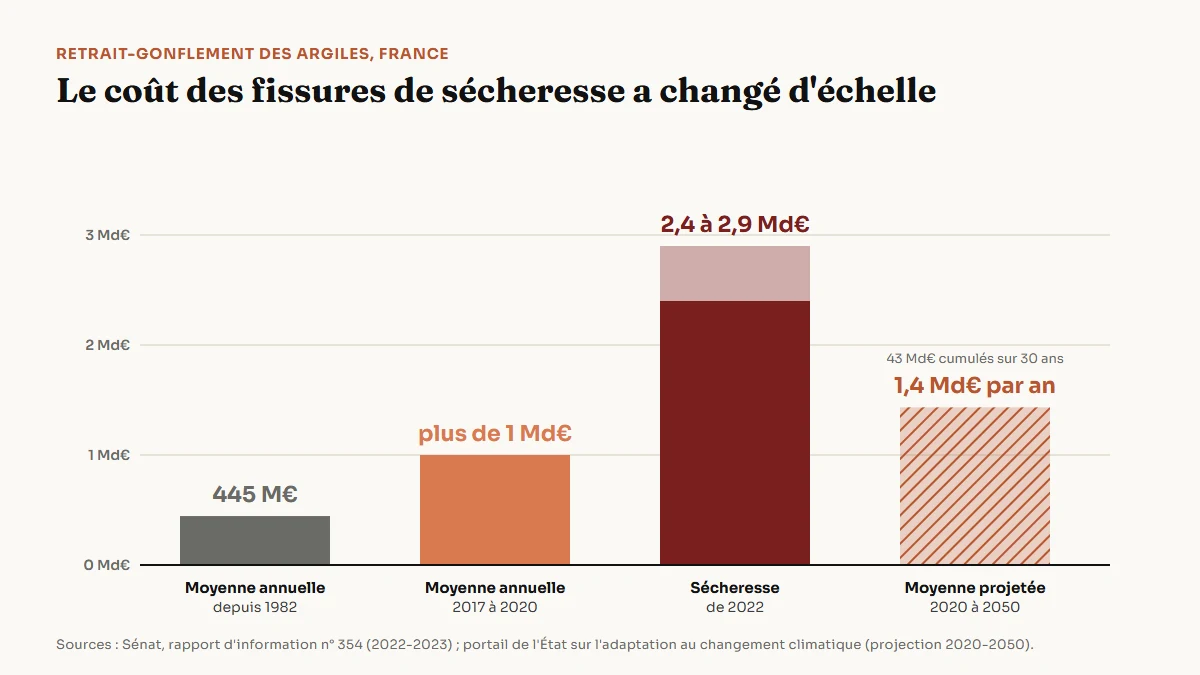
Derrière ces montants, il y a des maisons touchées deux, trois ou quatre fois, dont chaque sinistre aggrave le précédent. C'est sur ces maisons que le rapport entre coût de réparation et valeur finit par basculer. Le même rapport sénatorial jugeait d'ailleurs peu équitable d'obliger à réparer quand démolir et reconstruire, voire partir, serait plus pertinent. L'exception de 2024 en est la traduction partielle.
Une précision s'impose sur ce que ces maisons ne peuvent pas attendre : le fonds de prévention des risques naturels majeurs, dit fonds Barnier, finance le rachat de biens seulement lorsque le risque menace gravement des vies humaines. Le retrait-gonflement des argiles, qui abîme les maisons sans menacer directement leurs occupants, ne relève pas de ce dispositif de rachat.
Établir les deux chiffres avant de décider
Tout le dossier repose sur une comparaison. Si l'un des deux chiffres est mal établi, la décision l'est aussi. Or ils ne sont presque jamais produits spontanément sous la forme utile au propriétaire.
-
Faire chiffrer la remise en état effective, pas un rafistolage
Le chiffrage de l'expert d'assurance retient parfois des travaux minimaux qui masquent les fissures sans arrêter les désordres. Le seuil de 2024 se mesure sur les travaux permettant une remise en état effective. Une contre-expertise d'assurance documente la solution réellement nécessaire et son coût complet, second œuvre compris.
-
Faire estimer la valeur vénale au jour du sinistre
Une estimation immobilière datée du sinistre, qui distingue la valeur du bâtiment de celle du terrain. Une estimation faite après coup, maison fissurée, sous-évalue le bien et fausse la comparaison dans le mauvais sens.
-
Comparer, puis seulement signer
La proposition d'indemnisation et la quittance fixent le montant et parfois les conditions de versement. Une fois le seuil établi par écrit, il se fait valoir avant la signature, pas après. En cas de désaccord, les voies de recours sont celles décrites pour contester une décision d'indemnisation.
Si la maison devient dangereuse avant la décision
Une maison dont un mur penche ou dont un plancher décroche ne peut pas attendre la fin d'une discussion avec l'assureur. Le maire peut prendre un arrêté de mise en sécurité et interdire l'occupation. La procédure, ses délais et ce qu'elle change pour l'indemnisation sont décrits à propos de l'arrêté de péril pour fissures.


