

Dix points de TVA pèsent lourd sur une reprise de fondations
Un particulier ne récupère pas la TVA. Pour lui, elle fait partie du coût de la réparation au même titre que les micropieux ou l'enduit, et c'est pour cette raison qu'une indemnité de sinistre se calcule en principe toutes taxes comprises pour une maison d'habitation. Encore faut-il que le taux retenu dans le chiffrage soit celui que l'entreprise appliquera réellement sur sa facture.
Pour une fissure rebouchée et un enduit refait, la question ne se pose presque pas. Elle devient décisive dès que la réparation touche les fondations : une reprise en sous-œuvre par micropieux se chiffre couramment entre 20 000 et 60 000 euros hors taxes en Île-de-France, et le passage de 10 % à 20 % ajoute alors entre 2 000 et 6 000 euros à la facture.
À chaque budget de reprise correspond un écart de TVA que quelqu'un devra payer
Montant hors taxes TVA à 10 % Supplément si la facture passe à 20 %
-
Reprise localisée d'un angle
+ 2 000 € à avancer si le chiffrage a retenu 10 %
HT 20 000 €TTC à 10 % : 22 000 €TTC à 20 % : 24 000 €
-
Reprise de deux façades
+ 4 000 € à avancer si le chiffrage a retenu 10 %
HT 40 000 €TTC à 10 % : 44 000 €TTC à 20 % : 48 000 €
-
Reprise de tout le périmètre
+ 6 000 € à avancer si le chiffrage a retenu 10 %
HT 60 000 €TTC à 10 % : 66 000 €TTC à 20 % : 72 000 €
Les budgets hors taxes reprennent la fourchette observée sur les reprises par micropieux en Île-de-France. Seul le taux change d'une barre à l'autre.
La franchise légale de 1 520 euros, elle, ne bouge pas avec le taux de TVA : elle se déduit du montant indemnisé, quel qu'il soit. Le détail de son calcul figure dans l'article sur la franchise catastrophe naturelle, et la façon dont l'expert construit le reste du chiffrage dans celui sur le montant de l'indemnisation.
Le taux de 10 % est la règle pour une maison de plus de deux ans
L'article 279-0 bis du Code général des impôts applique le taux intermédiaire de 10 % aux travaux d'amélioration, de transformation, d'aménagement et d'entretien portant sur des locaux à usage d'habitation achevés depuis plus de deux ans. La réparation de fissures entre naturellement dans cette catégorie : on remet en état une maison qui existe déjà.
La condition des deux ans compte pour les maisons récentes. Une maison livrée il y a dix-huit mois et fissurée par l'été qui vient de passer ne bénéficie pas du taux réduit : les travaux sont facturés à 20 %, et c'est en général la garantie décennale du constructeur, plutôt que la catastrophe naturelle, qui est en première ligne. Pour toutes les autres maisons, résidence principale comme résidence secondaire, le point de départ est 10 %.
Le taux de 10 % s'applique aussi aux fournitures posées par l'entreprise : les micropieux, le béton de la longrine, les agrafes de couture et l'enduit suivent le taux de la main-d'œuvre. En revanche, les matériaux que vous achetez vous-même en magasin restent à 20 %, ce qui rend rarement intéressant de fournir soi-même une partie du chantier.
La réparation repasse à 20 % quand elle refait la maison à neuf
Le taux réduit s'arrête là où commence, pour l'administration fiscale, la construction d'un immeuble neuf. L'article 257 du Code général des impôts et la doctrine fiscale publiée au BOFiP considèrent que des travaux concourent à produire un immeuble neuf lorsqu'ils rendent à l'état neuf, au choix, la majorité des fondations, la majorité des éléments hors fondations qui déterminent la résistance et la rigidité de l'ouvrage, la majorité de la consistance des façades hors ravalement, ou l'ensemble des éléments de second œuvre dans une proportion d'au moins deux tiers pour chacun d'eux.
Un seul de ces seuils suffit. Il n'est pas nécessaire que la maison soit rasée : une reprise qui reprend toutes les fondations, sans toucher au reste, peut à elle seule faire basculer le chantier à 20 %. Les travaux qui augmentent la surface de plancher de plus de 10 % suivent la même règle, ce qui concerne les propriétaires qui profitent de la réparation pour agrandir.
Quatre seuils font passer le chantier à 20 %, et un seul suffit
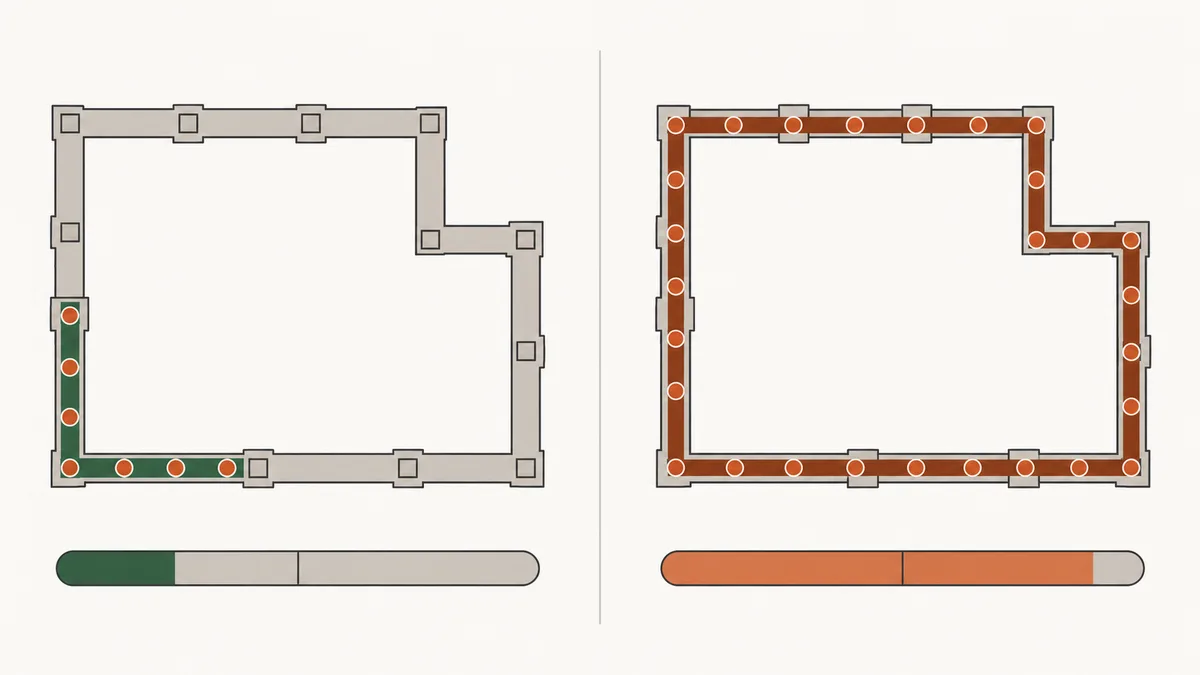
Reprise d'un angle par micropieux Reprise de tout le périmètre avec longrine
-
Fondations rendues à l'état neuf
Seuil franchi
-
Murs porteurs, planchers et charpente rendus à l'état neuf
-
Consistance des façades refaite, hors ravalement
-
Chaque lot de second œuvre refait
Reprise d'un angle par micropieux
Aucun seuil n'est atteint : la facture reste à 10 %.
Reprise de tout le périmètre avec longrine
Le seuil des fondations est franchi : le taux de 20 % devient probable.
Les proportions sont un exemple pour deux chantiers types. Le seuil se mesure sur votre maison, à partir du plan des fondations et du descriptif des travaux.
Une reprise en sous-œuvre se juge au périmètre réellement repris
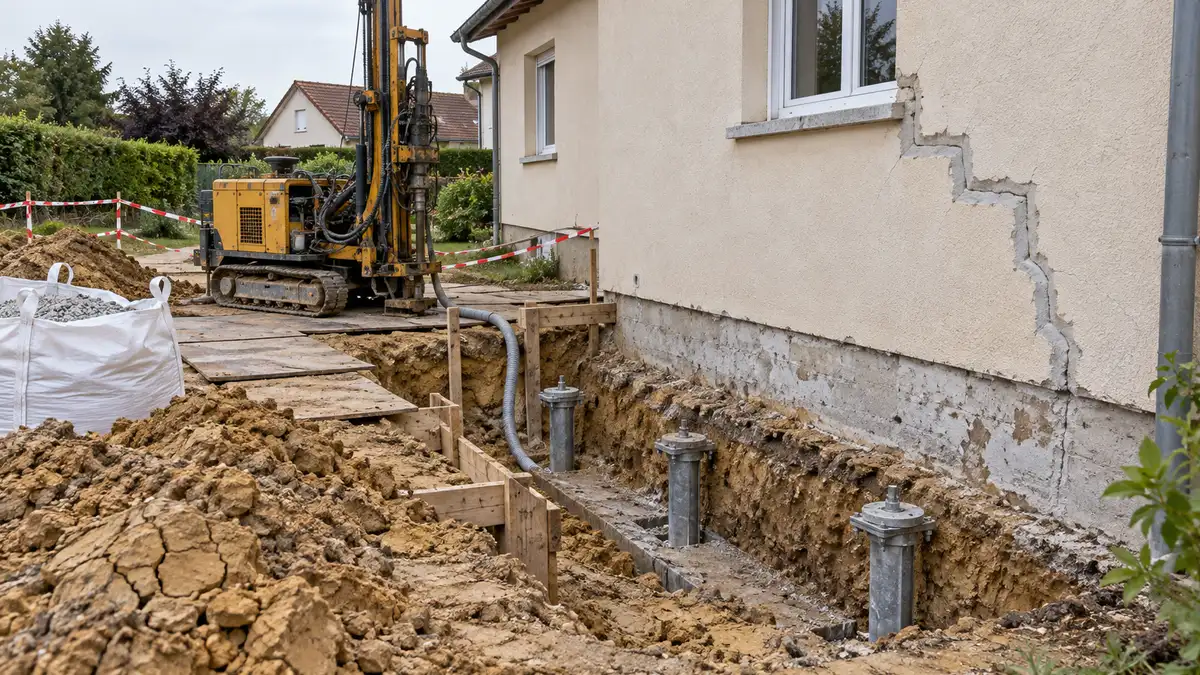
La plupart des reprises après sécheresse sont localisées. L'expert constate un tassement sous un angle ou sous une façade, et l'entreprise installe des micropieux sur ce tronçon seulement. Dans ce cas, la majorité des fondations reste telle qu'elle était, et le chantier conserve le taux de 10 %.
Le doute naît avec les reprises complètes, sur tout le tour de la maison, avec une longrine en béton armé qui reporte les murs sur les nouveaux appuis. La pratique des entreprises n'est pas uniforme : certaines estiment que des micropieux ajoutés sous des semelles existantes ne rendent pas les fondations à l'état neuf, d'autres appliquent 20 % par prudence. Quand le montant est important, une demande de rescrit auprès de l'administration fiscale permet d'obtenir une position écrite avant de signer.
Quand la maison est démolie, la question ne se pose plus
Si l'expert conclut que la réparation coûterait plus cher que la reconstruction, la nouvelle maison est un immeuble neuf, facturé à 20 % sans discussion possible. Le chiffrage de l'indemnité doit alors être établi à ce taux dès le départ. Ce cas est détaillé dans l'article consacré à la maison fissurée irréparable.
La question se tranche plus facilement avant le chantier qu'après. Demandez à l'entreprise, au moment du devis, sur quel taux elle s'engage et pour quelle raison, et faites ajouter au devis une description précise du linéaire de fondations repris. C'est l'un des points à vérifier pour choisir l'entreprise de réparation, au même titre que son assurance décennale.
Depuis 2025, c'est vous qui certifiez le taux sur le devis
Jusqu'en février 2025, le client remplissait une attestation sur un formulaire Cerfa pour justifier le taux réduit. La loi de finances pour 2025 a supprimé ces formulaires : le client certifie désormais, par une mention portée sur le devis ou sur la facture, que les travaux portent sur un logement achevé depuis plus de deux ans et qu'ils ne le rendent pas à l'état neuf.
Cette mention n'est pas une formalité anodine. Si elle se révèle inexacte de votre fait, vous êtes solidairement tenu de payer le complément de TVA avec l'entreprise. Gardez le devis et la facture qui la portent jusqu'au 31 décembre de la cinquième année qui suit les travaux.
Quatre endroits de la facture se lisent avant de la transmettre à l'assureur
-
La désignation dit ce qui est repris
Un libellé précis, avec le linéaire ou la façade concernée, permet de vérifier plus tard que le seuil des fondations n'est pas atteint.
-
Le taux doit être celui du chiffrage
Si le rapport de l'expert retient 10 % et que la facture affiche 20 %, l'écart n'est pas couvert sans discussion.
-
La mention engage le client
Elle remplace l'ancien formulaire Cerfa depuis février 2025. Une mention inexacte de votre fait vous rend solidaire du complément de TVA.
-
Le total TTC sert de base au règlement
C'est ce montant, et non le hors taxes, que vous comparez à l'indemnité versée par l'assureur.
Les montants sont fictifs. La formulation de la mention est libre, à condition de reprendre les deux engagements.
Le chiffrage de l'indemnité doit retenir le même taux que la facture
Le risque concret n'est pas fiscal, il est indemnitaire. L'expert mandaté par l'assureur chiffre la réparation à partir de devis ou de ses propres barèmes, et il retient un taux de TVA. S'il retient 10 % pour une reprise que l'entreprise facturera à 20 %, l'indemnité est trop basse dès le départ, et la différence ne se rattrape qu'en contestant le chiffrage.
Certains contrats versent d'abord l'indemnité hors taxes et règlent la TVA sur présentation des factures. Ce mécanisme a sa logique, mais il suppose que le taux finalement facturé soit accepté. Le calendrier de ces versements et les conditions de l'indemnité différée sont expliqués dans l'article sur la quittance d'indemnité : la règle à retenir ici est de ne pas signer avant d'avoir comparé le taux du rapport et celui du devis.
-
Relever le taux dans le rapport de l'expert
Il figure dans le tableau de chiffrage, souvent à côté du total. S'il n'apparaît pas, demandez par écrit sur quel taux le montant a été calculé.
-
Le comparer au devis signé
Si l'entreprise annonce 20 %, demandez-lui de justifier le taux par écrit au regard des quatre seuils.
-
Écrire à l'assureur avant de signer la quittance
Joignez le devis et la justification de l'entreprise, et demandez la révision du chiffrage sur la ligne de TVA.
-
Faire appuyer la demande si elle est refusée
Un expert d'assuré peut reprendre le descriptif des travaux et démontrer, plan à l'appui, quelle part des fondations est réellement reprise.
Lorsque l'assureur fait réaliser les travaux par une entreprise de son réseau, la question change de mains : la TVA figure sur la facture adressée à l'assureur, et c'est la qualité de la réparation qu'il faut surveiller, comme l'explique l'article sur la réparation en nature. Pour un local professionnel, c'est l'inverse : un exploitant assujetti récupère la TVA et il est indemnisé hors taxes, ce qui est détaillé à propos du local commercial fissuré.
Si l'écart de taux n'est pas corrigé à l'amiable, une contre-expertise d'assurance reprend le chiffrage ligne par ligne, y compris la TVA, et l'expert d'assuré défend le bon taux face à l'expert de la compagnie.


