

Pourquoi l'assureur commence par un écran
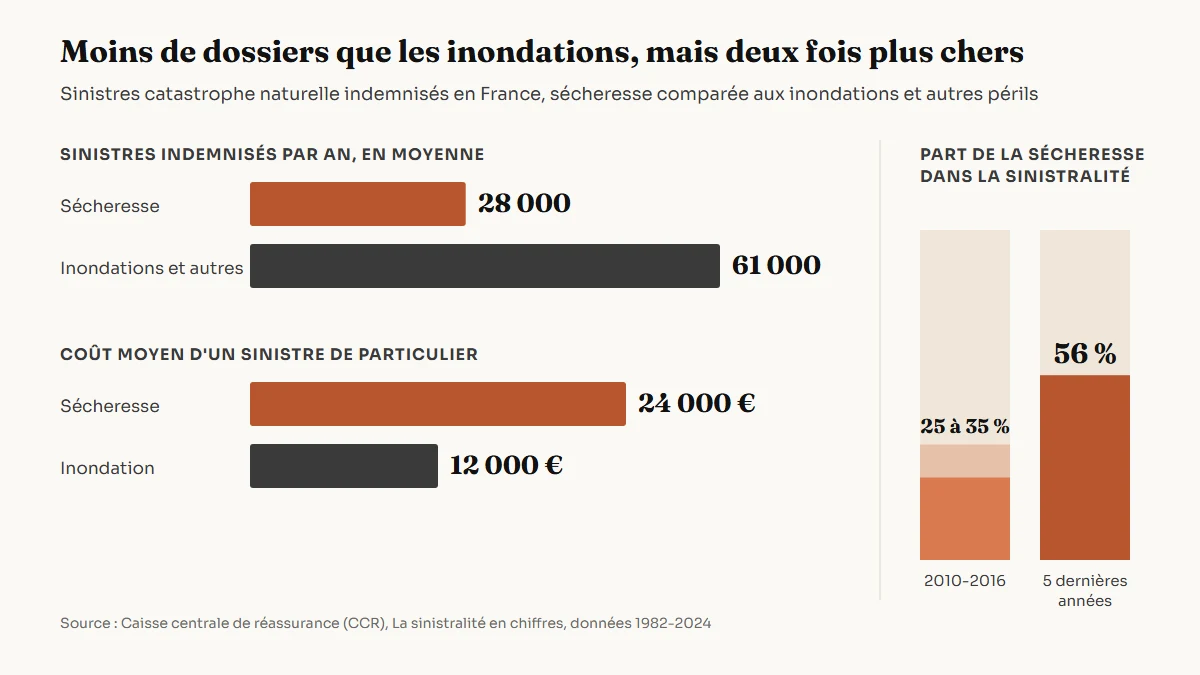
La réponse est dans les volumes. Selon la Caisse centrale de réassurance, la sécheresse représente 56 % de la sinistralité catastrophe naturelle sur les cinq dernières années, contre 25 à 35 % entre 2010 et 2016. Le coût moyen annuel de ce péril, calculé sur cinq ans, est passé d'environ 300 millions d'euros en 2016 à 1,1 milliard, avec un pic à 1,7 milliard. Chaque sinistre sécheresse indemnisé coûte en moyenne 24 000 euros à un particulier, deux fois plus qu'une inondation.
Ces dossiers chers arrivent en vague : un arrêté couvre parfois des dizaines de communes, et toutes les déclarations tombent dans les trente jours qui suivent. Face à ce pic, l'expertise à distance permet de trier vite. Elle sert aussi à écarter : la même Caisse centrale de réassurance relève qu'une part importante des sinistres sécheresse sont classés sans suite.
Un chiffre qui explique beaucoup
Toujours selon la CCR, les sinistres de plus de 50 000 euros représentent 69 % du montant total indemnisé mais seulement 9 % des cas. Ce sont précisément les dossiers de fissures structurelles, ceux qu'une vidéo de trente minutes a le plus de mal à trancher.
Ce que la caméra voit, et ce qu'elle laisse hors champ
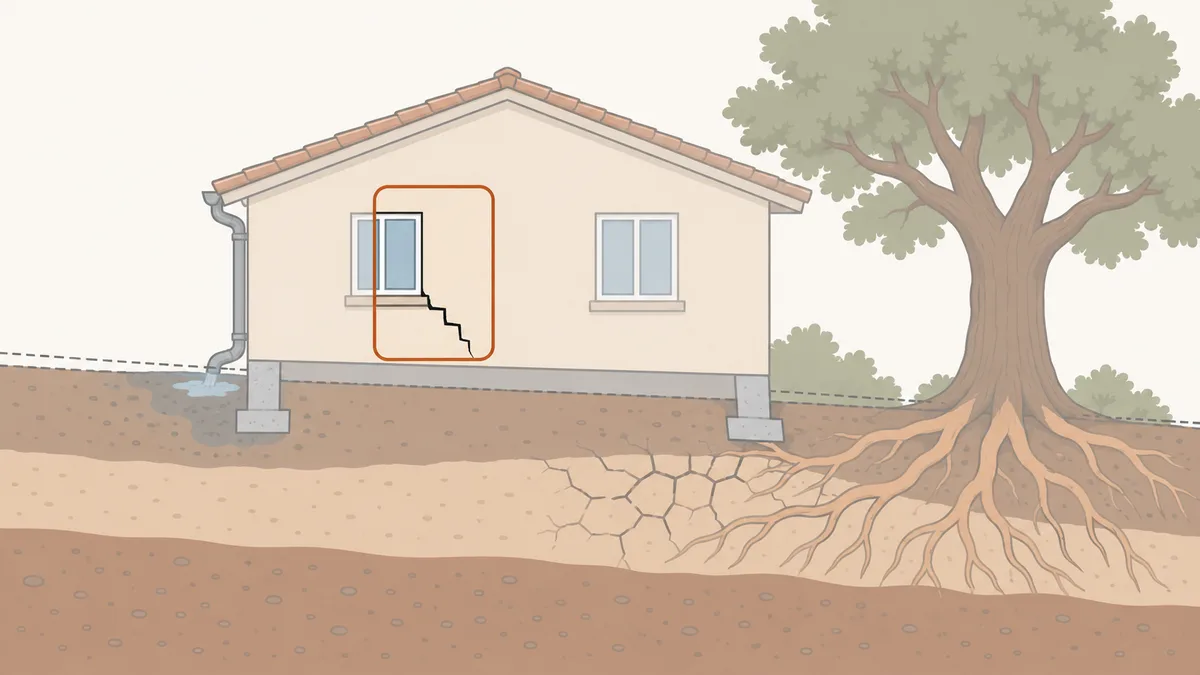
Une fissure de retrait-gonflement des argiles ne se reconnaît pas à son seul aspect. L'expert la relie à un faisceau d'indices : la façon dont le terrain se comporte, la présence d'arbres, la gestion des eaux, la conception des fondations, l'ancienneté du désordre. C'est ce faisceau qui permet de dire si la sécheresse est la cause déterminante, et c'est lui que la vidéo découpe.
Dans le cadre, et autour
Ce que la vidéo montre bien
- Le tracé de la fissure et son orientation
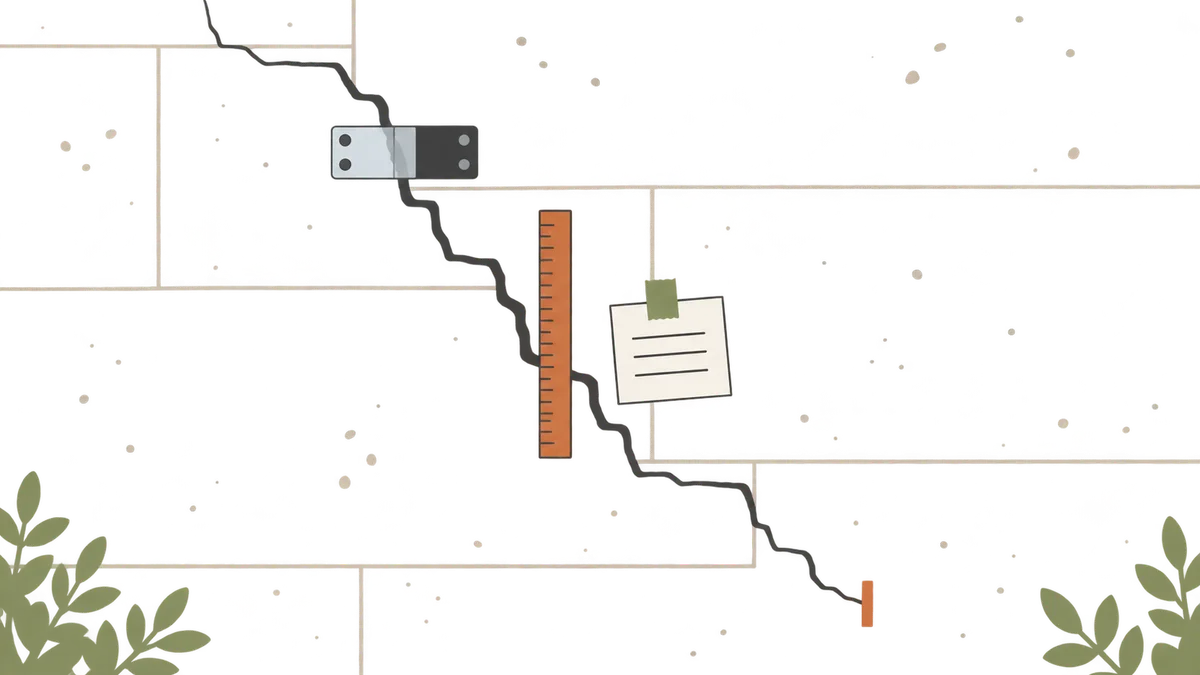
- Son ouverture approximative, si une règle est posée à côté
- Les pièces touchées, si l'assuré fait le tour
- Les portes et fenêtres qui frottent, si on les manœuvre devant l'objectif
- Ce qu'elle laisse hors champ
- 1.La pente et le drainage du terrain Un terrain qui retient l'eau d'un côté et sèche de l'autre explique souvent un tassement différentiel.
- 2.Les arbres à moins d'une fois et demie leur hauteur Leurs racines assèchent l'argile sous une partie seulement des fondations.
- 3.Les descentes d'eaux pluviales Une gouttière qui rejette au pied du mur change l'humidité du sol à l'endroit précis où la fissure apparaît.
- 4.Les niveaux et les faux aplombs Un sol qui penche de quelques millimètres par mètre ne se voit pas à l'écran, il se mesure.
- 5.Le toucher des lèvres de la fissure Une fissure ancienne peinte, encrassée ou traversante ne se distingue pas d'une fissure récente sur une image compressée.
- 6.Les fondations et le sol Leur profondeur et la nature de l'argile demandent un sondage ou une étude, jamais une vue d'écran.
L'expert à distance ne voit que ce que l'assuré lui montre, dans l'ordre où il le montre. Un indice important peut manquer simplement parce que personne n'a pensé à tourner la caméra.
La méthode d'un diagnostic visuel de fissure montre ce qu'un professionnel observe sur place, dans l'ordre : c'est une bonne grille pour mesurer ce qu'une visio n'a pas pu couvrir. Et c'est précisément ce faisceau d'indices qui fonde le lien de causalité entre sécheresse et fissures, sans lequel aucune indemnité n'est due.
Ce que les textes imposent au rapport, visio ou pas
Aucun texte n'interdit à l'assureur de faire expertiser un sinistre sécheresse à distance. En revanche, depuis le 1er janvier 2025, le décret du 3 décembre 2024 fixe le contenu minimal du rapport (article R. 125-10 du Code des assurances), et un arrêté du 24 janvier 2025 en impose le modèle. Ces exigences s'appliquent quelle que soit la façon dont l'expertise a été conduite, et c'est là qu'une expertise à distance devient vérifiable.
Depuis 2026, l'expert qui intervient sur un sinistre sécheresse doit en outre justifier d'une qualification spécifique, dont une part de formation sur le terrain. La lecture ligne à ligne d'un rapport, et la valeur qu'il a devant un juge, sont détaillées dans l'article sur le contenu et la valeur juridique d'un rapport d'expertise.
Relire le rapport champ par champ
Rapport d'expertise sécheresse : rubriques obligatoires
1. Modalités de réalisation de l'expertise
Expertise réalisée à distance par visioconférence
La rubrique existe pour ça. Si elle mentionne une visio, tout ce qui suit doit être lu à cette lumière.
2. Description du bâtiment et de son environnement
Pavillon de plain-pied, environnement sans particularité
Comment l'environnement a-t-il été décrit sans être vu ? Arbres, pente, eaux pluviales doivent apparaître.
3. Description des désordres
Fissures en façade et dans le séjour, ouverture inférieure à 1 mm
Vérifier que chaque fissure déclarée est citée, avec sa localisation. Une omission peut suffire à exclure une zone.
4. Mesures réparatoires antérieures
Néant
Des rebouchages anciens ou une reprise partielle doivent figurer : ils changent la lecture du dossier.
5. Liste des documents transmis par l'assuré
Photographies, déclaration de sinistre
La liste doit être exhaustive. Un document envoyé et absent de la liste est un document que l'expert n'a pas pris en compte.
6. Conclusion sur la cause et l'éligibilité
Sécheresse non déterminante, désordres liés au vieillissement
Une conclusion négative doit être motivée. Sans observation sur place, sur quoi repose-t-elle ?
Les champs en couleur sont ceux à relire en premier quand l'expertise a eu lieu à distance.
Code des assurances, art. R. 125-10, issu du décret n° 2024-1101 du 3 décembre 2024 ; arrêté du 24 janvier 2025 fixant le modèle de rapport.
Le même décret encadre les délais : l'expert remet un rapport intermédiaire, puis ses conclusions définitives dans les quatre mois qui suivent la réception de tous les éléments demandés à l'assuré, avec un mois supplémentaire si des investigations complémentaires sont nécessaires. L'assureur doit ensuite transmettre le rapport définitif à l'assuré dans le mois de sa réception (article L. 125-2).
Accepter la visio sans s'y enfermer
Refuser en bloc l'appel vidéo retarde le dossier sans rien garantir. Mieux vaut l'accepter en fixant ses conditions : ce qui sera montré, ce qui ne l'a pas été, et la suite attendue. L'essentiel se joue en trois temps.
Un appel vidéo bien conduit, en trois temps
La veille
Préparer
- Relire la déclaration et lister chaque pièce et chaque fissure qu'elle cite.
- Préparer un mètre ou une réglette, et la date du jour écrite sur une carte.
- Tester la connexion dans les pièces du fond et à l'extérieur.
Pendant l'appel
Montrer
- Poser le mètre contre chaque fissure avant de filmer : une mesure visible vaut mieux qu'une estimation sur image.
- Filmer l'environnement même sans demande : arbres proches, descentes d'eau, pente du terrain.
- Passer toutes les pièces citées dans la déclaration, même si l'expert dit avoir l'essentiel.
Le jour même
Écrire
- Envoyer un mail récapitulatif des éléments montrés pendant l'appel.
- Joindre des photos complémentaires, datées et prises avec un repère de mesure.
- Conserver ce mail : il fait partie des documents que le rapport doit reprendre.
La phrase à faire confirmer par écrit
« Pouvez-vous confirmer que cet appel est une première étape, et qu'une visite sur place sera organisée si vos conclusions sont défavorables ? »
Vos propres photos pèsent davantage si elles sont prises selon une méthode constante : même point de vue, même heure, un repère de mesure et la date visibles. Un suivi réalisé avec un fissuromètre posé sur la fissure montre en outre si elle évolue avec les saisons, ce qu'aucune vidéo ponctuelle ne peut établir.
Quand demander un expert sur place
Certains dossiers ne peuvent pas être tranchés à distance, et le dire tôt évite plusieurs mois de procédure. Le tableau ci-dessous reprend les situations où une visite contradictoire est la seule façon d'obtenir une conclusion motivée.
| Situation | Pourquoi la vidéo ne suffit pas | Ce qu'il faut demander |
|---|---|---|
| Fissure traversante ou d'ouverture supérieure à quelques millimètres | La profondeur et le décalage des lèvres ne se lisent pas sur un écran | Une visite avec relevé des ouvertures et des niveaux |
| Portes et fenêtres qui coincent dans plusieurs pièces | C'est le signe d'un mouvement d'ensemble, qu'il faut mesurer au niveau | Un relevé des faux aplombs et des pentes de plancher |
| Arbre, talus ou terrain en pente à proximité | L'environnement explique souvent la cause, et il reste hors cadre | Une description écrite de l'environnement dans le rapport |
| Maison déjà réparée après une sécheresse précédente | Il faut distinguer les anciennes reprises des nouveaux désordres | L'examen des travaux antérieurs sur place |
| Conclusion défavorable reçue après une visio | Le refus repose sur des observations que l'expert n'a pas faites lui-même | Une nouvelle expertise contradictoire sur place |
La demande se fait par écrit à l'assureur, avec copie à l'expert, en citant les éléments que l'appel n'a pas permis de montrer. Pour la suite, les conseils pratiques pour préparer la visite de l'expert de l'assurance s'appliquent pleinement. Les mêmes questions se posent en copropriété, où deux expertises peuvent être menées en parallèle, l'une pour l'immeuble et l'autre pour le lot, comme le détaille l'article sur la déclaration des fissures de sécheresse en copropriété.
Un refus après une expertise à distance : dans quel ordre agir
Un refus notifié après une visio n'est pas plus définitif qu'un autre, mais il se conteste avec un argument de plus : l'expert n'a pas vu ce qu'il décrit. L'ordre des démarches compte, parce que chacune prépare la suivante.
-
Obtenir le rapport complet
Pas seulement le courrier de refus : le rapport lui-même, que l'assureur doit vous transmettre dans le mois qui suit sa réception. Sans lui, impossible de savoir sur quoi repose la conclusion.
-
Relire les modalités et l'environnement
Si le rapport mentionne une expertise à distance, vérifiez comment l'environnement a été décrit et si toutes vos pièces figurent dans la liste des documents.
-
Faire expertiser la maison par un expert qui vous représente
Un expert indépendant mandaté pour une contre-expertise se rend sur place, mesure, décrit l'environnement et discute les conclusions techniques point par point. La différence de rôle entre les deux experts est expliquée dans l'article expert d'assuré ou expert d'assurance.
-
Demander une réunion contradictoire
Les deux experts confrontent leurs constats sur place. C'est souvent à ce stade qu'une conclusion rendue à distance est révisée.
-
En cas de désaccord persistant, la tierce expertise
Si le contrat la prévoit, un troisième expert tranche entre les deux ; son fonctionnement et son coût sont décrits dans l'article sur la tierce expertise en cas de désaccord.
Ne rien réparer avant la fin
Reboucher ou repeindre une fissure pendant la contestation efface la preuve. Tant que l'expertise contradictoire n'a pas eu lieu, seules les mesures de sécurité indispensables sont à faire, et elles doivent être photographiées avant et après.
Les recours au-delà, médiation de l'assurance puis action en justice, sont détaillés dans l'article pour contester un refus d'indemnisation. Tout au long, gardez un œil sur le calendrier : les délais imposés à l'assureur après un arrêté sécheresse continuent de courir pendant la contestation.


