Le référé-provision tient en une phrase du Code de procédure civile
Le référé est une procédure rapide devant un seul juge, qui tranche provisoirement sans juger l'affaire sur le fond. Vous l'avez peut-être déjà utilisée pour obtenir la désignation d'un expert : c'est le référé expertise, fondé sur l'article 145. Le référé-provision vient après, quand l'expertise a fait son œuvre. Il repose sur le deuxième alinéa de l'article 835 du Code de procédure civile.
Code de procédure civile, article 835, alinéa 2
« Dans les cas où l'existence de l'obligation n'est pas sérieusement contestable1, ils2 peuvent accorder une provision au créancier3, ou ordonner l'exécution de l'obligation même s'il s'agit d'une obligation de faire4. »
Le rapport d'expertise judiciaire joue ici un rôle central. Le juge des référés ne refait pas l'expertise : il regarde si, au vu du rapport et des pièces, la dette paraît certaine dans son principe et dans une partie au moins de son montant. Plus le rapport est net sur la cause, sur la responsabilité et sur le chiffrage, plus le référé a de chances d'aboutir.
Un référé se termine en moyenne deux fois plus vite qu'une affaire au fond
Le gain de temps se mesure dans les statistiques du ministère de la Justice. En 2024, les tribunaux judiciaires ont reçu 150 300 référés et en ont terminé 147 600. Leur durée moyenne de traitement était de 4,1 mois, contre 8,4 mois pour les affaires jugées au fond. La moitié des référés se terminent même en moins de 3,4 mois.
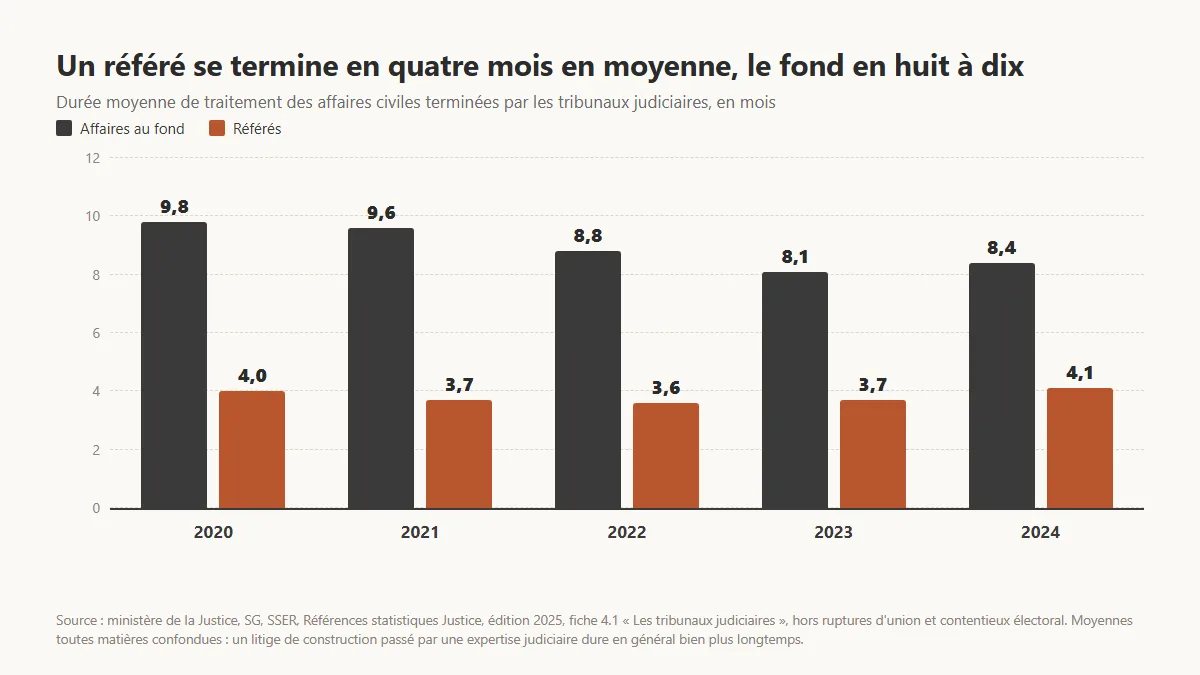
Ces moyennes valent pour toutes les affaires civiles, du petit impayé au litige complexe. Un litige de construction qui passe par une expertise judiciaire dure bien plus longtemps au fond, et un référé-provision contesté peut lui aussi s'allonger. Mais l'ordre de grandeur reste : quelques mois pour un référé, bien davantage pour un jugement au fond, sans compter un éventuel appel.
Ce délai compte doublement dans un dossier de fissures. Pendant que la procédure avance, la maison continue de bouger, les fissures s'ouvrent et le coût des travaux augmente. Obtenir une avance permet de lancer les travaux les plus urgents, ou au moins de les financer sans attendre.
Trois débiteurs fréquents, trois façons d'établir la dette
Dans un dossier de fissures, la provision se demande le plus souvent à l'un de ces trois débiteurs. Chacun doit quelque chose pour une raison différente, et le rapport doit établir des points différents pour que la dette ne se discute plus.
Face à l'assureur, la situation la plus courante est celle d'un refus d'indemniser après un arrêté de catastrophe naturelle sécheresse, alors que l'expertise judiciaire retient la sécheresse comme cause déterminante. Les voies amiables pour contester un refus d'indemnisation passent avant ; le référé-provision intervient quand elles n'ont rien donné. S'il s'agit seulement d'un retard de paiement, les délais imposés à l'assureur et leurs sanctions sont un autre levier.
Ce que le rapport doit établir selon le débiteur
D'autres débiteurs existent, comme l'assureur dommages-ouvrage ou une commune ; la logique reste la même.
Pour une maison récente, la garantie décennale du constructeur est le fondement habituel. L'assurance dommages-ouvrage, quand elle a été souscrite, est conçue pour préfinancer les réparations sans attendre de jugement ; sa différence avec la décennale change donc le débiteur à viser. Et si le constructeur a disparu, la provision se demande à son assureur, selon les règles applicables à un constructeur en liquidation.
Contre un voisin, l'action repose en général sur le trouble anormal de voisinage, qui n'exige pas de prouver une faute. Les recours après des travaux chez le voisin détaillent les preuves à réunir ; un constat de l'état de la maison avant le chantier pèse lourd pour rendre la dette incontestable.
La provision ne couvre que la part que personne ne conteste sérieusement
Le juge des référés n'accorde pas forcément tout ce qui est réclamé. Il retient la part de la dette qui ne se discute pas, et renvoie le reste au juge du fond. Préparer la demande consiste donc à découper la somme : d'un côté ce que le rapport chiffre clairement, de l'autre ce qui dépend d'une appréciation.
L'exemple ci-dessous est fictif, mais il suit la structure d'un dossier de sécheresse après refus de l'assureur. Les travaux chiffrés par le rapport forment la part sûre, diminuée de la franchise légale ; les préjudices dont le montant se discute restent pour le fond.
Exemple fictif : 89 020 € réclamés, ce qui peut se demander en référé
Part non sérieusement contestable
- Reprise des fondationsSolution et coût retenus par le rapport d'expertise judiciaire. 63 520 €
- Réparation des fissures intérieuresChiffrée poste par poste dans le rapport. 8 500 €
- Franchise légale sécheresseReste à la charge de l'assuré en catastrophe naturelle. − 1 520 €
Provision demandable70 500 €
Part renvoyée au juge du fond
- Préjudice de jouissanceSon montant dépend d'une appréciation et des garanties du contrat. 12 000 €
- Préjudice moralLaissé en général à l'appréciation du juge du fond. 5 000 €
Montants inventés pour l'exemple. Le juge peut retenir une part plus ou moins large selon le rapport et les pièces produites.
Le calcul de la part sûre suit les règles de l'indemnité elle-même. Pour une sécheresse, la méthode de calcul de l'indemnisation et le montant de la franchise catastrophe naturelle déterminent ce que l'assureur doit au minimum. Les préjudices annexes, relogement, perte de jouissance ou frais divers, se réclament aussi, mais leur montant prête plus souvent à discussion.
Demander moins mais demander juste est souvent la meilleure stratégie. Une demande gonflée de postes discutables donne au débiteur l'occasion d'opposer une contestation sérieuse à l'ensemble, alors qu'une demande limitée à ce que le rapport établit laisse peu de prise.
Toutes les objections du débiteur ne pèsent pas le même poids
Le débiteur va chercher à montrer que sa dette se discute sérieusement : c'est le seul moyen de faire échouer la demande. Certaines objections y parviennent souvent, d'autres beaucoup plus rarement. Voici, à titre indicatif, comment elles pèsent en général ; le juge apprécie toujours au cas par cas.
Ce que le débiteur oppose, et ce que cela pèse en général
« Le contrat exclut ce dommage, ou l'assuré a perdu son droit à garantie. »
Peut bloquerUne exclusion, une déchéance ou une nullité du contrat appuyée sur une clause et des faits précis suffit souvent à rendre la dette sérieusement contestable. Le débat part alors au fond.
« Le rapport ne dit pas que la sécheresse est la cause déterminante. »
Peut bloquerLa garantie catastrophe naturelle suppose ce lien. Si le rapport hésite ou retient une autre cause, la provision contre l'assureur a peu de chances d'aboutir.
« L'action est prescrite. »
Peut peserLa prescription de deux ans propre aux assurances se discute : point de départ, interruptions, mentions obligatoires du contrat. Selon le dossier, l'argument bloque la demande ou tombe.
« Le montant demandé est trop élevé. »
Réduit la sommeUne discussion sur le chiffrage n'empêche pas le juge d'accorder une provision : elle le conduit à la limiter à la part certaine.
« Nous ne sommes pas d'accord avec l'expert judiciaire. »
Pèse peuUn désaccord général, sans élément nouveau, pèse peu. Les critiques du rapport devaient être formulées pendant l'expertise.
Tendances générales, sans valeur de règle : seule la décision du juge, au vu du dossier, tranche.
La dernière objection montre pourquoi l'expertise se gagne pendant l'expertise. Les dires adressés à l'expert judiciaire sur le pré-rapport sont le moment de corriger une cause mal posée ou un chiffrage incomplet. Une fois le rapport déposé, le débiteur qui n'a rien dit pendant les opérations a du mal à le remettre en cause, et vous aussi.
Si le rapport vous est défavorable ou incomplet, le référé-provision n'est pas la bonne voie. Il faut d'abord comprendre ce qui sépare une expertise amiable, judiciaire ou une contre-expertise, et ce que chacune peut encore apporter au dossier.
La procédure dure quelques mois et l'ordonnance s'exécute tout de suite
Le référé-provision s'engage par une assignation, délivrée au débiteur par un commissaire de justice. Un avocat est obligatoire devant le tribunal judiciaire (article 760 du Code de procédure civile), sauf quand la demande ne dépasse pas 10 000 € (article 761, 3°, dans sa version issue du décret n° 2025-619). Pour des travaux de fondation, le seuil est presque toujours dépassé.
Du rapport déposé à l'argent versé
-
Rapport déposé Point de départ
Le rapport fixe la cause, la responsabilité et le coût des travaux.
-
Assignation en référé Commissaire de justice
L'avocat rédige l'assignation, qui vise l'article 835 et joint le rapport.
-
Audience Date fixée par le tribunal
Chaque partie présente ses arguments ; le juge vérifie qu'il n'existe pas de contestation sérieuse.
-
Ordonnance Exécutoire de droit
La provision est due tout de suite, même si le débiteur fait appel (articles 489 et 514-1).
-
Appel éventuel 15 jours
Le délai court à partir de la signification de l'ordonnance (article 490).
-
Procès au fond éventuel Si une partie le saisit
Le juge du fond fixe le montant définitif, sans être lié par l'ordonnance (article 488).
Articles du Code de procédure civile. Une fois l'instance au fond engagée, la provision se demande au juge de la mise en état.
Deux règles de délai méritent l'attention. La demande en justice, même en référé, interrompt la prescription (article 2241 du Code civil). Et après une expertise judiciaire, le délai de prescription, suspendu pendant la mesure, recommence à courir pour au moins six mois à compter du dépôt du rapport (article 2239). Attendre trop longtemps après le rapport peut donc coûter cher.
La demande peut s'accompagner d'une provision ad litem, destinée à financer le procès lui-même, et d'une somme au titre de l'article 700 du Code de procédure civile pour les frais d'avocat. Avant d'avancer ces frais, vérifiez si une protection juridique prend en charge tout ou partie des honoraires.
Si le juge du fond accorde moins, il faut rembourser la différence
La provision reste une avance. L'ordonnance de référé est provisoire (article 484 du Code de procédure civile) et n'a pas l'autorité de la chose jugée au principal (article 488). Si l'une des parties saisit ensuite le juge du fond, c'est lui qui fixe le montant définitif, et la provision se règle en conséquence.
Même provision de 70 500 €, trois issues au fond
Le fond retient aussi les préjudices
Le débiteur verse le complément : 11 500 €
Le juge ajoute une partie des préjudices discutés au coût des travaux.
Le fond confirme le montant
Aucun mouvement d'argent
La provision devient définitive, sans autre versement.
Le fond réduit le chiffrage
Vous restituez l'excédent : 15 500 €
Le juge retient une solution de réparation moins coûteuse que celle du rapport.
Exemple fictif, prolongeant celui de la provision demandée plus haut.
Le risque de restitution invite à la prudence dans l'usage de l'argent : une provision dépensée pour autre chose que les travaux peut devenir difficile à rendre. Dans la pratique, beaucoup de débiteurs condamnés en référé ne saisissent jamais le fond, et la provision devient de fait le règlement du litige. Les litiges de fissures tranchés par les tribunaux montrent comment les juges apprécient ces montants.
Ce que nous préparons avant que votre avocat assigne
Nous ne sommes pas avocats et nous ne plaidons pas. Notre rôle se situe en amont, sur la technique. Nous relisons le rapport d'expertise judiciaire pour repérer ce qui le rend solide ou fragile : une cause clairement établie, un chiffrage poste par poste, des réserves qui pourraient servir au débiteur.
Nous séparons ensuite, devis à l'appui, les travaux que le rapport établit sans ambiguïté de ceux qui prêtent à discussion, pour que la demande de provision reste dans la part non contestable. Quand l'assureur refuse sa garantie en s'appuyant sur l'avis de son propre expert, la contre-expertise d'assurance que nous menons apporte une analyse technique indépendante que l'avocat peut produire. Le tout prend la forme d'une note technique, rédigée pour être lue par un juge.